猜你想问
这份研报的核心内容是什么?
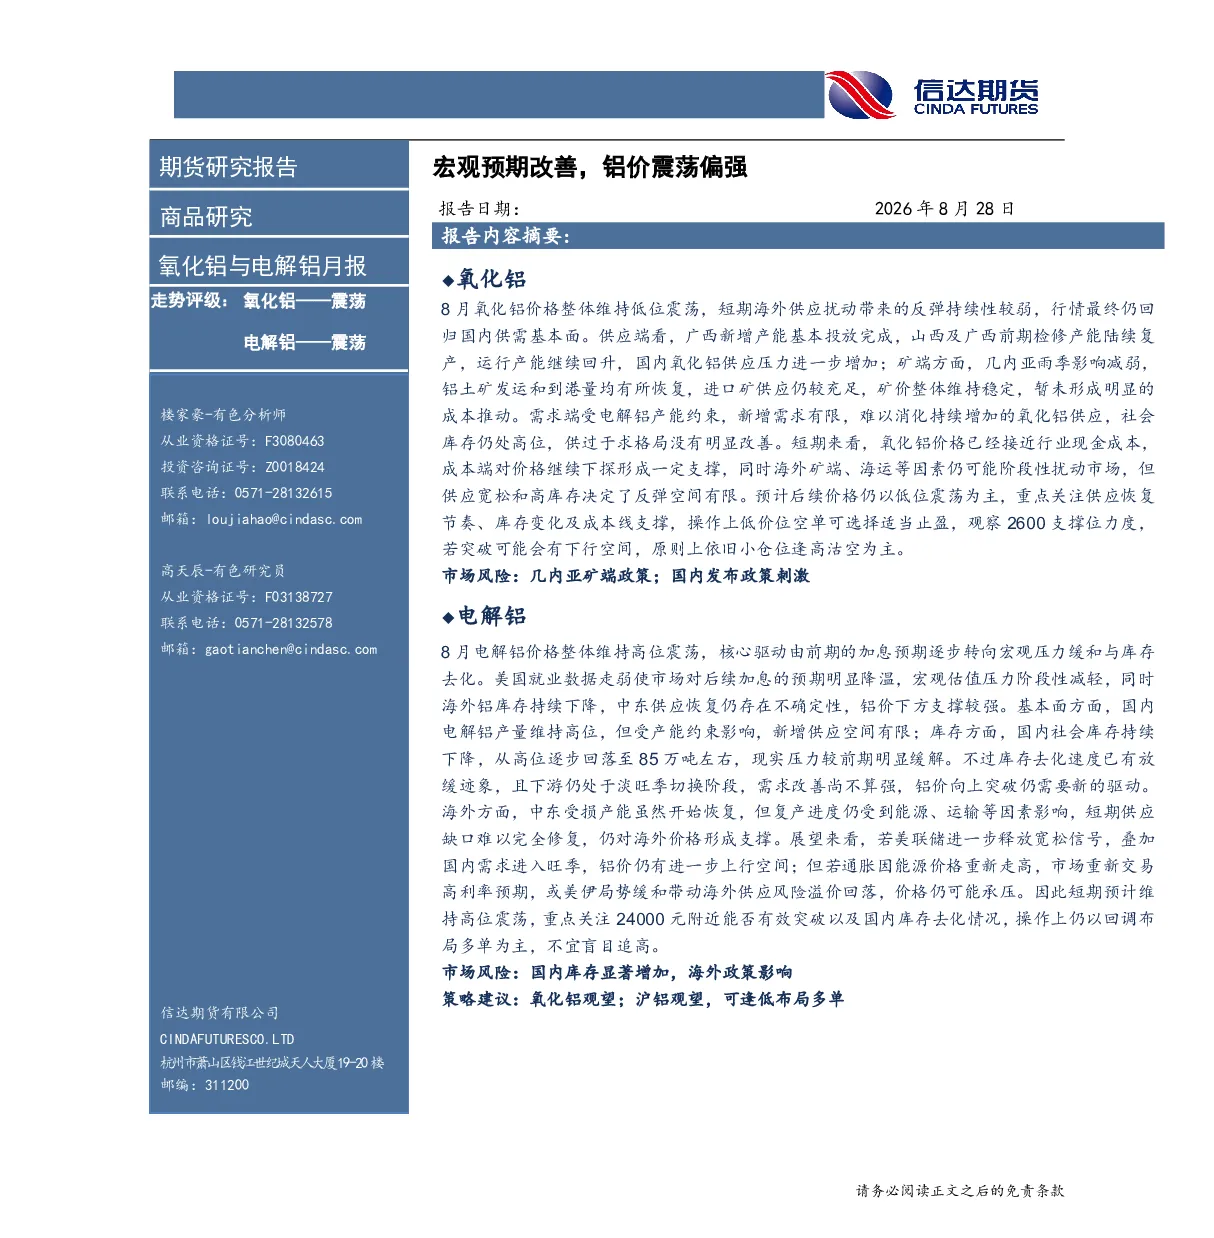
本报告分析了氧化铝与电解铝的市场动态。氧化铝方面,报告指出供应宽松延续,价格低位震荡,主要由于广西新增产能投放完成、山西及广西检修产能复产、几内亚铝土矿供应充足等因素。国内氧化铝产能与电解铝需求严重错配,社会库存高位,价格接近现金成本,反弹空间有限。电解铝方面,报告认为宏观预期改善推动价格震荡偏强,供应端受产能天花板压制,需求端社会库存持续去库但斜率放缓,下游开工率下滑但铝水比例维持高位。报告还分析了库存、期现结构及后市展望,建议氧化铝观望,沪铝逢低布局多单。
氧化铝和电解铝行业的发展趋势如何?
氧化铝行业短期内价格以低位震荡为主,主要受供应宽松和高库存影响。广西、山西产能恢复增加供应压力,几内亚矿端供应充足。长期来看,国内氧化铝产能与电解铝需求存在结构性错配。电解铝行业预计短期维持高位震荡,受产能天花板制约,供应端高开工下产量小幅上升,需求端社会库存去库斜率放缓,但下游开工率下滑、铝水比例高位及囤货行为支撑库存去化。宏观方面,美联储加息预期逆转为铝价提供支撑,但地缘政治和国内政策仍存不确定性。
报告中重点分析了哪些方向?
报告重点分析了氧化铝和电解铝的供需关系及价格走势。氧化铝方面,关注了国内产能恢复、进口矿供应、库存变化及成本支撑位;电解铝方面,分析了产能天花板、社会库存去化、下游开工率、铝水比例、加息预期及地缘风险对价格的影响。此外,报告还考察了仓单、社会库存变化,期现结构动态,以及上期所仓单和LME库存的变动情况。
当前氧化铝和电解铝的市场现状如何?
当前氧化铝市场呈现供应宽松、价格低位震荡的态势。广西新增产能投放、山西及广西检修产能复产、几内亚矿端供应充足共同推高供应压力。国内氧化铝产能与电解铝需求错配严重,社会库存高位,价格接近现金成本,反弹空间有限。电解铝市场则受宏观预期改善影响,价格震荡偏强。供应端,高开工率下产量小幅上升,但受产能天花板制约增量空间。需求端,社会库存持续去库但斜率放缓,下游开工率下滑但铝水比例高位、铝价回落刺激囤货,共同推动库存去化。
研报提示了哪些市场风险?
报告提示了几内亚矿端政策及国内政策刺激对氧化铝市场的影响。电解铝市场需关注国内库存显著增加的风险,以及海外政策对铝价的影响。几内亚矿端政策不确定性可能影响铝土矿供应,国内政策刺激可能改变供需格局。电解铝方面,国内库存增加可能压制价格,海外政策如美联储加息及地缘政治冲突可能带来宏观风险,影响铝价波动。报告建议投资者密切关注这些风险因素,谨慎操作。