猜你想问
这份研报主要分析了什么内容?
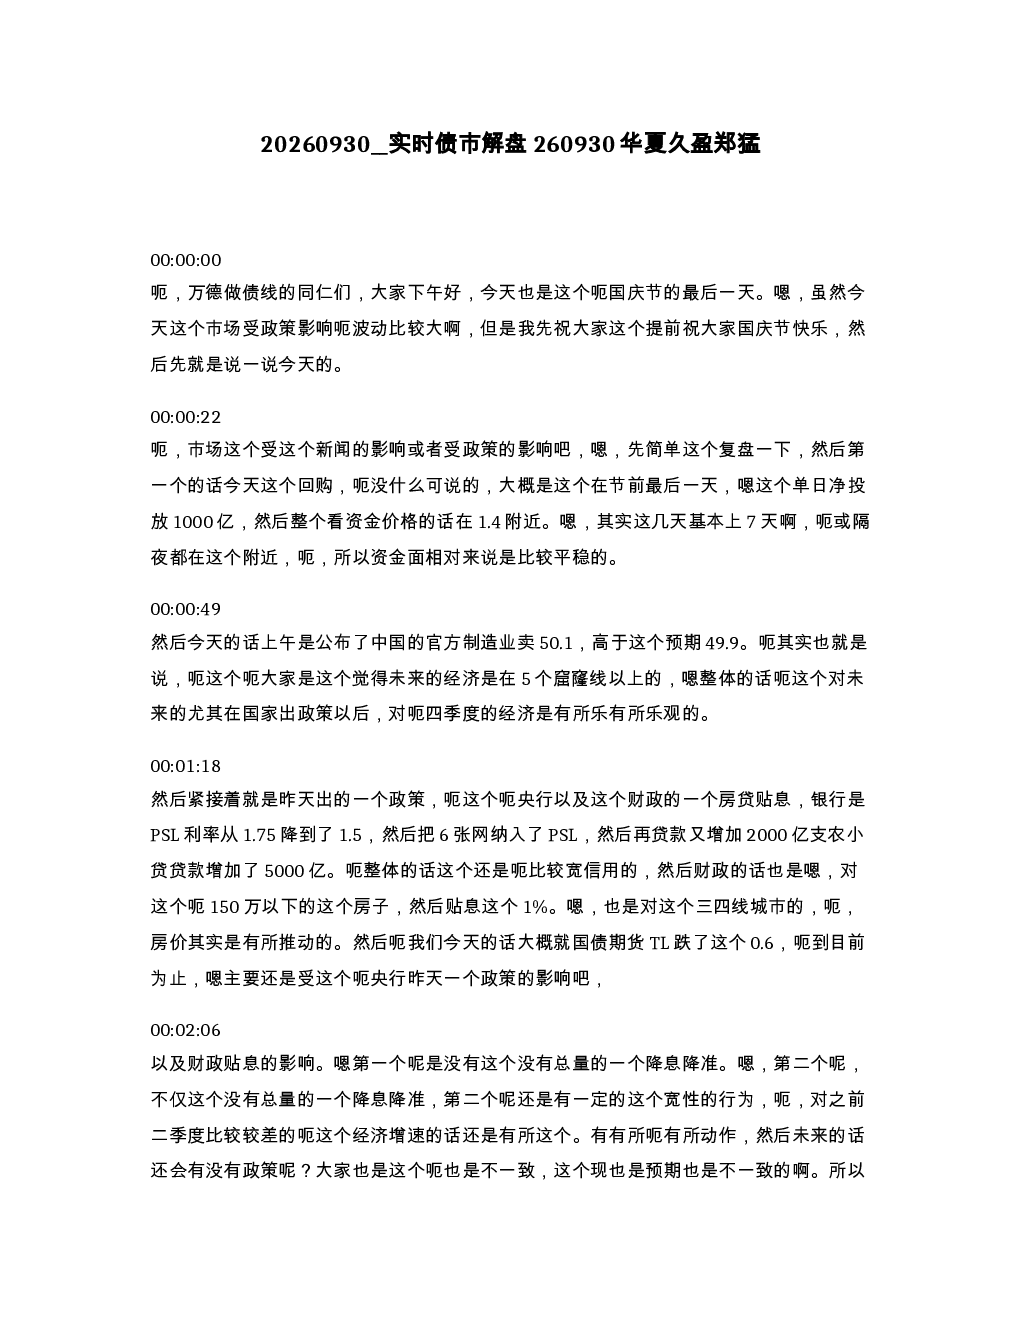
这份研报主要分析了2023年9月30日的债市市场表现和政策影响。报告指出国庆节前最后一天回购单日净投放1000亿,资金价格在1.4附近,资金面平稳。中国官方制造业PMI为50.1,高于预期,对四季度经济持乐观态度。央行及财政推出房贷贴息政策,PSL利率从1.75降至1.5,纳入6家网,新增贷款2000亿;财政贴息150万以下住房,推动三四线城市房价。国债期货TL跌0.6,主要受政策影响。报告还分析了政策对债市的影响,认为无总量降息降准的宽信用结构性政策可能拖累经济数据,提升风险偏好,对债市造成压力。PSL降息是利多因素,但短期资金面稳定,3年内影响不大;5-10年影响有限,但超长端受政策影响较大,可能推高2.2附近。政策对长端债市偏空。报告还分析了国债期货、二级市场、9月债市的表现和趋势。
债市未来发展趋势如何?
债市未来发展趋势分析显示,短期结构性降息影响有限,但未来财政和地产端政策好转可能推高超长端利率。债市稳步上涨趋势可能结束,或将走震荡偏空态势。国债期货T和TL跌破近期波段低点,上涨趋势可能终结。二级市场利率小幅上行1-2BP,存单稳定在11.46附近,信用债尤其是高等级信用债上行。9月债市持续下行,超长品种拥挤度高,月末政策调整后反弹幅度预计低于2024年。纯债受超长利率债拖累,10年信用债表现较好,权益类资产拖累整体组合。
报告中重点分析了哪些方向?
报告中重点分析了市场复盘与政策解读、政策分析、市场结构分析、大类资产配置和展望五个方向。市场复盘与政策解读部分分析了国庆节前最后一天的资金面和政策影响;政策分析部分讨论了无总量降息降准的宽信用结构性政策对经济数据和债市的影响,以及PSL降息的利多因素;市场结构分析部分分析了国债期货、二级市场和信用债的表现;大类资产配置部分分析了纯债、10年信用债和权益类资产的表现;展望部分讨论了短期结构性降息的影响和未来财政和地产端政策好转可能对超长端利率的影响,以及债市或将走震荡偏空态势。
当前债市市场现状如何判断?
当前债市市场现状判断显示,国庆节前最后一天回购单日净投放1000亿,资金价格在1.4附近,资金面平稳。中国官方制造业PMI为50.1,高于预期,对四季度经济持乐观态度。央行及财政推出房贷贴息政策,PSL利率从1.75降至1.5,纳入6家网,新增贷款2000亿;财政贴息150万以下住房,推动三四线城市房价。国债期货TL跌0.6,主要受政策影响。无总量降息降准的宽信用结构性政策可能拖累经济数据,提升风险偏好,对债市造成压力。PSL降息是利多因素,但短期资金面稳定,3年内影响不大;5-10年影响有限,但超长端受政策影响较大,可能推高2.2附近。政策对长端债市偏空。国债期货T和TL跌破近期波段低点,上涨趋势可能终结。二级市场利率小幅上行1-2BP,存单稳定在11.46附近,信用债尤其是高等级信用债上行。9月债市持续下行,超长品种拥挤度高,月末政策调整后反弹幅度预计低于2024年。
研报提示了哪些风险?
研报提示的风险主要集中在政策对债市的影响和债市未来发展趋势方面。无总量降息降准的宽信用结构性政策可能拖累经济数据,提升风险偏好,对债市造成压力。虽然PSL降息是利多因素,但短期资金面稳定,3年内影响不大;5-10年影响有限,但超长端受政策影响较大,可能推高2.2附近。政策对长端债市偏空。国债期货T和TL跌破近期波段低点,上涨趋势可能终结。二级市场利率小幅上行1-2BP,存单稳定在11.46附近,信用债尤其是高等级信用债上行。9月债市持续下行,超长品种拥挤度高,月末政策调整后反弹幅度预计低于2024年。债市稳步上涨趋势可能结束,或将走震荡偏空态势。纯债受超长利率债拖累,10年信用债表现较好,权益类资产拖累整体组合。未来财政和地产端政策好转可能推高超长端利率,需要关注政策变化对债市的影响。