研报总结
第一章核心矛盾及策略建议
1.1 核心矛盾
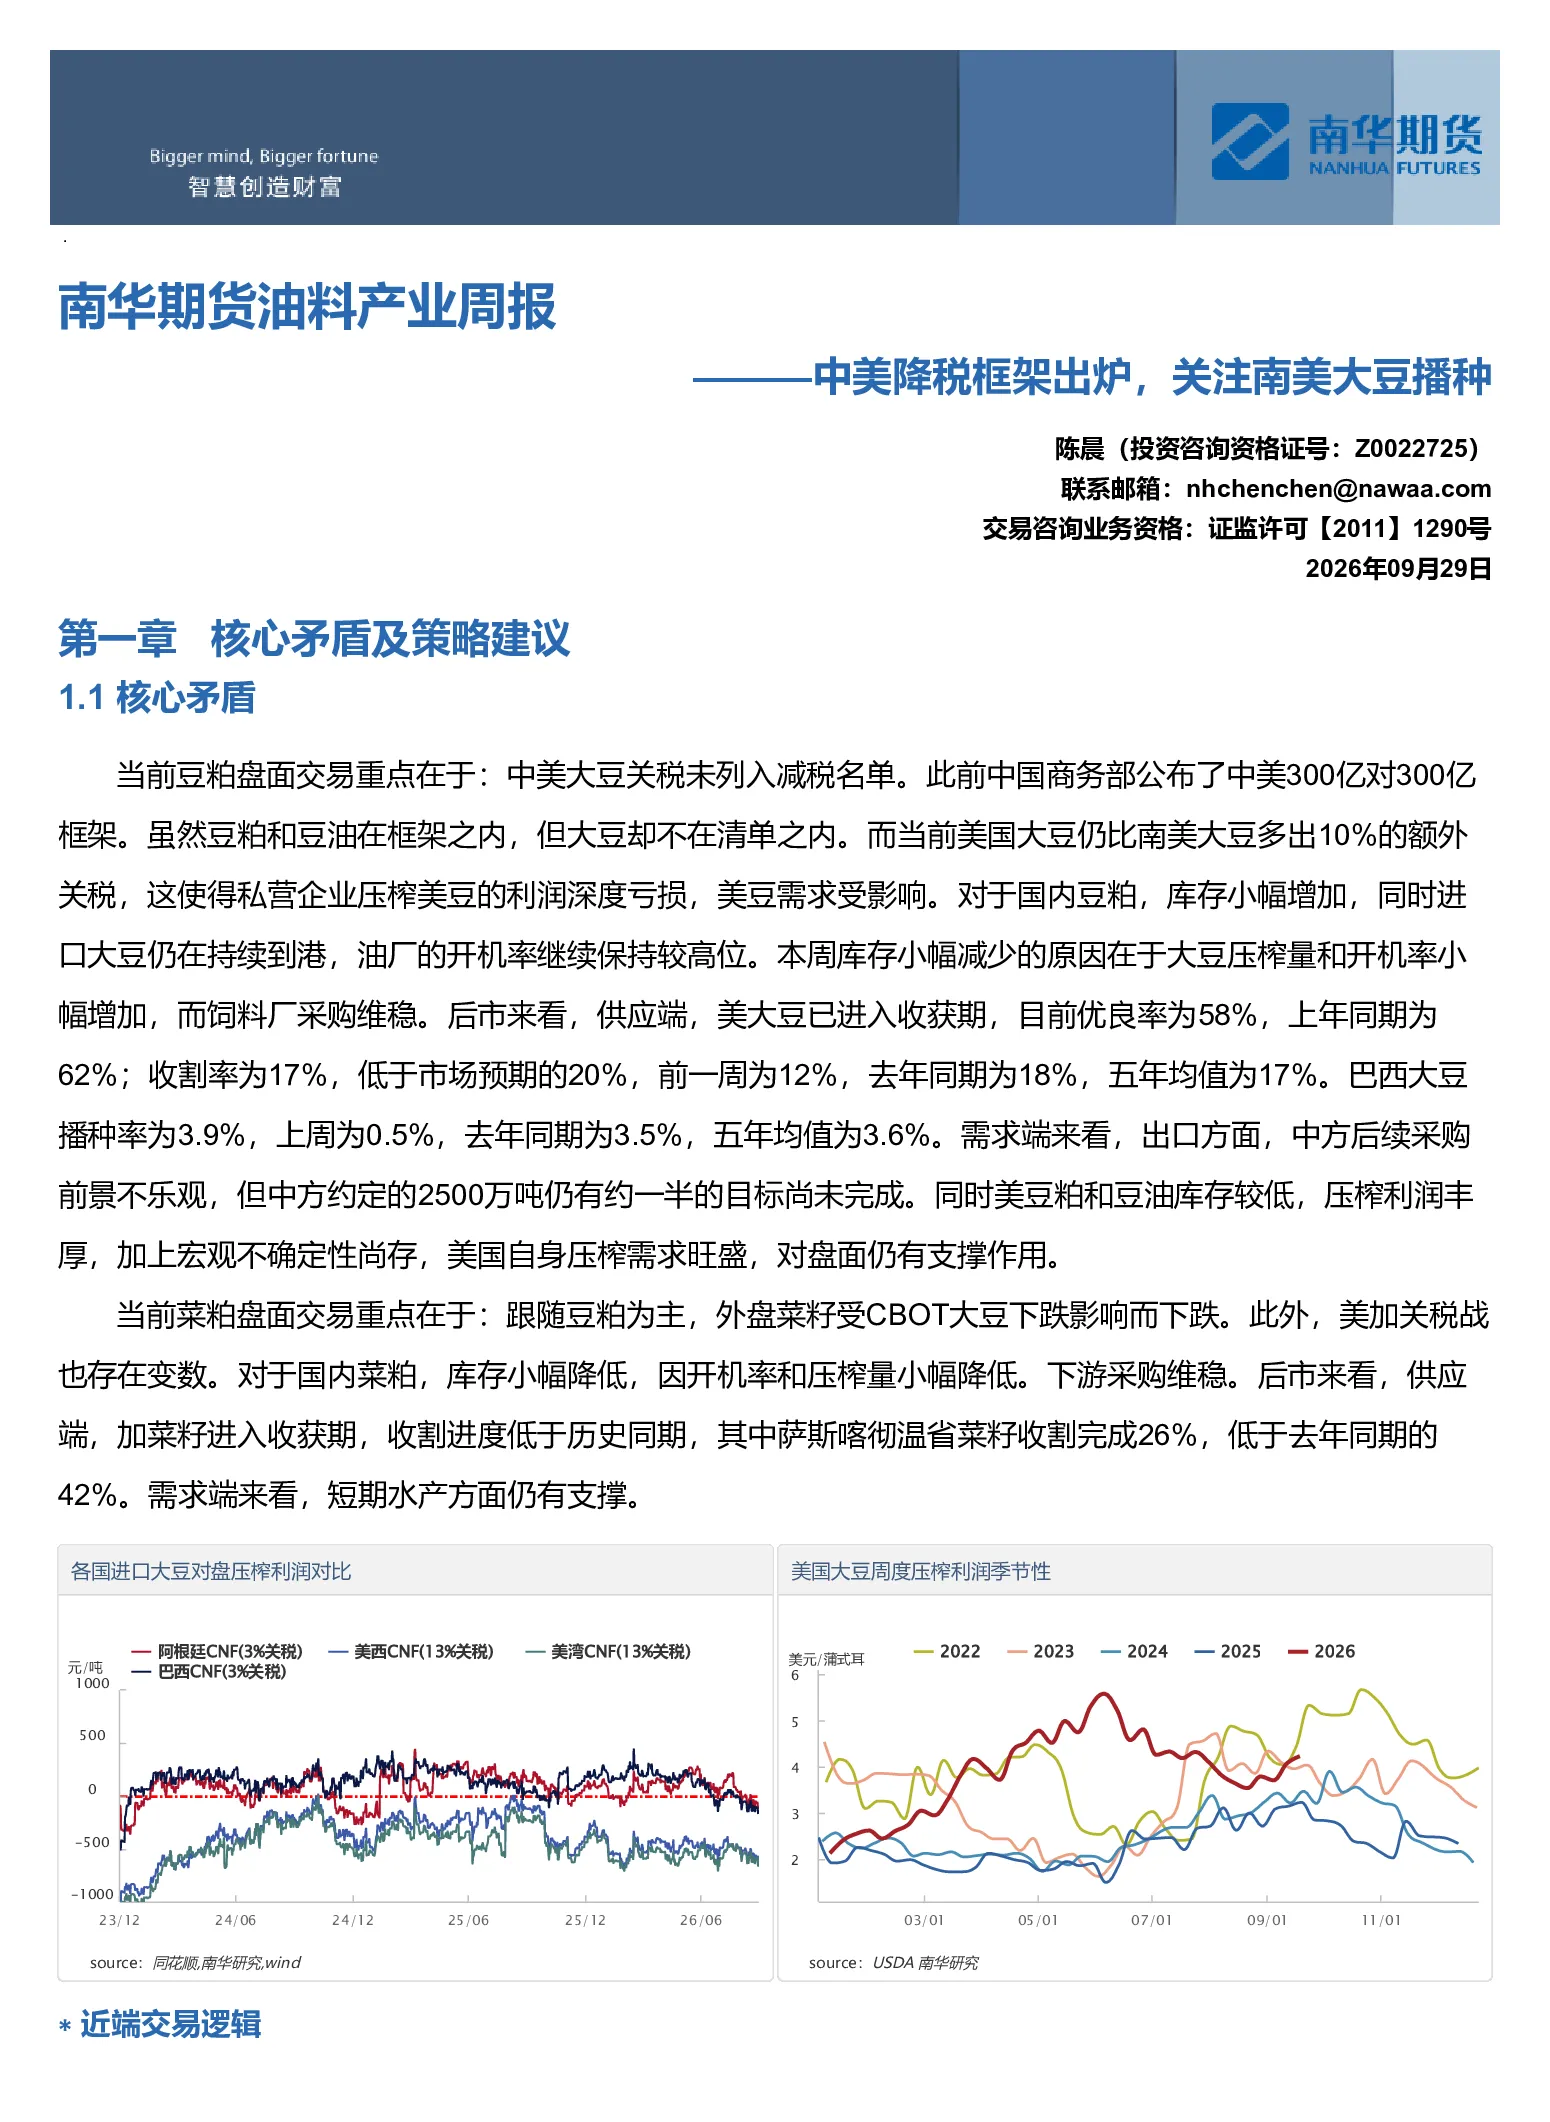
- 豆粕:中美降税框架未包含大豆,导致美国大豆关税持续,私营企业压榨美豆利润亏损,美豆需求受影响。国内豆粕库存小幅增加,进口大豆持续到港,油厂开机率高位,库存本周小幅减少因压榨量和开机率小幅增加,饲料厂采购维稳。美大豆进入收获期,优良率58%,收割率17%(低于预期),巴西大豆播种率3.9%(高于上周和去年同期)。中方后续大豆采购前景不乐观,但2500万吨目标仍有约一半未完成。美豆粕和豆油库存低,压榨利润丰厚,美国自身压榨需求旺盛,对盘面有支撑。
- 菜粕:跟随豆粕走势,受CBOT大豆下跌影响,美加关税战存在变数。国内菜粕库存小幅降低,开机率和压榨量小幅降低,下游采购维稳。加菜籽进入收获期,收割进度低于历史同期,短期水产需求有支撑。
1.2 价格及价差的预测
- 行情定位:豆粕(M01)跟随外盘下跌但下方有支撑,菜粕(RM)跟随豆粕。豆粕震荡区间3200-3400,菜粕震荡区间2200-2400,关注美大豆和加菜籽收获情况。
- 基差、月差及对冲套利预测:基差较低,建议按需采购;短期M1-5正套机会;豆菜粕01价差做缩。
1.3 基础数据概览
- 近月供应端:豆粕库存小幅增高,菜粕库存小幅降低。
- 需求端:下游饲料厂有囤货趋势,豆粕仓单创新高,菜粕仓单高位。
- 远端交易预期:豆粕受外盘影响下跌但美豆生物燃料支撑仍在;ICE菜籽跟跌CBOT大豆,草原三省油菜籽收割进度落后;生猪产能去化偏慢,消费维稳;10-12月大豆到港量充裕,菜籽11月采购偏少;美大豆收割进度17%,巴西大豆播种率3.9%。
第二章本周重要信息及下周关注事件
2.1 本周重要信息
- 利多信息:马托格罗索州大豆种植面积超预期,USDA大豆出口检验量增长,美国压榨利润增长,巴西大豆出口预估调低但高于去年,美国、巴西和阿根廷大豆压榨量创新高,巴拉圭大豆种植面积可能增加。
- 利空信息:巴西9月前四周大豆出口量增加,中美峰会未降税大豆关税,巴西降雨分布不均,巴拉圭大豆种植面积扩大但依赖天气。
- 现货成交信息:下游近月物理库存小幅增加,现货出货节奏正常。
2.2 下周重要事件关注
- USDA出口检验报告、巴西Secex周报、USDA作物生长报告、USDA季度库存报告、USDA油籽压榨报告、CFTC农产品持仓。
第三章盘面解读
3.1 价量及资金解读
- 内盘:豆粕跟随外盘震荡下跌,菜粕跟随为主,关注加菜籽和美加关税战。豆粕资金看多,菜粕资金减多,期权PCR震荡走强。豆粕期限结构近B结构走强,菜粕近C结构,外盘大豆和菜籽近C结构。基差回升,豆菜粕价差增速放缓。远月基差对盘榨利与基差呈反方向走势,内盘四季度或将走强。
- 外盘:CBOT大豆跌破1300,ICE菜籽跌810。CFTC管理基金多头回升,资金面逐渐走强。
第四章估值和利润分析
4.1 产区利润跟踪
- 美豆产区压榨利润接近历史中位,南美产区巴西、阿根廷利润仍高位,加拿大菜籽国内压榨利润震荡走低。
4.2 进出口及压榨利润跟踪
- 进口大豆:中国免税框架排除大豆,但需求端对盘面支撑仍在。
- 进口菜籽:加菜籽买船利润回升,收割进度落后可能有短期供应缺口。
4.3 国际进出口
- 美国、巴西、阿根廷、中国大豆进出口数据未详细展开。
第五章供需及库存推演
5.1 国际供需平衡表推演
- 2026/2027年度美豆产量预期45.35亿蒲,种植面积8690万英亩,单产52.8蒲/英亩,出口量16.6亿蒲,期末库存3.1亿蒲。
- 巴西2026/27年度大豆产量预测1.86亿吨,阿根廷产量5000万吨。
5.2 国内供应端及推演
- 三季度到港压力持续压制近月合约,远月合约关注美豆种植。中加关税减免后,三季度菜系供应压力回归预期。
5.3 国内需求端及推演
- 国内大豆三季度结转库存偏宽裕,后续压榨量维持高位。国内豆粕前期备货后,后续消费量难有增量。
5.4 国内库存端及推演
- 三季度后巴西大豆到港,豆粕库存回升,国内年度供应压力较大。