猜你想问
这份研报主要分析了棕榈油行业的哪些方面?
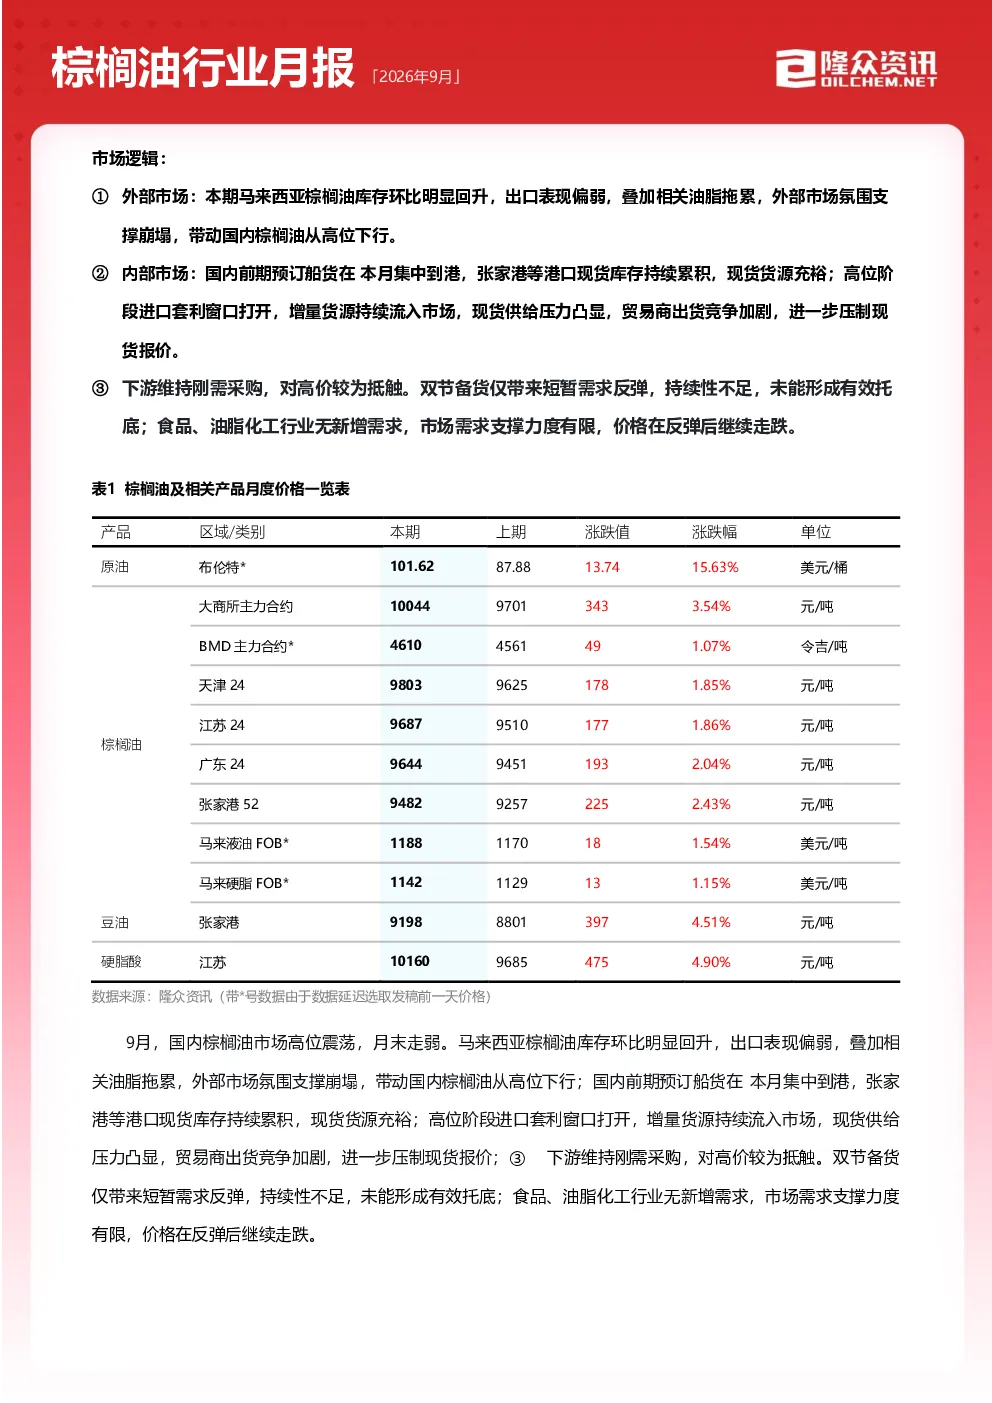
这份研报全面分析了2026年9月棕榈油行业的市场逻辑、供需平衡、成本利润、供应需求及库存情况,同时展望了下月及未来三个月的市场趋势。报告指出外部市场马来西亚棕榈油库存回升、出口偏弱,国内库存高位、进口套利窗口打开,下游需求维持刚需,整体呈现供大于求格局。
棕榈油赛道未来发展趋势如何?
棕榈油赛道未来发展趋势显示主产国逐步进入减产季,供应或有所减少,但国内库存仍处高位。印尼B50生柴推行形成底部支撑,同时印尼出口收紧政策可能限制外部供应。国内需求端随着金九银十到来或有所提升,但整体仍以刚需采买为主。地缘因素及豆棕价差变化将影响市场供需关系。
报告重点分析了棕榈油的哪些方面?
报告重点分析了棕榈油的供需平衡、成本利润传导、供应产量变化及国内港口库存情况。数据显示本期供需差虽有所缩小,但供大于求格局未改;硬脂酸等下游产品价格上涨明显,产业链传导顺畅;马来产量持续增产但受限,国内库存环比增涨7.19%;进口利润倒挂导致到港量减少,库存去库缓慢。
当前棕榈油市场现状如何判断?
当前棕榈油市场现状表现为高位震荡运行,国内港口库存绝对值仍处高位,进口利润倒挂抑制到港量,供需宽松格局未改。虽然下游采买积极性有所提高,但缺乏新单,需求支撑力度有限。国际需求维持刚需,国内市场情绪趋于理性。整体价格在反弹后继续走跌,市场面临多重利空因素。
研报提示了哪些风险点需要注意?
研报提示需关注棕榈油市场的多重风险点:主产国增产幅度是否超预期,印尼出口收紧政策实施细则,以及原油价格震荡对棕榈油价格的影响。此外,需重点关注美伊谈判进展、美联储政策动向及地缘冲突演变,这些因素可能影响商品市场风险偏好变化,进而影响棕榈油价格走势。
你可能感兴趣
2026年7月棕榈油行业月报
化石能源隆众资讯2026-07-30
2026年9月浮法玻璃行业月报
建筑建材隆众资讯2026-09-30
纸浆行业月报 2026年9月
轻工制造隆众资讯2026-09-30
2026年9月PP粉料行业月报
基础化工隆众资讯2026-09-30
2026年9月裂解C9行业月报
信息技术隆众资讯2026-09-28
隆众资讯2026年9月顺酐行业月报
基础化工隆众资讯2026-09-28
MTBE行业月报2026年9月
信息技术隆众资讯2026-09-28
2026年9月再生PET行业月报
公用事业隆众资讯2026-09-28
2026年9月生活用纸行业月报
轻工制造隆众资讯2026-09-28
2026年9月BOPP行业月报
信息技术隆众资讯2026-09-28