猜你想问
这份研报主要分析了什么内容?
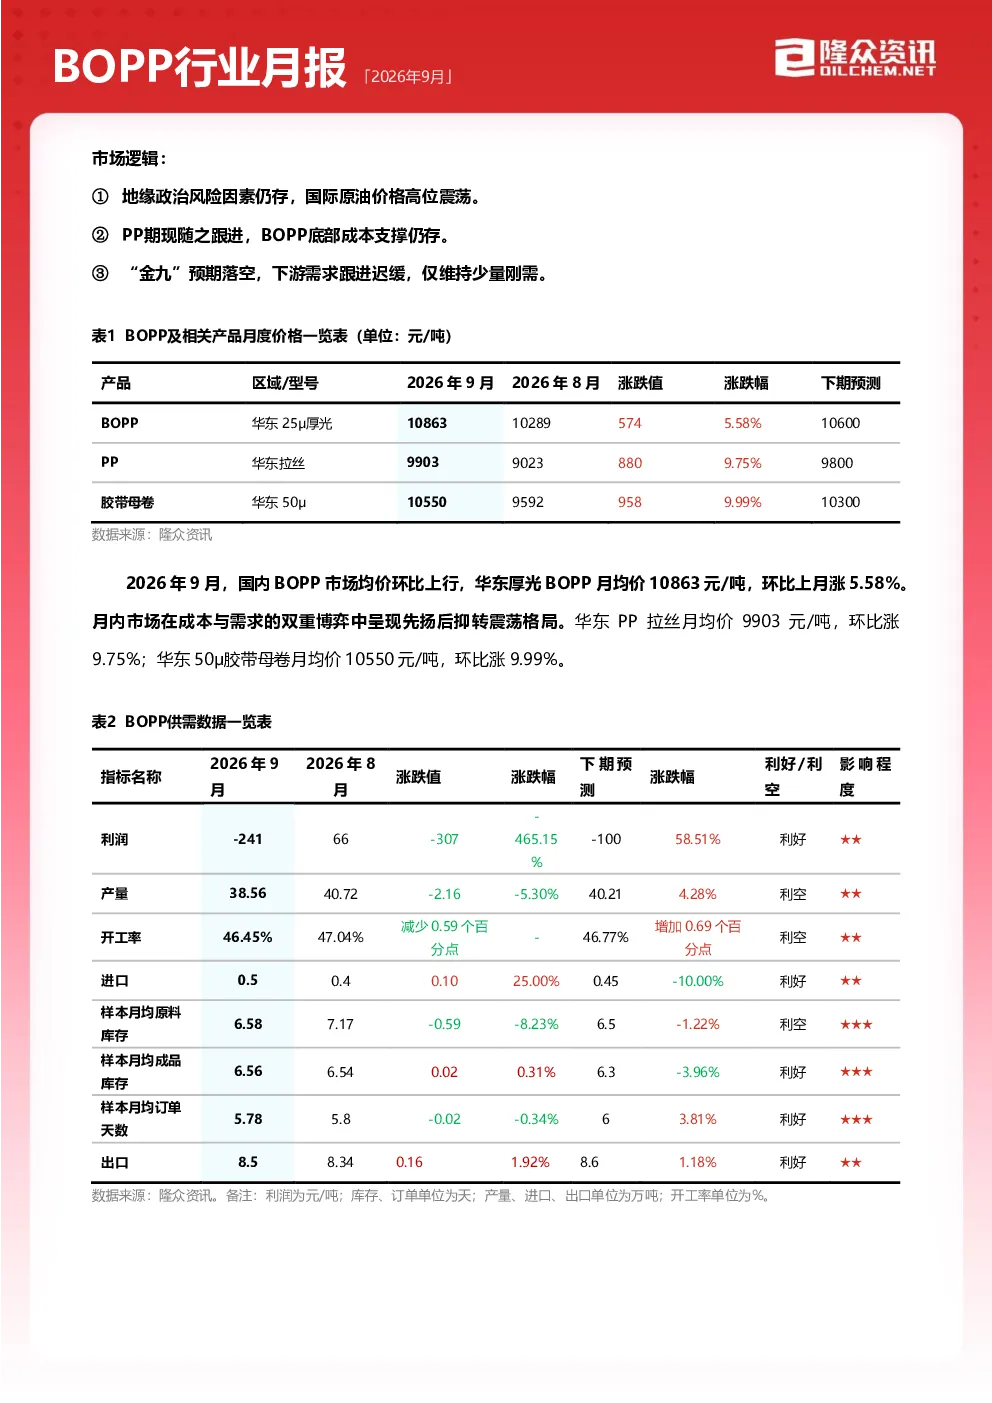
这份研报主要分析了2026年9月BOPP市场的供需平衡、成本利润、供应需求、库存进出口等多方面情况,并对10月市场进行了展望。报告指出地缘政治风险导致国际原油高位震荡,BOPP底部成本支撑存在,但下游需求跟进迟缓,市场呈现先扬后抑转震荡格局。供需差增加,总供应量环比下降,但国内表观消费量环比下滑,均价上涨但盈利未改善。10月预测产量回升,供应扩张,内需逐步修复,价格小幅回落,加工利润小幅修复,未来三个月价格整体延续震荡下行,预计区间9800-10800元/吨。
BOPP行业未来发展趋势如何?
BOPP行业未来发展趋势呈现供需两弱格局,但成本支撑存在。地缘政治风险和原油价格波动仍是主要影响因素,同时下游需求恢复缓慢,市场呈现价格走高、订单走弱的背离格局。报告预测10月产量回升,供应扩张,但内需逐步修复,价格小幅回落,加工利润小幅修复。未来三个月价格整体延续震荡下行,预计区间9800-10800元/吨。部分膜企降负或停车检修,产能利用率下降,显示行业调整态势。
报告重点分析了哪些方向?
报告重点分析了BOPP市场的供需平衡、成本利润、供应需求、库存进出口及未来展望。在供需平衡方面,供需差增加,总供应量环比下降,进口小幅增加,出口环比上行,但国内表观消费量环比下滑。成本利润方面,BOPP装置月均成本11104元/吨,月均利润-241元/吨,环比-465.15%,产业链原料利润涨跌不一,BOPP行业利润持续亏损。供应方面,9月BOPP产量38.56万吨,环比-5.3%,产能利用率46.45%。需求方面,样本订单天数5.78天,下游采购趋于谨慎。库存方面,原料库存环比-8.23%,成品库存环比+0.31%。进出口方面,8月进口量环比下降,出口量环比微增。
当前BOPP市场现状如何判断?
当前BOPP市场现状呈现供需两弱、价格震荡格局。地缘政治风险导致国际原油高位震荡,支撑BOPP成本,但下游需求跟进迟缓,仅维持少量刚需,“金九”预期落空。市场呈现先扬后抑转震荡格局,华东厚光BOPP月均价环比上涨,但盈利未改善。供需差较上期增加,总供应量环比下降,进口小幅增加,出口环比上行,但国内表观消费量环比下滑。原料库存下降,成品库存微增,显示原料按需采购,成品端小幅累库。市场均价环比上涨但盈利未改善,形成价格走高、订单走弱的背离格局。
研报提示哪些风险需要关注?
研报提示BOPP行业需关注地缘政治风险、下游采购节奏和新装置投产进度等风险。地缘政治风险导致国际原油价格高位震荡,影响BOPP成本支撑;下游采购趋于谨慎,多以刚需补货为主,需求恢复缓慢;部分膜企降负或停车检修,产能利用率下降,但新装置投产可能带来未来供应扩张压力。此外,产业链原料利润涨跌不一,BOPP行业利润持续亏损,需关注成本端波动和盈利能力改善的难度。未来三个月价格整体延续震荡下行,需关注市场能否逐步修复至合理区间。