猜你想问
这份研报主要分析了什么内容?
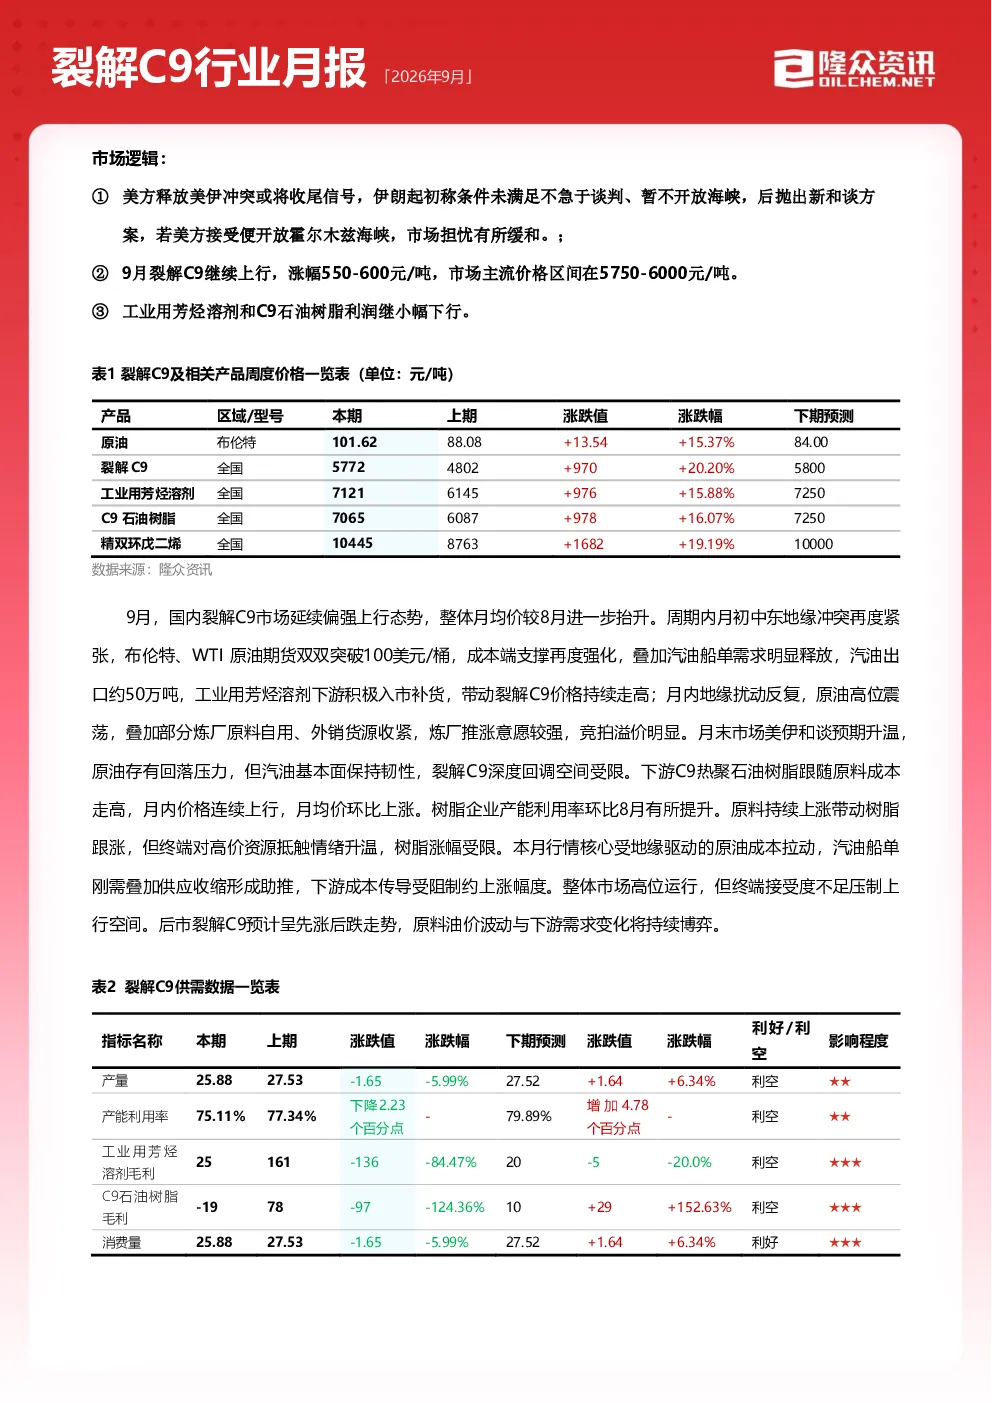
这份研报主要分析了2026年9月裂解C9行业的市场动态,包括价格走势、供需平衡、成本利润、供应需求以及未来市场展望。报告指出9月裂解C9价格上行,涨幅550-600元/吨,主流价格区间5750-6000元/吨,但下游产业链利润下跌,工业用芳烃溶剂和C9热聚石油树脂利润环比均下降。报告还分析了地缘冲突、原油价格波动等因素对市场的影响,并对10月及未来三个月的市场走势进行了预测。
裂解C9赛道未来发展趋势如何?
裂解C9赛道未来发展趋势呈现先强后弱、稳中小幅回落的运行态势。成本支撑由弱逐步转强,供应小幅增加,需求回归刚需水平。预计未来三个月主流成交区间运行在5100-5700元/吨。报告强调需关注原油走势动态、下游开工与采购节奏以及装置检修与库存变化等因素,这些因素将共同影响裂解C9市场的供需关系和价格波动。
研报重点分析了哪些方向?
研报重点分析了裂解C9市场的供需平衡、成本利润、供应需求以及未来市场展望。在供需平衡方面,报告指出9月供应收缩、刚需托底,整体紧平衡格局延续,但裂解C9产量及行业产能利用率环比抬升,市场货源供应量进一步增加。在成本利润方面,下游产业链利润下跌,工业用芳烃溶剂和C9热聚石油树脂利润环比均下降。在市场展望方面,报告预测10月裂解C9市场预计先强后弱、稳中小幅下滑运行为主。
当前裂解C9市场现状如何?
当前裂解C9市场现状表现为延续偏强上行态势,整体月均价较8月进一步抬升。9月裂解C9价格上行,涨幅550-600元/吨,主流价格区间5750-6000元/吨。地缘冲突缓和,伊朗暂不开放霍尔木兹海峡,市场担忧有所缓和;但原油期货突破100美元/桶,成本端支撑强化,汽油船单需求释放带动价格走高。下游C9热聚石油树脂价格连续上行,月均价环比上涨,但终端对高价资源抵触情绪升温。供需平衡格局紧平衡,供应量增加,需求跟进有限。
研报提示了哪些风险?
研报提示了裂解C9市场面临的风险,包括原油价格波动对成本和市场心态的影响。未来一月共4套装置计划检修,二季度检修集中,三季度产量增加,四季度有新乙烯装置开车,对价格有利空影响。下游需求分化,树脂开工负荷存抬升预期,终端对高价货源抵触,工业用芳烃溶剂依托汽油船单刚需消耗支撑。此外,需关注乙烯装置复产及开工抬升进度,留意货源供应增加现状,跟踪行业库存去化节奏,这些因素都可能对市场产生重大影响。