猜你想问
这份报告主要分析了什么内容?
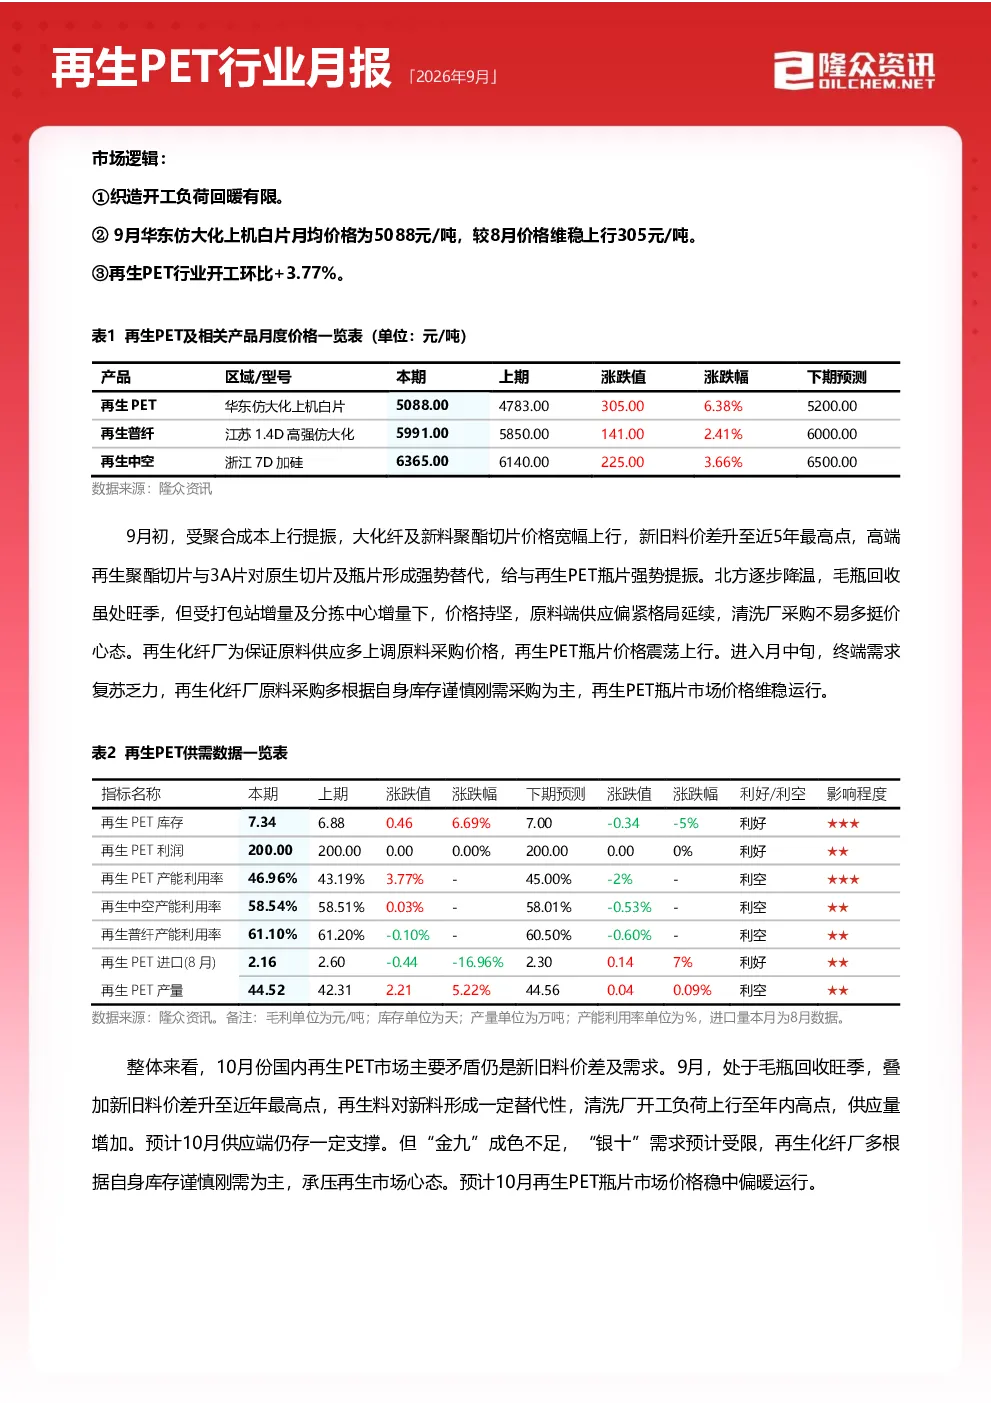
这份报告主要分析了2026年9月再生PET行业的供需平衡、成本利润、供应、需求、库存、进出口及市场展望。报告显示,9月再生PET华东、华北、华南市场价格震荡上行,供小于需格局持续,利润均值维稳在200元/吨,产量环比增长5.22%,开工负荷平均46.96%,库存环比上行,8月进口量较去年同期减少11.34%。10月市场预计稳中偏暖,华东仿大化上机白片价格预计在5100-5300元/吨。
再生PET行业未来发展趋势如何?
再生PET行业未来发展趋势显示,长期供小于需格局可能持续,受回料不稳定因素影响。新旧料价差高位时,再生料对原生料形成替代,织造开工负荷逐步回暖。产业链价值传导方面,9月再生PET利润维稳,再生普纤利润上涨,再生中空利润下降。未来需关注终端织造开机负荷变化及毛瓶回收增量情况。
报告重点分析了哪些方向?
报告重点分析了再生PET行业的供需平衡、成本利润、供应、需求、库存及进出口情况。具体包括:9月市场价格震荡上行,供小于需格局;利润均值维稳在200元/吨;产量环比增长5.22%,开工负荷上涨;库存环比增加;8月进口量减少。此外,报告还展望了10月市场运行情况及未来三个月价格预测。
当前再生PET市场现状如何判断?
当前再生PET市场现状表现为供小于需格局,受回料不稳定因素影响,长期状态可能持续。9月市场价格震荡上行,华东、华北、华南均呈现上涨趋势。供应端,产量环比增长5.22%,开工负荷平均46.96%。需求端,新旧料价差高位,再生料替代原生料趋势明显,织造开工负荷逐步回暖。库存端,企业库存环比上行,月均库存7.34天。进出口方面,8月进口量较去年同期减少。
这份研报有哪些风险提示?
这份研报提示的风险点包括:回料不稳定因素可能持续影响供需平衡;再生PET行业长期供小于需格局可能加剧市场竞争;产业链中再生中空利润持续下降,需关注其生存压力;终端织造开机负荷变化及毛瓶回收增量情况可能影响行业供需关系。此外,需关注市场价格波动及政策变化对行业的影响。