猜你想问
这份研报主要分析了什么内容?
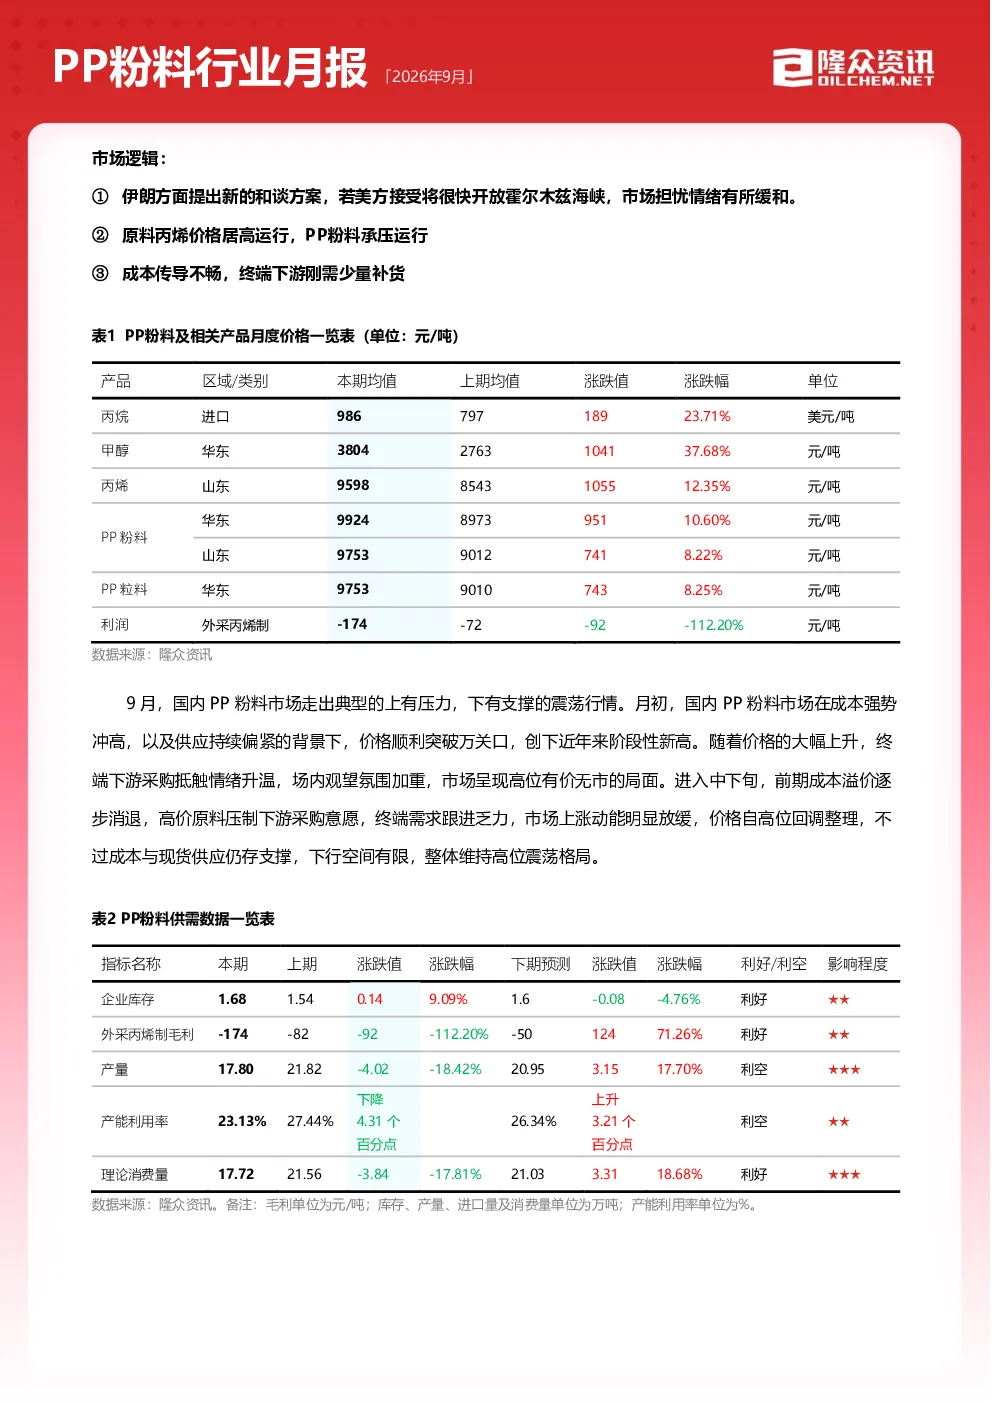
这份研报主要分析了2026年9月PP粉料行业的市场行情。报告指出国内PP粉料市场呈现震荡行情,月初因成本上涨和供应偏紧突破万关口,月度均价上涨10.60%。高价导致终端采购抵触,市场高位有价无市,中下旬价格回调整理。供需平衡呈供大于求格局,需求端边际好转但受成本和供应影响明显,交投放缓。报告还分析了成本利润、供应、需求、库存等方面,并对下月市场进行了展望,预计供需差持续正值,10月终端旺季但需求难放量,市场多空博弈,价格高位偏弱震荡。
PP粉料赛道未来发展趋势如何?
PP粉料赛道未来发展趋势呈现震荡走弱态势。报告显示,未来三个月供应端压力逐步兑现,粒料替代效应增强,粉料行情重心下移。伊朗和谈新方案可能缓和市场担忧情绪,但原料丙烯价格高企压制PP粉料价格。成本传导不畅,终端下游刚需补货,但需求受成本和供应影响明显。产业链利润集中于上下游,中间环节PP粉料利润持续承压。粉、粒价差走势,粒料新装置投产进度,成本端丙烯、丙烷价格走势是未来需要关注的重点。
报告中重点分析了哪些方向?
报告中重点分析了供需平衡、成本利润、供应、需求和库存等方面。在供需平衡方面,报告指出供需差持续正值,供应端因检修和成本压力下降,需求端受成本和粉粒价差影响减弱,下期供应压力仍存,供大于求格局短期内难扭转。在成本利润方面,外采丙烯、PDH、MTO制PP粉利润均下降,原料价格上涨幅度大于PP粉料,利润承压。在供应方面,本月产量及产能利用率下降,部分装置检修和临时停车导致供应收缩。在需求方面,下游塑编、无纺布等行业开工率上涨,但受成本和粉粒价差影响,需求未见明显提升。在库存方面,截至9月24日,企业库存环比上升9.09%,同比下降,主要因供应收缩和成本传导不畅。
当前PP粉料市场现状如何?
当前PP粉料市场呈现震荡行情,月初因成本上涨和供应偏紧突破万关口,月度均价上涨10.60%。高价导致终端采购抵触,市场高位有价无市,中下旬价格回调整理,但成本和供应支撑下行空间有限。本期供需平衡呈供大于求格局,需求端边际好转但受成本和供应影响明显,交投放缓。企业库存环比上升9.09%,同比下降,主要因供应收缩和成本传导不畅。市场多空博弈,价格高位偏弱震荡。
这份研报提示了哪些风险?
这份研报提示了几个风险点。首先,供需差持续正值,供应端压力持续存在,下期装置检修重启时间不确定,可能导致供应收缩。其次,原料丙烯价格高企,压制PP粉料价格,成本传导不畅,产业链利润集中于上下游,中间环节PP粉料利润持续承压。再次,下游需求受成本和粉粒价差影响明显,部分硬刚需转向替代品加工。最后,粉、粒价差走势,粒料新装置投产进度,成本端丙烯、丙烷价格走势等因素也可能影响市场行情。