猜你想问
蘅东光研报核心内容是什么?
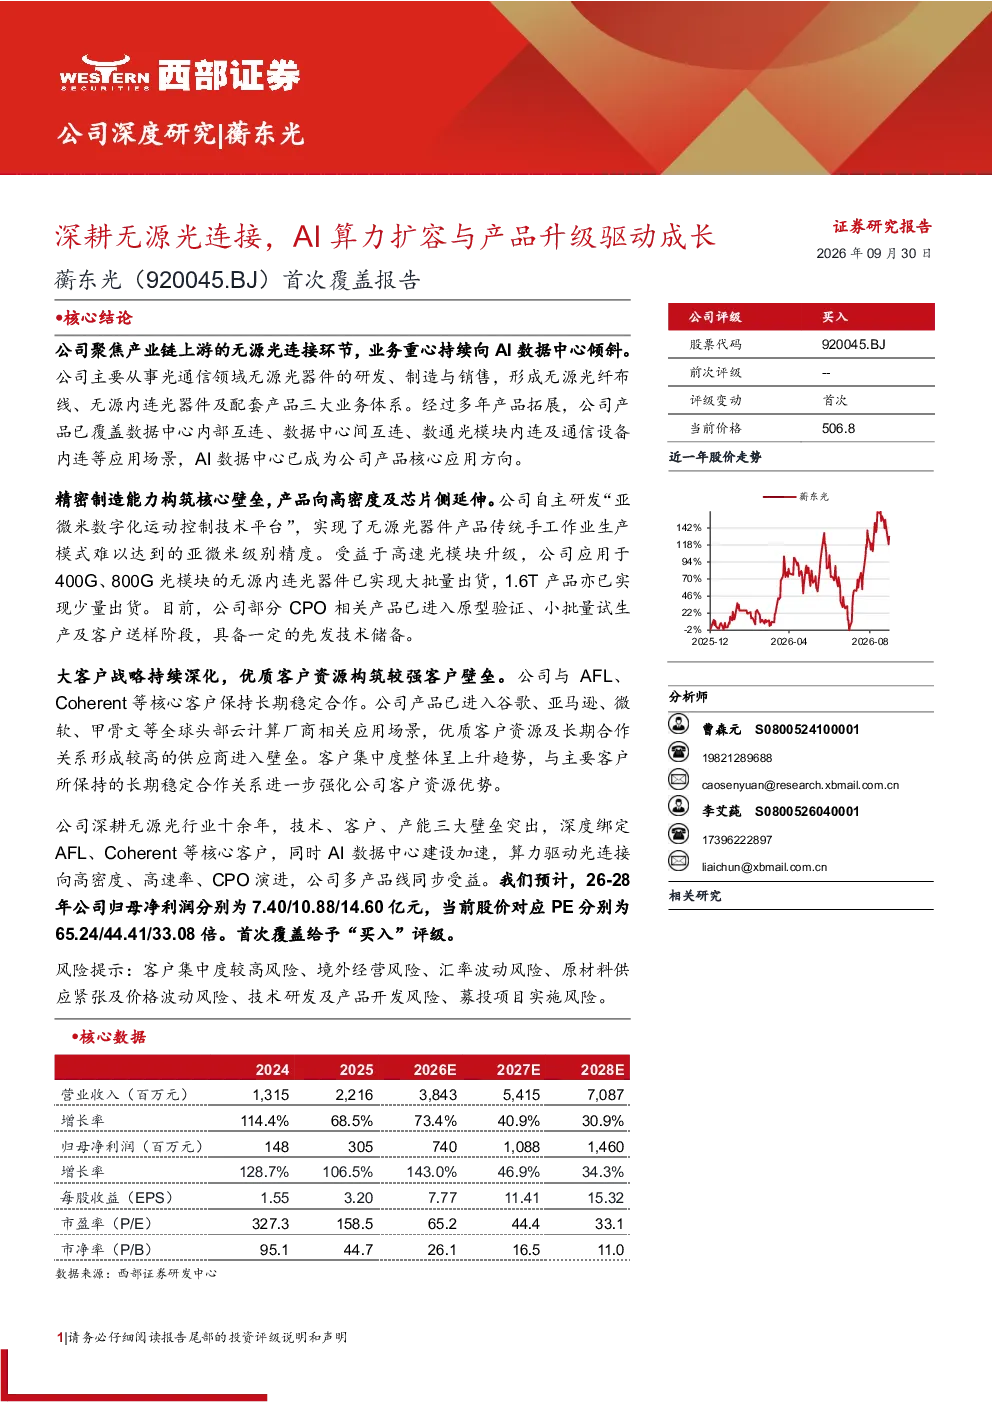
蘅东光深耕无源光连接领域十余年,聚焦产业链上游,产品覆盖数据中心内部互连、数据中心间互连、数通光模块内连及通信设备内连等应用场景,业务重心持续向AI数据中心倾斜。公司凭借精密制造能力、优质客户资源和纵向一体化布局构筑核心壁垒,多产品线同步受益于AI算力扩容和产品升级。
无源光连接赛道发展趋势如何?
AI数据中心互联密度提升,带动无源光纤布线产品需求扩张,公司超大芯数、高密度产品竞争力增强。高速光模块升级叠加硅光渗透,无源内连需求同步扩张,公司400G/800G产品已进入放量阶段。CPO产业化进程加快,公司提前布局高密度无源光连接,多项相关技术已进入验证及客户导入阶段。
研报重点分析了哪些方向?
研报重点分析了AI数据中心互联密度提升对无源光纤布线产品需求的带动作用,高速光模块升级与硅光渗透对无源内连需求的扩张影响,CPO产业化进程中的高密度无源光连接布局,以及公司精密制造能力、产品向高密度及芯片侧延伸、研发投入、大客户战略、纵向一体化布局等核心竞争优势。
无源光连接市场现状如何?
无源光连接市场呈现AI数据中心需求扩张、高速光模块升级、硅光渗透加速等趋势。蘅东光凭借其超大芯数、高密度产品竞争力,400G/800G产品进入放量阶段,并在CPO领域提前布局。公司无源光纤布线产品产能利用率由75.38%提升至93.62%,无源内连光器件产能利用率波动中总体向好,境外收入占比持续提升至92.84%,前五大客户销售收入占比由66.74%提升至78.34%。
研报提示了哪些风险?
研报提示的主要风险包括客户集中度较高,境外经营可能面临的风险,汇率波动可能带来的影响,原材料供应紧张及价格波动风险,技术研发及产品开发的不确定性,以及募投项目实施进度可能存在的风险。
你可能感兴趣
蘅东光920045BJ明日1231上市领先精密光连接制造商AI数据中
未知机构2025-12-31
北交所策略专题报告:蘅东光上市在即,布局AI算力浪潮下的“光”机遇
信息技术开源证券2025-12-27
蘅东光-深耕CPO光电共封装与高端光通信绑定龙头畅享AI资本开支红利20260914
未知机构2026-09-14
蘅东光920045BJ业绩超预期兑现AI算力需求爆发与招股书募投项目产
未知机构2026-01-27
蘅东光中报业绩速评MPO FAU无源小巨人加速
未知机构2026-08-23
蘅东光CPO时代最受益标的继续重点推荐AI算力浪潮下蘅
未知机构2026-02-04
【寻找年报预期差】四季度净利润同比大增121%超预期,需求端充分受益AI算力链红利!这家公司受益于GPU快速升级迭代,旗下1·6T相关的光无源器件、光引擎等产品有望贡献新的业绩增量
未知机构2024-01-22
贯通光、铜与服务器,构建AI算力时代的连接底座
兴证国际2026-03-20
AI光互联无源器件核心供应商,CPO卡位打开成长空间
中泰证券2026-07-31
申万军工 TMT等 华丰科技2607 从铜到光 AI算力连接平台型公司
未知机构2026-07-02