猜你想问
纯碱月报核心内容是什么?
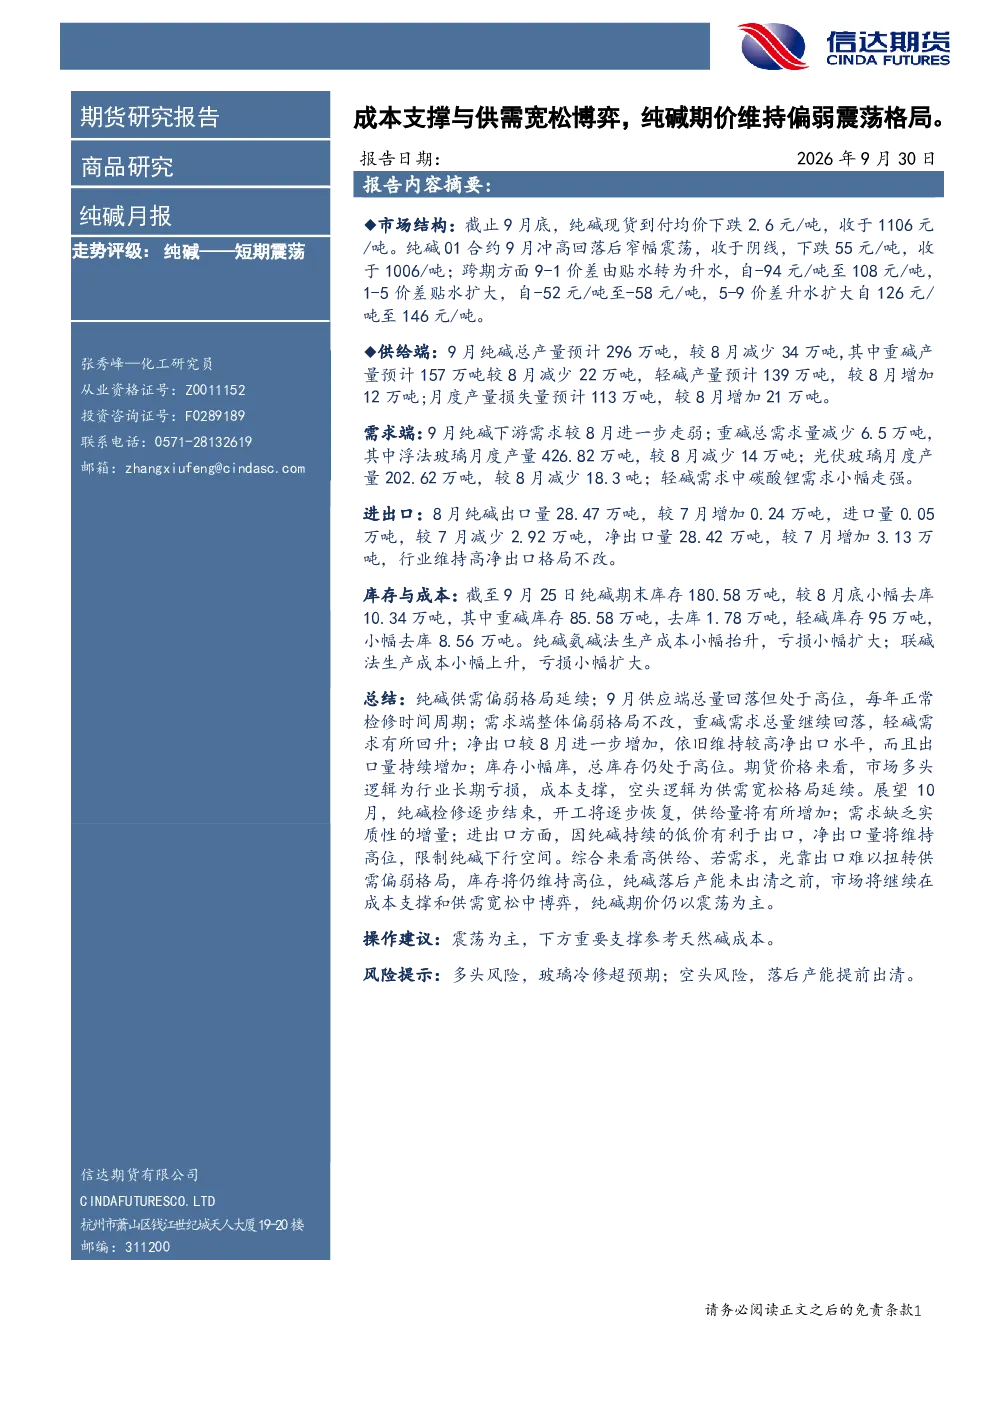
本报告分析了纯碱市场的短期走势,指出纯碱短期呈现震荡态势。报告详细解析了供给端9月总产量预计296万吨,较8月减少34万吨,其中重碱产量157万吨减少22万吨,轻碱产量139万吨增加12万吨。需求端9月整体走弱,重碱需求减少6.5万吨,下游浮法玻璃产量426.82万吨减少14万吨,光伏玻璃产量202.62万吨减少18.3万吨,轻碱需求中碳酸锂需求小幅走强。进出口方面,8月出口量28.47万吨增加,进口量0.05万吨减少,净出口量28.42万吨增加,维持高净出口格局。库存方面,截至9月25日纯碱期末库存180.58万吨,较8月底小幅去库10.34万吨。成本端,氨碱法与联碱法生产成本均小幅上升,亏损扩大。
纯碱行业发展趋势如何?
纯碱行业供需偏弱格局延续,9月供应端总量虽回落但处于高位,处于正常检修周期;需求端整体偏弱,重碱需求继续回落,轻碱需求有所回升。净出口维持高位,限制纯碱下行空间。展望10月,纯碱检修逐步结束,开工恢复供给量增加,但需求缺乏实质增量。在落后产能未出清前,市场将在成本支撑与供需宽松中博弈,纯碱期价以震荡为主。
报告重点分析了哪些方向?
报告重点分析了纯碱市场的供需两端。供给端关注了9月产量变化,重碱与轻碱产量调整,以及月度产量损失量增加。需求端则聚焦下游重碱需求减少,浮法玻璃与光伏玻璃产量下降,轻碱需求中碳酸锂需求走强。此外,报告还深入探讨了进出口情况,库存变化,生产成本变动,以及期货价格的多头与空头逻辑。
当前纯碱市场现状如何判断?
当前纯碱市场呈现供需偏弱格局,供应端总量虽有所回落但处于高位,需求端整体偏弱,重碱需求持续减少,轻碱需求仅小幅回升。库存虽小幅去库,但总量仍处于高位。进出口方面维持高净出口水平,对价格形成支撑。成本端氨碱法与联碱法生产成本均上升,亏损扩大。整体来看,纯碱市场在成本支撑与供需宽松间博弈,期价以震荡为主。
研报提示哪些风险?
本报告提示纯碱市场相关风险:多头风险在于玻璃行业可能出现的超预期冷修,导致需求下降;空头风险则在于落后产能可能提前出清,进一步加剧供需宽松格局。这些风险因素可能影响纯碱的供需平衡与价格走势,需密切关注行业动态变化。