猜你想问
这份研报主要分析了什么内容?
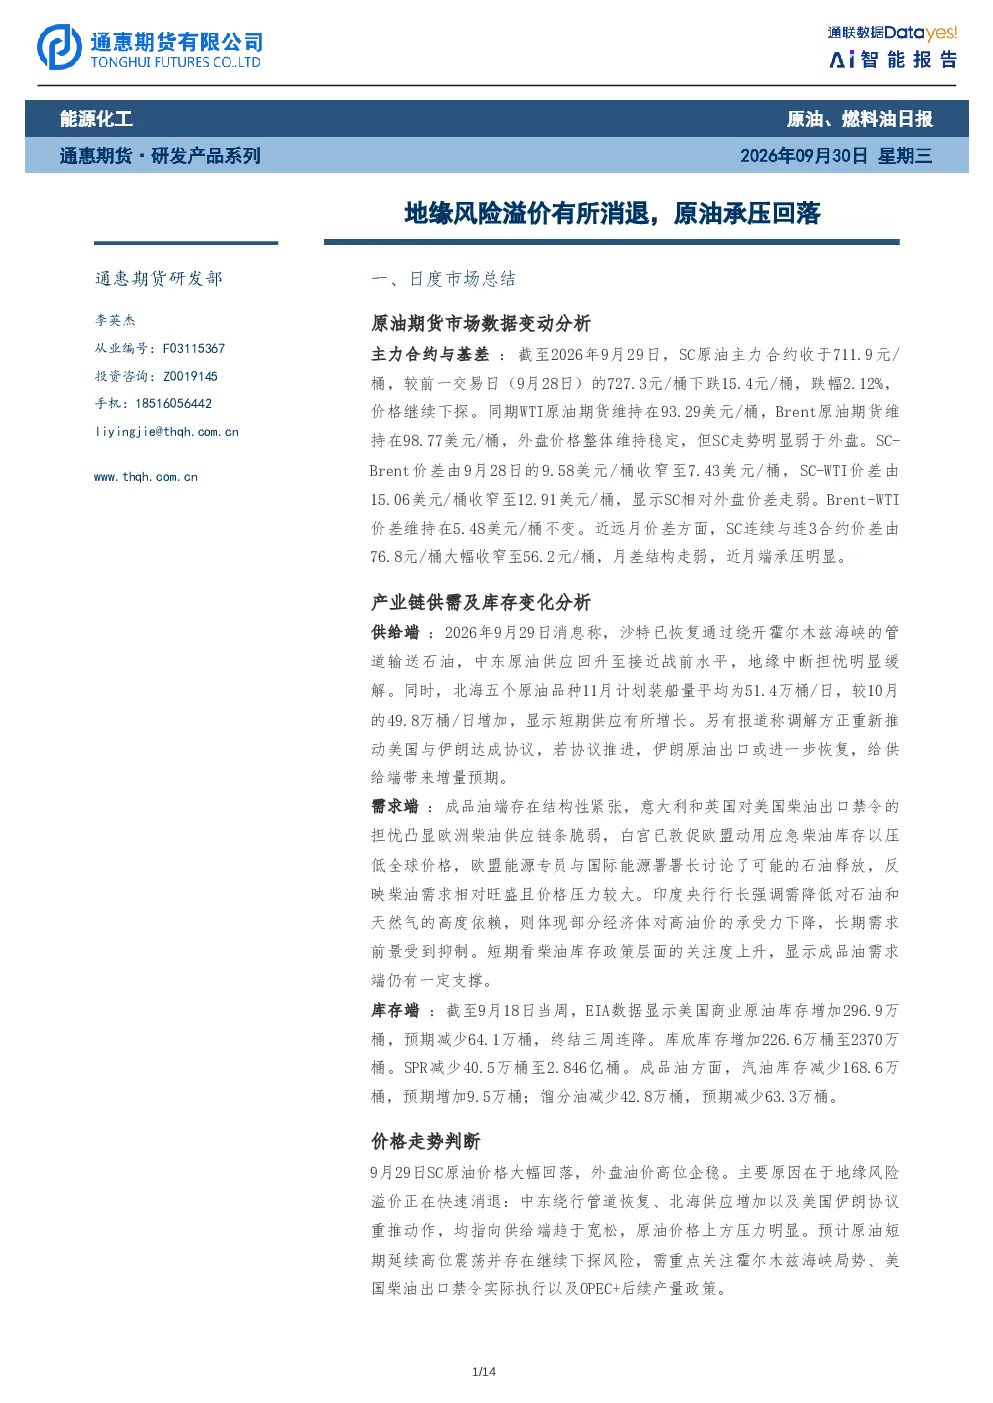
这份研报分析了SC原油主力合约9月29日的价格变动,显示其收于711.9元/桶,下跌15.4元/桶,跌幅2.12%。报告还探讨了SC相对外盘价差、近月合约月差、外盘WTI和Brent的稳定性以及SC-Brent和SC-WTI价差的变化。供给端方面,沙特恢复管道输送、北海供应增加、伊朗协议推进等因素导致地缘风险溢价消退,供给端趋于宽松。需求端则关注欧洲柴油供应链紧张、白宫敦促欧盟动用库存以及印度央行强调降低石油依赖的情况。库存端方面,SC原油仓单持平,燃料油仓单减少。价格走势判断上,报告认为SC原油短期延续高位震荡并存在继续下探风险,需关注霍尔木兹海峡局势、美国柴油出口禁令及OPEC+产量政策。
原油行业未来发展趋势如何?
原油行业未来发展趋势需关注多个方面。供给端,地缘政治风险仍是关键变量,如霍尔木兹海峡局势的稳定性、沙特等主要产油国的产量政策调整,以及伊朗核协议的进展都可能影响全球原油供应。需求端,全球经济复苏情况、主要经济体的能源政策,特别是欧洲的能源转型进程和印度的石油依赖度变化,将影响原油需求。此外,技术进步如新能源车的普及率提升也可能对长期需求产生影响。市场参与者需持续关注这些因素的综合作用,以判断原油行业的未来走向。
研报重点分析了哪些方向?
研报重点分析了SC原油主力合约的价格波动及其驱动因素,包括内外盘价差变化、月差变化等市场表现。在供给端,重点关注了沙特、北海和伊朗的供应情况,以及地缘风险溢价对供给端的影响。需求端则分析了欧洲柴油供应链、欧盟库存政策以及印度央行的政策立场。库存端,报告考察了SC原油和燃料油的仓单变化。最后,报告对价格走势进行了判断,提示了短期高位震荡和继续下探的风险,并强调了霍尔木兹海峡局势、美国柴油出口禁令及OPEC+产量政策等关键风险因素。
当前原油市场现状如何判断?
当前原油市场现状可以从多个维度进行判断。价格方面,SC原油主力合约近期出现下跌,显示市场承压。价差方面,SC相对外盘价差走弱,近月合约月差走弱,SC-Brent和SC-WTI价差收窄,反映市场内部及与国际市场的联动性增强。供给端,沙特恢复管道输送、北海供应增加、伊朗协议推进等因素导致供给趋于宽松,地缘风险溢价消退。需求端,欧洲柴油供应链紧张显示局部需求旺盛,但印度央行强调降低石油依赖则暗示部分经济体需求可能放缓。库存端,SC原油仓单持平,燃料油仓单减少,显示库存变化不大。综合来看,当前原油市场处于多空因素交织的状态,需密切关注后续政策动向和市场情绪变化。
研报提示了哪些风险?
研报提示了多个关键风险因素。首先,霍尔木兹海峡局势的不确定性可能引发新的地缘政治风险,影响全球原油运输安全。其次,美国柴油出口禁令的执行情况可能对全球原油供需格局产生影响,需关注相关政策的变化。此外,OPEC+的产量政策调整也是重要风险,任何增产或减产决定都可能显著影响市场预期和价格。需求端风险方面,欧洲柴油供应链的紧张状况可能持续,但全球经济增长放缓或主要经济体货币政策收紧也可能抑制需求。最后,新能源技术的快速发展可能长期改变能源消费结构,对原油需求构成潜在挑战。这些因素均需持续关注,以评估原油市场的潜在风险。