猜你想问
这份研报主要分析了什么内容?
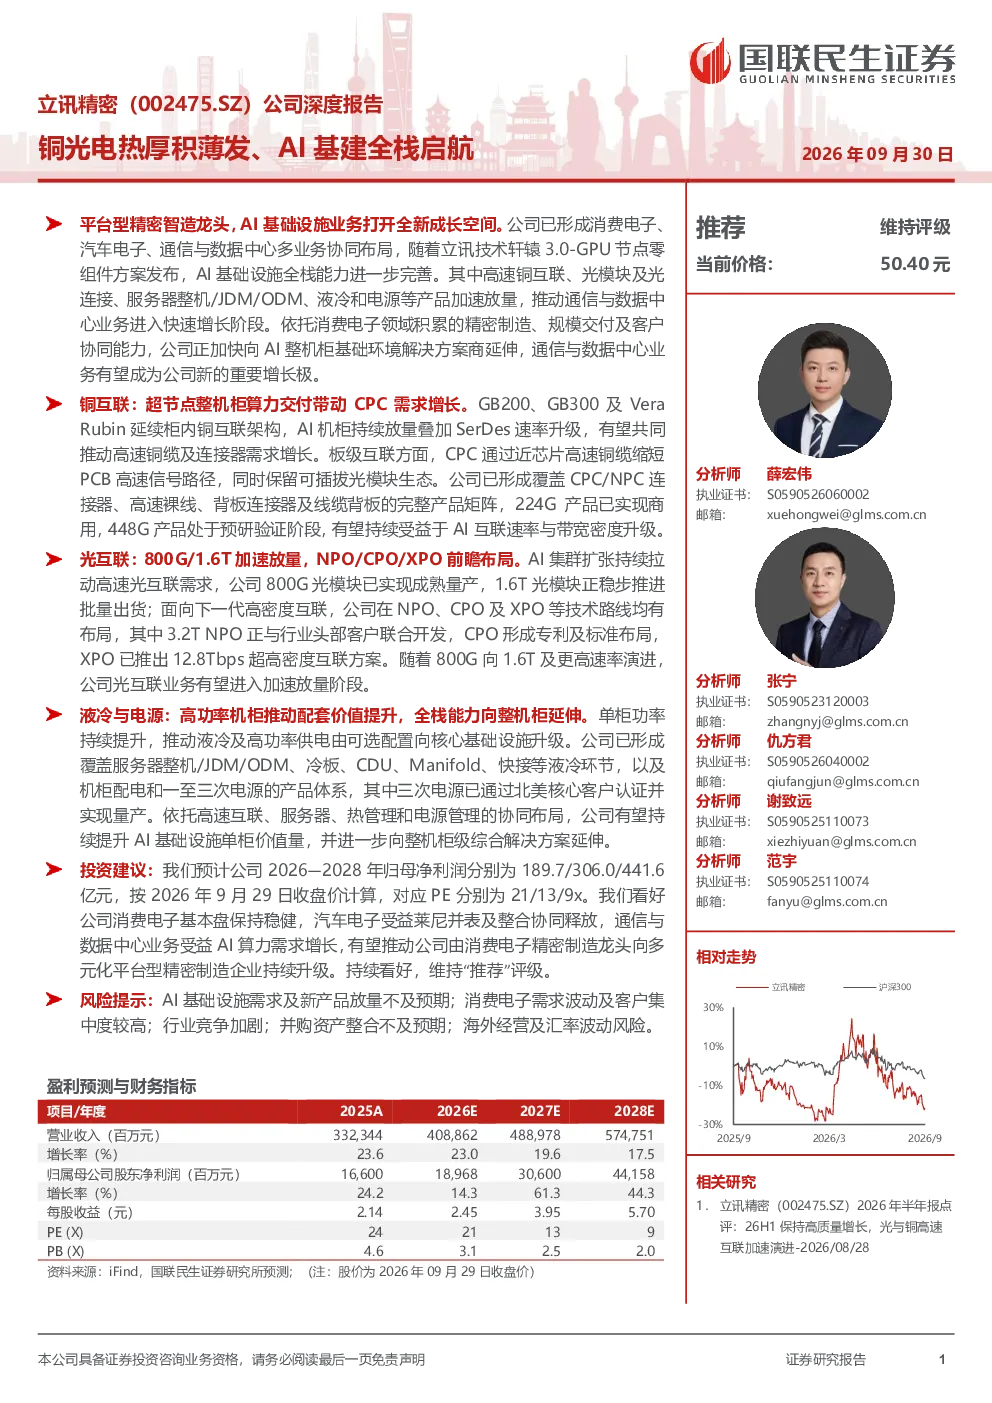
这份研报主要分析了立讯精密在AI基础设施领域的全栈布局和业务进展。报告详细介绍了公司在消费电子、汽车电子、通信与数据中心三大业务板块的业绩表现和未来增长潜力,重点阐述了立讯技术和汇聚科技在高速铜互联、光互联、液冷与电源等AI基础设施关键领域的研发进展和商业化成果。此外,报告还预测了公司未来几年的盈利情况,并提示了AI基础设施需求不及预期、消费电子需求波动、行业竞争加剧等风险因素。
AI基础设施行业的发展趋势如何?
AI基础设施行业正迎来快速发展期,AI算力需求持续增长推动高速铜互联和光互联市场扩张。预计到2030年,高速铜互联市场规模将增至4,837亿元,高速光互联市场规模将增至1,123亿美元。立讯精密凭借在高速互连、热管理、电源管理等方面的全栈能力,已形成覆盖芯片侧、背板与外部I/O的高速铜互联产品矩阵,并覆盖FRO、LRO/LPO、NPO、CPO、XPO等全技术路线的光互联产品体系,位居全球市场前列。
报告重点分析了立讯精密的哪些业务方向?
报告重点分析了立讯精密在AI基础设施领域的三大业务方向:一是消费电子业务,作为公司基本盘,2025年收入2,643亿元,毛利率11%,收入占比80%,AI PC等终端创新和闻泰ODM资产并表将支撑板块持续增长;二是汽车电子业务,2025年收入393亿元,同比增长185%,毛利率15.8%-16.1%,已成为公司第二大毛利来源,Leoni并表进一步推动板块增长;三是通信与数据中心业务,2025年收入246亿元,同比增长34%,毛利率18.4%,发展潜力巨大,公司持续加码AI算力赛道布局。
当前AI基础设施市场的现状如何?
当前AI基础设施市场正处于高速增长阶段,AI算力需求推动高速铜互联和光互联市场持续扩张。立讯精密已形成覆盖芯片侧、背板与外部I/O的高速铜互联产品矩阵,并覆盖FRO、LRO/LPO、NPO、CPO、XPO等全技术路线的光互联产品体系,位居全球市场前列。公司在液冷与电源领域也形成完整产品体系,三次电源已通过北美核心客户认证并实现量产。
研报提示了哪些主要风险?
研报提示了AI基础设施需求及新产品放量不及预期、消费电子需求波动及客户集中度较高、行业竞争加剧、并购资产整合不及预期、海外经营及汇率波动风险等主要风险。此外,报告还指出AI基础设施市场竞争激烈,新技术迭代快,企业需持续加大研发投入以保持竞争优势。