猜你想问
这份研报的核心内容是什么?
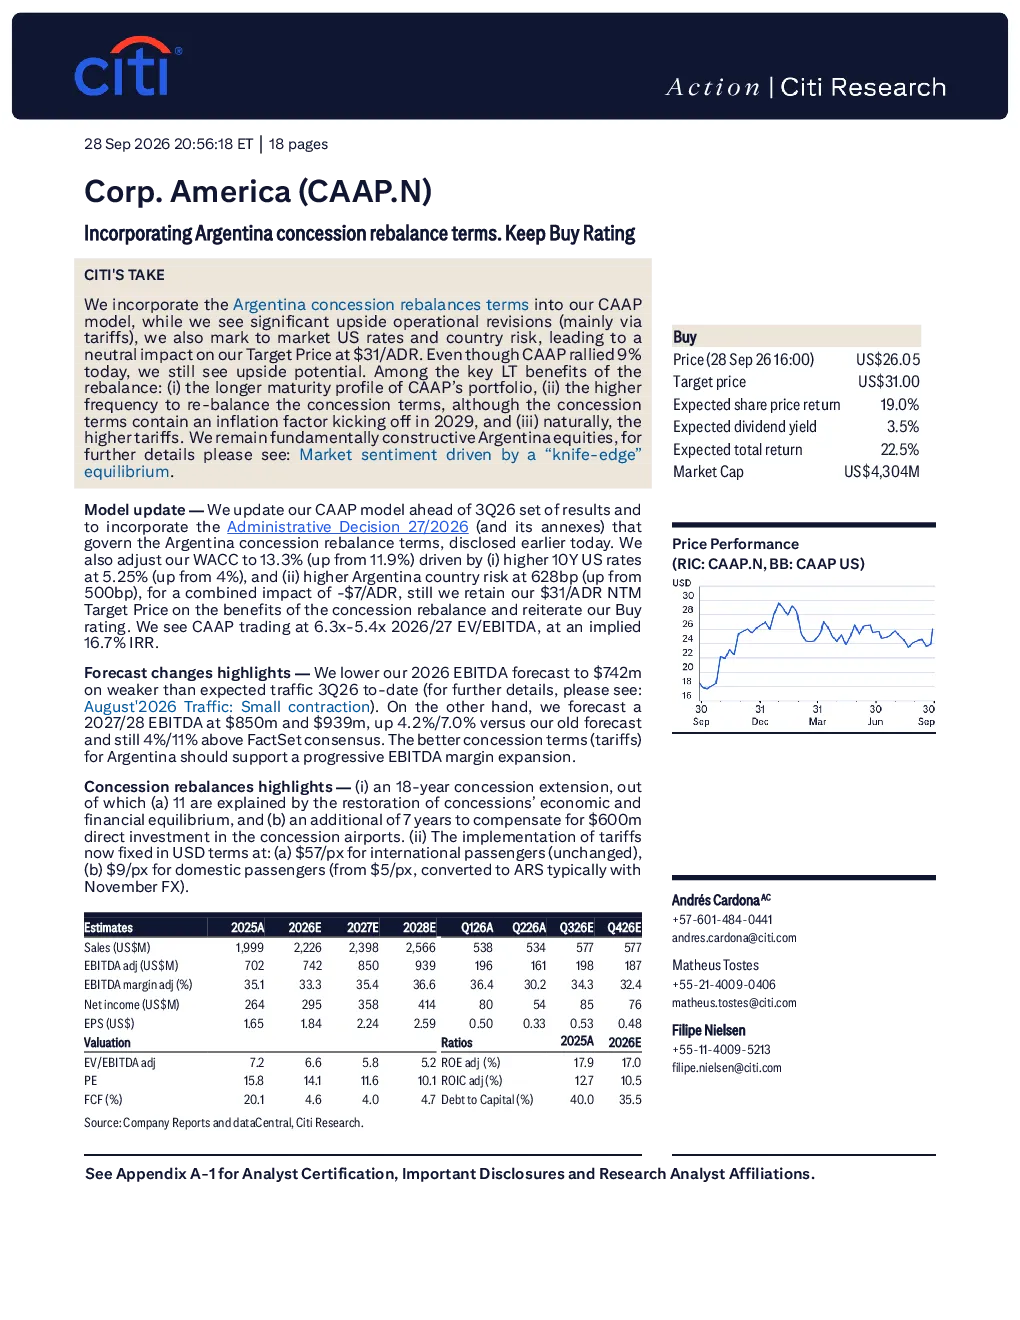
Citigroup将阿根廷特许经营权调整条款纳入Corp. America (CAAP.N)的CAAP模型,尽管运营调整(主要涉及关税)带来显著上行潜力,但美国利率和主权风险的市场化导致目标价维持在31美元/ADR,维持“买入”评级。调整后的特许经营权主要利好包括更长的到期期限、更频繁的调整频率(尽管2029年起包含通胀因素)、以及更高的关税。
特许经营权调整对行业发展趋势有何影响?
特许经营权调整主要利好包括更长的到期期限、更频繁的调整频率(尽管2029年起包含通胀因素)、以及更高的关税。这些调整有助于提升企业的长期稳定性和盈利能力,推动行业向更可持续的方向发展。同时,关税的调整可能影响企业的收入结构,需要关注其对整体业绩的长期影响。
研报重点分析了哪些方向?
研报重点分析了阿根廷特许经营权调整条款对Corp. America的财务影响,包括加权平均资本成本(WACC)的调整、盈利预测的更新、以及子公司估值与风险。此外,还探讨了特许经营权调整细节、投资策略与风险,以及各子公司的发展前景和潜在风险。
当前市场对Corp. America的判断如何?
当前市场对Corp. America的判断较为积极,尽管美国利率和主权风险的市场化导致目标价维持在31美元/ADR,但阿根廷特许经营权调整条款的利好因素仍为股价带来上行空间。此外,阿根廷核心业务的实际保证内部收益率(IRR)、意大利业务的良好增长前景以及巴西业务的重启增长动能,也提升了市场对其的信心。
研报提示了哪些风险?
研报提示的主要风险包括意大利政府否决重大战略决策、部分市场政策引发社会动荡、以及经济中断、疾病爆发等导致的旅客流量风险。此外,子公司方面也存在风险,如航空公司非理性产能决策、宏观经济风险(尤其是航空业影响)、监管风险、自然灾害等。需要关注这些风险对整体业务的影响。
你可能感兴趣
一个大型帐篷:新民主党(NDP)将重新掌权,但其新领导层提供了一个全新的开始,一个基础广泛的政治联盟应该在经济政策方面提供足够的制衡。我们维持增持评级,并建议买入SURINM33s和SURINM50s。
建筑建材巴克莱银行2025-06-04
Alliant Energy Corp. (LNT):持续改进的数据中心故事爱荷华州。IRA担忧导致评级上调至买入
Jefferies2025-05-20
纳入股票 连接重新评级驱动因素
招银国际2023-03-06
纳入恒生半导体指数、进行分销商战略性调整、四季度定价能力提升;重申“买入”评级
招银国际2025-11-05
重新平衡规模和盈利能力;维持持有
德意志银行2016-08-26
格伦马克制药(GNP IN):买入:重新评级的逻辑依然成立
汇丰银行2025-05-26
浙江新和成(002001 CH)买入基于韧性前景重新评级,淡化维生素周期性担忧
汇丰银行2025-05-15
EchoStar(ECHO.O)重新覆盖给予买入高风险评级
花旗2026-07-07
海外业务进展提速,纳入港股通改善流动性;维持买入
交银国际2025-03-27
重新评级为股价催化剂,维持“收集”
国泰君安证券2020-07-09