猜你想问
万联晨会研报核心内容是什么?
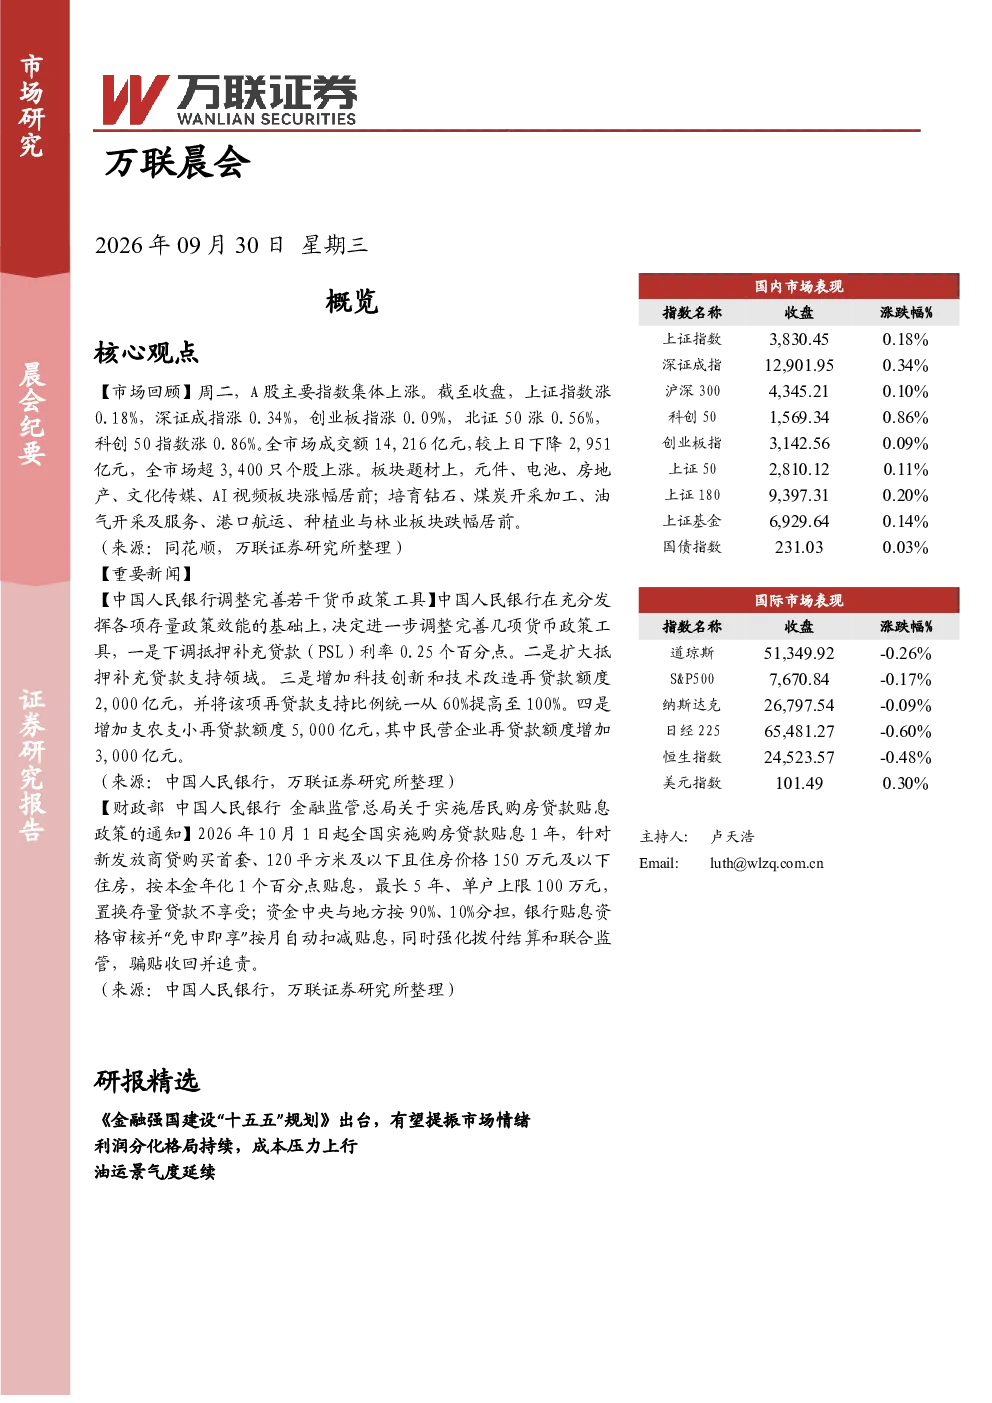
万联晨会研报核心内容聚焦于A股市场近期表现、重要经济政策解读以及重点行业分析。报告回顾了A股主要指数的涨跌情况,分析了市场流动性变化,并重点解读了中国人民银行下调PSL利率及居民购房贷款贴息政策等关键信息。此外,报告还深入剖析了《金融强国建设“十五五”规划》对市场情绪的潜在影响,以及工业企业利润分化、成本压力上行等经济数据所揭示的行业趋势。
报告对哪些赛道/行业发展趋势进行了分析?
报告对多个赛道和行业的发展趋势进行了分析。在市场方面,报告关注了F5G概念、物业管理等板块的主力净流入情况,以及半导体、通信设备等板块的交投热度。在行业方面,报告重点分析了采矿业利润上行、制造业结构分化以及AI驱动特征等制造业趋势,同时探讨了油运景气度延续、民航运输量增长等交运行业动态。此外,报告还建议关注科技领域细分赛道、红利价值股及上游资源品板块的投资机会。
报告重点分析了哪些方向?
报告重点分析了A股市场近期表现、市场流动性变化、投资者情绪、行业发展趋势以及相关风险因素。具体而言,报告详细解读了9月A股主要宽基指数表现,分析了市场流动性回落的背景和影响,探讨了国内需求侧走弱、地缘冲突升级等因素对投资者情绪的影响。在行业分析方面,报告聚焦了工业企业利润分化、成本压力上行、采矿业利润上行、制造业结构分化等关键趋势。此外,报告还从海外经济形势和国内经济运行角度提出了行业配置建议。
当前市场现状如何判断?
当前市场现状呈现出多维度特征。一方面,A股主要指数集体上涨,但市场流动性有所回落,超3,400只个股上涨,显示市场内部存在结构性机会。另一方面,投资者情绪受地缘冲突升级、海外流动性收紧等因素影响而走弱,但市场韧性有望增强。经济数据方面,8月规上工业企业利润同比下跌,但营收增速上行,PPI同比回升,显示经济运行存在结构性分化。政策层面,中国人民银行下调PSL利率、实施居民购房贷款贴息政策等举措有望为市场提供支撑。
研报提示了哪些风险因素?
研报提示了多个潜在风险因素。在海外方面,美国通胀仍高于目标区间,9月FOMC会议可能加息,存在海外经济衰退的风险。在国内方面,经济复苏力度可能偏弱,政策成效未达预期,消费、基建修复可能面临挑战。此外,地缘政治风险、汇率波动、地缘政治冲突以及油价波动等外部因素也可能对市场产生影响。这些风险因素需要投资者密切关注,并在投资决策中予以充分考虑。