猜你想问
这份研报主要讲了什么内容?
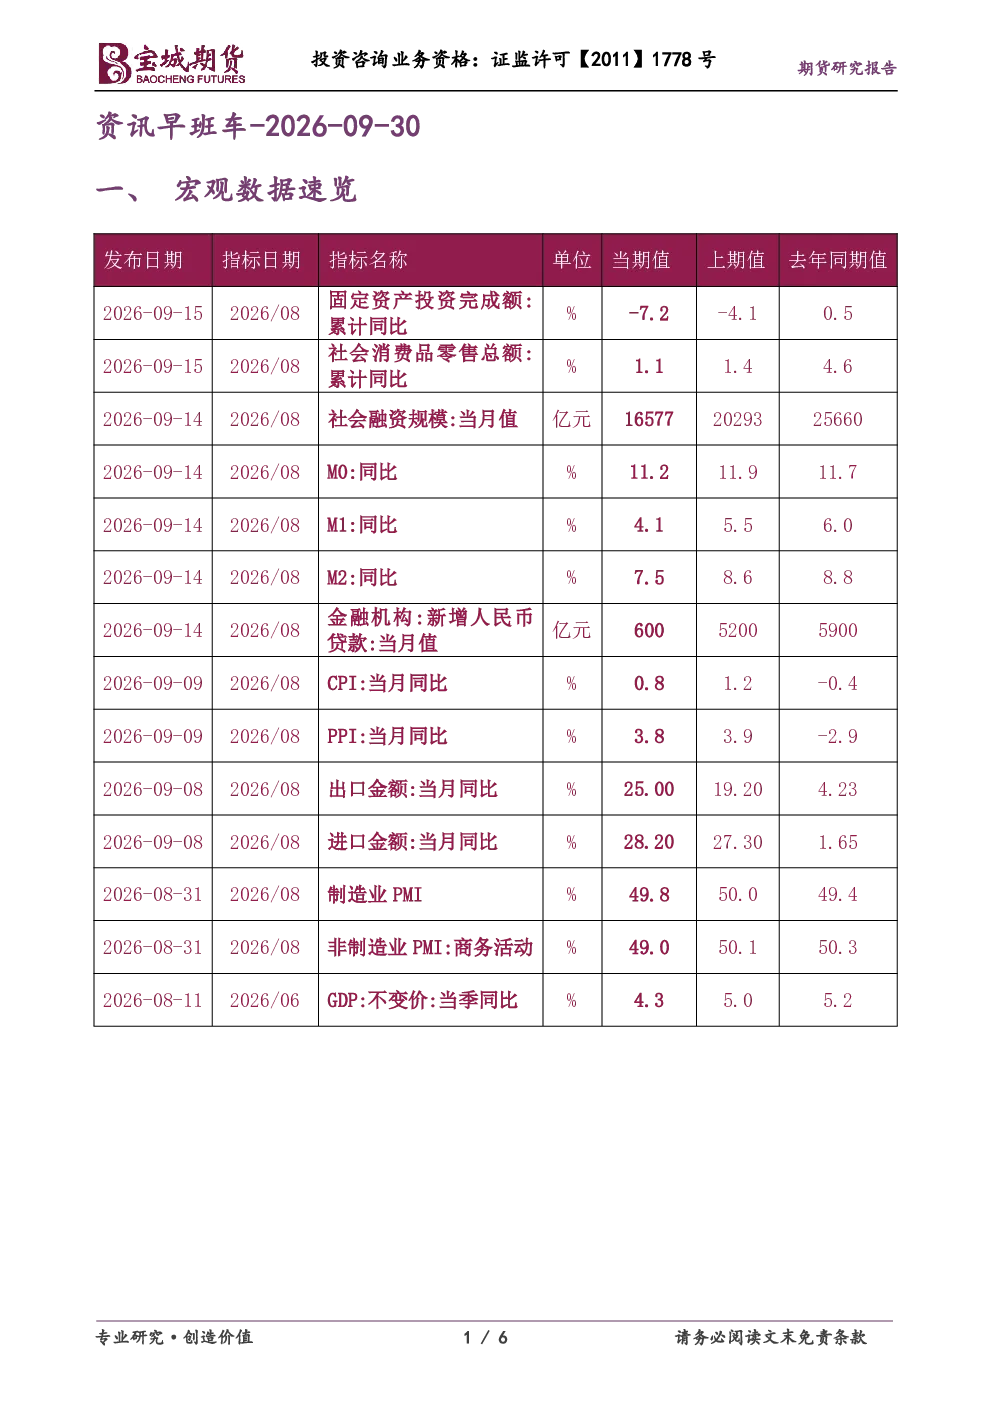
这份研报涵盖了宏观数据速览、商品投资参考和股票市场要闻三大板块。宏观数据方面,中央财政首次对商业性个人住房贷款进行贴息,政策聚焦首套刚需,实施期暂定一年,资金总规模不限。中国人民银行调整货币政策工具稳增长,包括下调PSL利率、扩大抵押补充贷款支持领域等。国务院常务会议要求加大宏观政策逆周期调节力度,用好地方政府债务结存限额,增发地方债弥补财力缺口。商品投资参考方面,美联储政策转向影响市场预期,油价下跌,国内甲醇、铜、棉花库存下降,白银库存创新高。全球最大的白银ETF持仓量增加,LME金属库存普遍下降,国内铜、锡库存创近期新低。电厂日耗回升,煤价重回涨势,煤炭股仍有比较优势。油价下跌,API原油库存超预期增加,美伊谈判缓和。特朗普政府计划宣布阿拉斯加液化天然气项目。阿曼扩建储油能力,打造区域能源枢纽。欧佩克或将维持11月原油配额不变。农产品方面,“十五五”时期将着力建设现代化大农业,加强生猪产能调控。巴西9月大豆出口量低于预期。股票市场要闻方面,A股三大指数震荡收涨,市场成交额创14个月低位。
报告对哪些赛道或行业的发展趋势进行了分析?
报告对多个赛道或行业的发展趋势进行了分析。在商品投资方面,金属行业方面,全球最大的白银ETF持仓量增加,LME金属库存普遍下降,国内铜、锡库存创近期新低,显示出金属市场一定的活跃度。煤焦钢矿行业方面,电厂日耗回升,煤价重回涨势,煤炭股仍有比较优势,表明煤炭行业在能源需求方面仍有一定支撑。能源化工行业方面,油价下跌,API原油库存超预期增加,美伊谈判缓和,阿曼扩建储油能力,打造区域能源枢纽,欧佩克或将维持11月原油配额不变,这些信息反映了能源化工行业的复杂性和不确定性。农产品方面,“十五五”时期将着力建设现代化大农业,加强生猪产能调控,巴西9月大豆出口量低于预期,这些信息表明农产品行业在政策支持和国际市场变化的双重影响下,呈现出新的发展趋势。
报告重点分析了哪些方向?
报告重点分析了宏观经济政策、商品期货市场以及股票市场三个方面。在宏观经济政策方面,报告详细介绍了中央财政对商业性个人住房贷款进行贴息的政策,以及中国人民银行调整货币政策工具稳增长的措施,这些政策对于理解当前的宏观经济环境具有重要意义。在商品期货市场方面,报告分析了美联储政策转向对油价的影响,国内商品期货库存的变动情况,以及金属、煤炭、能源化工和农产品等不同行业的市场动态,这些分析对于投资者了解商品期货市场的走势提供了有价值的参考。在股票市场方面,报告关注了A股三大指数的走势和市场成交额的变化,这些信息对于投资者判断股票市场的整体状况具有一定的参考价值。
当前市场现状如何?
当前市场现状呈现出多方面的特点。在宏观经济政策方面,中央财政首次对商业性个人住房贷款进行贴息,政策聚焦首套刚需,实施期暂定一年,资金总规模不限,这表明政府在支持房地产市场方面采取了积极的措施。中国人民银行调整货币政策工具稳增长,包括下调PSL利率、扩大抵押补充贷款支持领域等,这些措施显示出货币政策在支持经济增长方面的积极作用。国务院常务会议要求加大宏观政策逆周期调节力度,用好地方政府债务结存限额,增发地方债弥补财力缺口,这表明政府在应对经济下行压力方面有一定的政策储备。在商品投资方面,美联储政策转向影响市场预期,油价下跌,国内商品期货库存变动,甲醇、铜、棉花库存下降,白银库存创新高,这些信息反映了商品市场的复杂性和不确定性。股票市场方面,A股三大指数震荡收涨,市场成交额创14个月低位,这表明股票市场在经历了一段时间的调整后,呈现出一定的企稳迹象。综合来看,当前市场现状呈现出政策支持、市场波动和企稳迹象等多重特点。
研报中有哪些风险提示?
研报中提到了一些潜在的风险因素。在宏观经济政策方面,虽然政府采取了积极的措施支持房地产市场和经济增长,但这些政策的效果仍存在不确定性,可能会受到多种因素的影响,如市场预期、国际环境等。在商品投资方面,美联储政策转向对油价的影响、国内商品期货库存的变动情况以及不同行业的市场动态都存在不确定性,这些因素可能会对投资者的投资决策产生影响。在股票市场方面,A股三大指数虽然震荡收涨,但市场成交额创14个月低位,这表明市场仍然存在一定的风险,投资者需要谨慎操作。此外,报告还提到了国际市场的不确定性,如美伊谈判、阿曼扩建储油能力等,这些因素可能会对全球经济和金融市场产生影响,投资者需要密切关注这些动态,以便及时调整投资策略。