猜你想问
这份研报主要分析了什么内容?
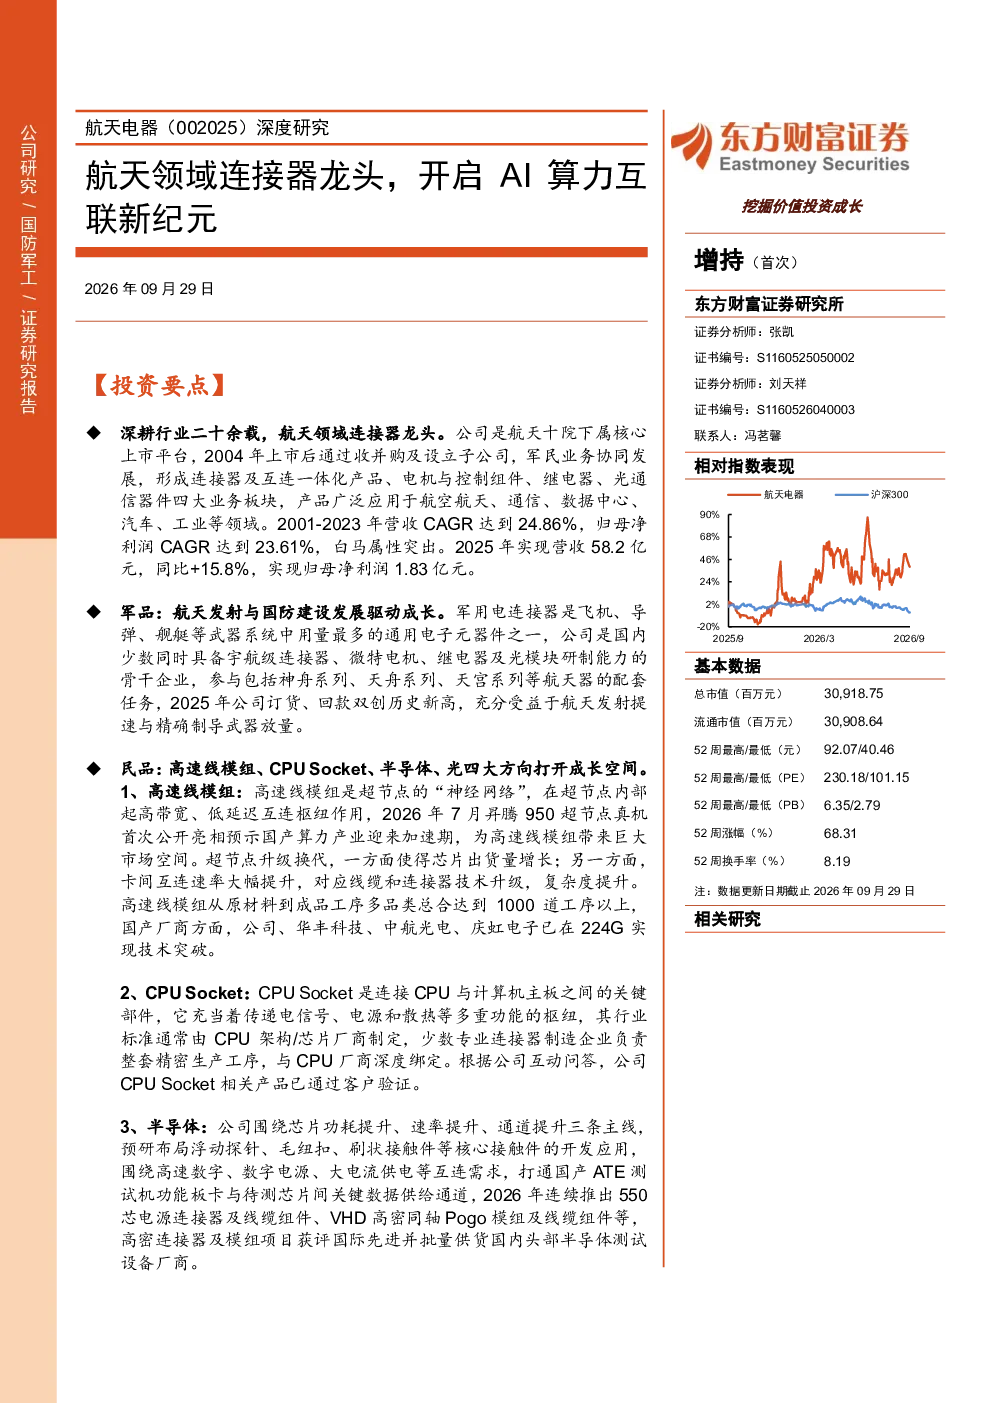
这份研报深度研究了航天电器作为航天领域连接器龙头企业的业务布局与发展前景。报告指出公司深耕行业二十余载,拥有连接器、电机、继电器、光器件四大业务板块,军民业务协同发展。公司背靠航天科工集团,在宇航项目配套任务中扮演重要角色。从2001至2023年,公司营收与归母净利润复合年均增长率分别达到24.86%和23.61%。2025年公司营收58.20亿元,同比增长15.8%;归母净利润1.83亿元。报告还分析了公司在高速线模组、CPUSocket、半导体、光通信器件及车载等民品领域的布局与技术突破。
AI算力互联赛道的发展趋势如何?
AI算力互联赛道正迎来快速发展期,其核心驱动力源于人工智能技术的广泛应用对算力需求的持续提升。随着AI算法复杂度增加和数据处理量激增,对高速、高密度、低延迟的互联解决方案需求日益增长。高速线模组技术不断向更高频率、更大带宽演进,如航天电器已实现224G技术突破,满足超节点升级换代需求。同时,CPUSocket产品通过客户验证,国产CPU起量推动服务器Socket供应链发展。在半导体领域,公司围绕芯片功耗、速率、通道提升进行预研布局,为AI算力提供关键互连产品。光通信器件方面,子公司江苏奥雷具备800G高速光模块技术能力,聚焦CPO外置光源池及OCS全光交换网络方向,进一步拓展AI算力互联的传输能力。
研报重点分析了航天电器的哪些业务板块?
研报重点分析了航天电器的四大业务板块:军品和民品。在军品方面,公司是国内少数同时具备宇航级连接器、微特电机、继电器及光模块研制能力的骨干企业,军用电连接器是飞机、导弹、舰艇等武器系统中用量最多的通用电子元器件。受益于航天发射提速与精确制导武器放量,2025年公司订货、回款双创历史新高。在民品方面,报告详细分析了高速线模组、CPUSocket、半导体、光通信器件及车载业务。高速线模组已实现224G技术突破;CPUSocket产品通过客户验证,国产CPU起量带来机遇;半导体互连产品已批量供货头部半导体测试设备厂商;子公司江苏奥雷具备800G高速光模块技术能力;车载业务推出多款成熟产品,受益于新能源汽车智能网联趋势。
当前航天电器市场处于什么发展阶段?
当前航天电器市场处于快速发展阶段,公司业务呈现军民协同、多板块并进的态势。在军品领域,作为航天领域连接器龙头,公司深度参与我国大量宇航项目配套任务,受益于航天发射提速与精确制导武器放量,2025年订货、回款双创历史新高,显示出稳固的市场地位和持续增长潜力。在民品领域,公司积极拓展AI算力互联等新兴市场,高速线模组、CPUSocket、半导体、光通信器件及车载业务均取得显著进展。例如,公司已实现224G高速线模组技术突破,相关产品通过客户验证,国产CPU起量推动服务器Socket供应链发展,半导体互连产品批量供货头部厂商,800G高速光模块技术能力为AI算力互联提供传输支持。这些布局表明公司正从传统航天连接器供应商向AI算力互联解决方案提供商转型。
研报提示了哪些投资风险?
研报提示了四项主要投资风险:一是下游需求不及预期风险,公司业务高度依赖航天发射与精确制导武器放量,若相关领域需求增速放缓可能影响公司业绩增长;二是产能建设不及预期风险,公司积极扩产以支持AI算力互联业务发展,若产能建设进度滞后可能限制业绩释放;三是原材料价格波动风险,公司生产涉及多种原材料,价格波动可能影响成本控制;四是应收账款增加的风险,若公司为抢占市场份额采取更宽松的信用政策,可能导致应收账款规模扩大,增加资金链压力。这些风险需投资者密切关注,结合行业发展趋势与公司经营情况综合判断。