猜你想问
这份研报主要分析了什么内容?
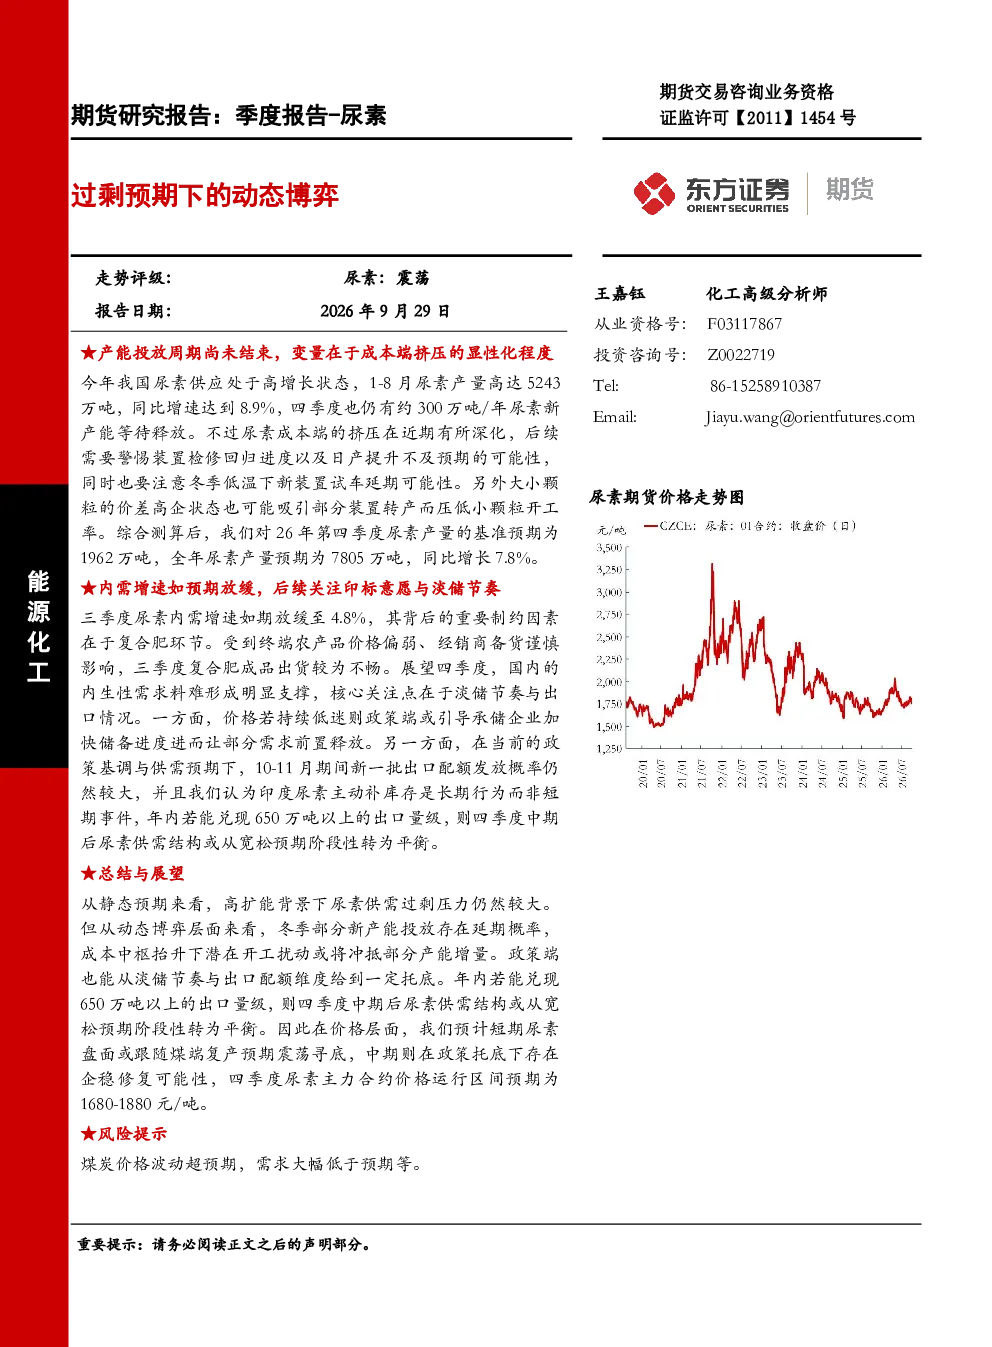
这份研报主要分析了我国尿素行业在2026年面临的供需过剩压力以及可能存在的动态博弈因素。报告详细探讨了供应端的产能投放周期、成本挤压情况,需求端的内需增速放缓、淡储节奏与出口情况,政策与出口端的托底措施,以及价格预测。通过关键数据展示,报告预测了2026年尿素产量和价格走势,并指出若政策托底和出口情况符合预期,四季度中期后尿素供需结构或从宽松预期阶段性转为平衡,价格有望企稳修复。
尿素行业未来的发展趋势如何?
尿素行业未来的发展趋势受供需关系、政策调控和出口情况等多重因素影响。当前行业面临产能过剩压力,但存在动态博弈因素可能改变供需结构。供应端,新产能投放与冬季低温可能影响实际投放产能;需求端,三季度内需增速放缓,四季度内生性需求动能有限;政策与出口端,政策可能通过淡储节奏和出口配额进行托底,四季度发放第四批出口配额概率较大。若全年出口配额达到650万吨以上,叠加新一轮印标承接,尿素供需结构可能阶段性转为平衡,价格有望企稳修复。
报告中重点分析了哪些方向?
报告中重点分析了尿素行业的供需平衡、政策影响和出口情况。供应端重点关注产能投放进度、成本挤压和开工率变化;需求端关注淡储节奏和内生性需求动能;政策与出口端关注淡储节奏和出口配额发放情况。报告还分析了尿素价格预测,短期跟随煤端复产预期震荡寻底,中期在政策托底下存在企稳修复可能性。通过关键数据展示,报告预测了2026年尿素产量和价格走势。
当前尿素市场的现状如何判断?
当前尿素市场面临供需过剩压力,但存在动态博弈因素可能改变供需结构。供应端,尿素产能投放周期尚未结束,四季度仍有约300万吨/年新产能待释放,但冬季低温可能影响部分装置试车进度,实际投放产能或低于预期。成本端挤压加剧,煤制尿素开工率阶段性下滑,部分装置可能推迟重启或检修。需求端,三季度尿素内需增速放缓至4.8%,受终端农产品价格偏弱、经销商备货谨慎影响,复合肥出货不畅。四季度内生性需求动能有限,农业需求转入淡季,工业需求仍然偏弱。政策与出口端,政策端可能通过淡储节奏和出口配额进行托底,四季度发放第四批出口配额概率较大。若全年出口配额达到650万吨以上,叠加新一轮印标承接,尿素供需结构可能阶段性转为平衡。
这份研报提示哪些风险?
这份研报提示的主要风险包括供应端的新产能投放进度不及预期、成本端煤制尿素开工率进一步下滑、需求端的内生性需求动能不足以及政策与出口端的不确定性。供应端,冬季低温可能影响部分装置试车进度,导致实际投放产能低于预期。需求端,终端农产品价格偏弱、经销商备货谨慎可能持续影响复合肥出货。政策与出口端,若政策托底和出口配额发放情况不符合预期,可能影响尿素供需结构的平衡和价格走势。此外,市场参与者需关注淡储节奏和新一轮印标承接情况,这些因素可能对尿素市场产生重要影响。