猜你想问
8月房地产数据核心内容是什么?
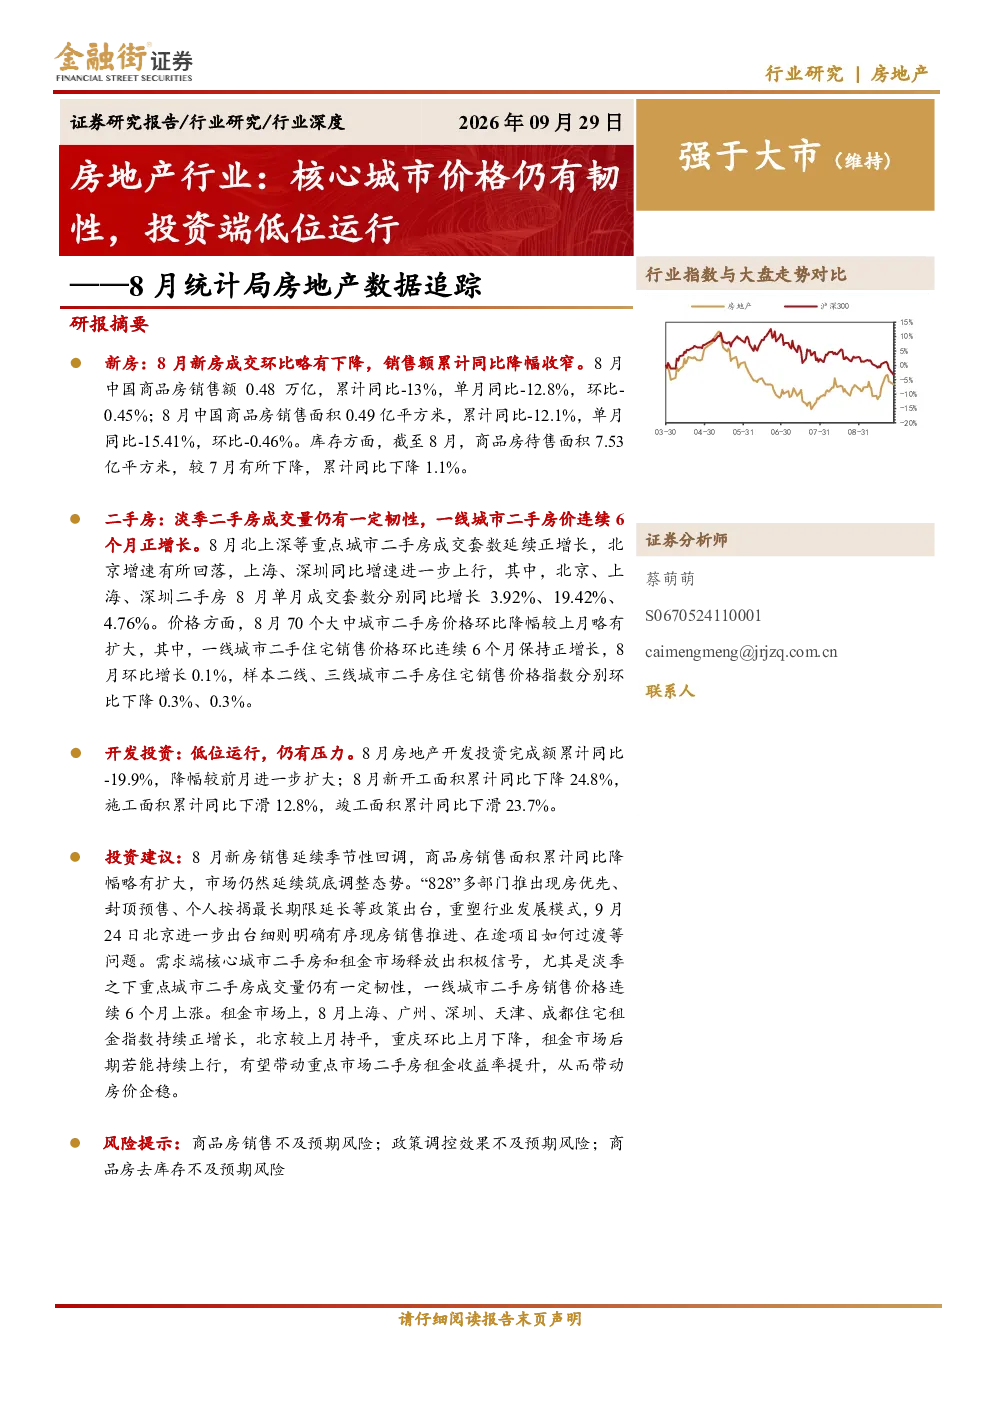
8月房地产数据显示,新房成交环比略有下降,销售额累计同比降幅收窄至-13%,销售面积累计同比-12.1%。70大中城市新房价格延续分化,一线城市价格指数环比保持正增长,二线城市环比下降,三线城市降幅收窄。二手房市场方面,淡季成交量仍有一定韧性,一线城市二手房价连续6个月正增长,但整体价格环比降幅略有扩大。土地市场缩量延续,住宅土地成交规模下滑近3成。投资端,8月房地产开发投资完成额累计同比降幅扩大至-19.9%,新开工、竣工面积同比降幅均扩大。
房地产赛道未来发展趋势如何?
房地产赛道未来发展趋势呈现结构性分化。核心城市二手房和租金市场释放出积极信号,一线城市二手房价持续增长,部分城市租金指数正增长,若能持续上行或带动房价企稳。政策端,“828”多部门推出现房优先、封顶预售等政策,重塑行业发展模式。但整体市场仍处于筑底调整态势,投资端低位运行,需关注政策调控效果和商品房去库存进展。
本报告重点分析了哪些方向?
本报告重点分析了新房、二手房、土地市场和投资端四个方向。新房市场关注成交、价格和库存变化,二手房市场聚焦成交量、价格走势和议价空间,土地市场分析成交规模和结构分化,投资端则关注投资完成额、新开工和竣工面积变化。此外,报告还分析了租金市场表现及其对房价的潜在影响。
当前房地产市场现状如何判断?
当前房地产市场现状呈现筑底调整态势,核心城市价格仍有韧性,尤其是二手房和租金市场表现相对积极。一线城市二手房价持续增长,部分核心城市租金指数正增长,政策端也推出多项支持措施。但整体市场仍面临销售不及预期、政策调控效果不确定等挑战,投资端持续低迷,去库存压力仍存。
本报告有哪些风险提示?
本报告提示了三方面风险:一是商品房销售不及预期风险,市场信心恢复缓慢可能影响销售表现;二是政策调控效果不及预期风险,政策落地效果存在不确定性;三是商品房去库存不及预期风险,去库存进程缓慢可能持续压制市场情绪和价格。需密切关注销售数据和政策动向。