猜你想问
这份研报的核心内容是什么?
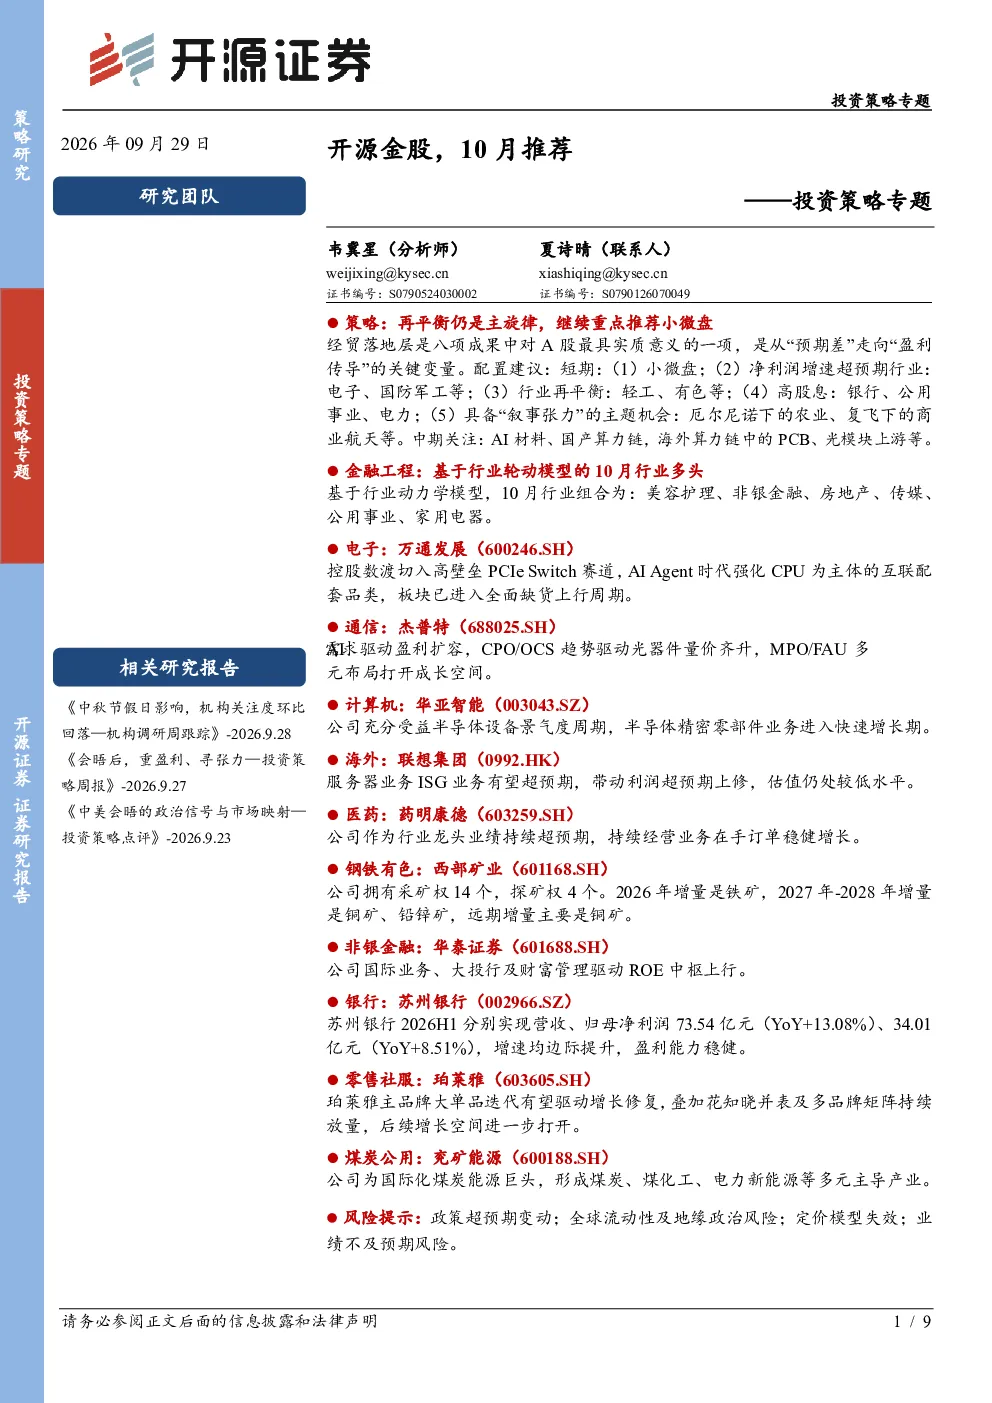
这份研报的核心内容是围绕经贸落地层(300亿美元对等降税安排)对A股的影响,强调从“预期差”到“盈利传导”的推动作用。短期配置建议包括重点推荐小微盘(中证2000、万得微盘股),关注净利润增速超预期的电子、国防军工、计算机等行业,以及高股息的银行、公用事业等板块。此外,还提出了AI材料、国产算力链等中期关注方向,以及美容护理、非银金融等10月行业多头组合推荐。
报告中的赛道/行业发展趋势有哪些?
报告中的赛道/行业发展趋势包括小微盘股的短期机会,净利润增速超预期的电子、国防军工、计算机等行业,以及轻工、有色、基础化工等行业的再平衡。中期关注AI材料、国产算力链、海外算力链(PCB、光模块上游)、AI应用(编程/企业级Agent)、电力设备/电力/能源金属/液冷等方向。主题机会则涉及厄尔尼诺下的农业、复飞下的商业航天等。
报告重点分析了哪些方向?
报告重点分析了经贸落地层对A股的盈利传导影响,短期配置策略包括小微盘股、净利润增速超预期行业、行业再平衡、高股息板块和主题机会。中期关注AI产业链相关领域,以及10月行业多头组合(美容护理、非银金融、房地产、传媒、公用事业、家用电器)。细分领域推荐了电子、通信、计算机、医药、钢铁有色、非银金融、银行、零售社服、煤炭公用等行业的代表性个股。
当前市场现状如何被判断?
报告判断经贸落地层是A股关键变量,推动市场从“预期差”向“盈利传导”转变,短期配置需关注小微盘股和净利润超预期行业。行业层面,存在再平衡机会,高股息板块具有吸引力,AI产业链是中期关注重点。10月行业多头组合提供了结构性配置思路,涵盖消费、金融、地产、传媒、公用事业和家用电器等板块。
研报提到了哪些风险提示?
研报提示了宏观政策变动、地缘政治风险、定价模型失效以及业绩不及预期等风险。这些风险可能影响经贸落地层的实际效果,进而影响A股的盈利传导和投资策略的执行。投资者需关注政策动向、国际环境变化以及企业业绩的稳定性,以规避潜在风险。