猜你想问
银行板块近期表现如何?
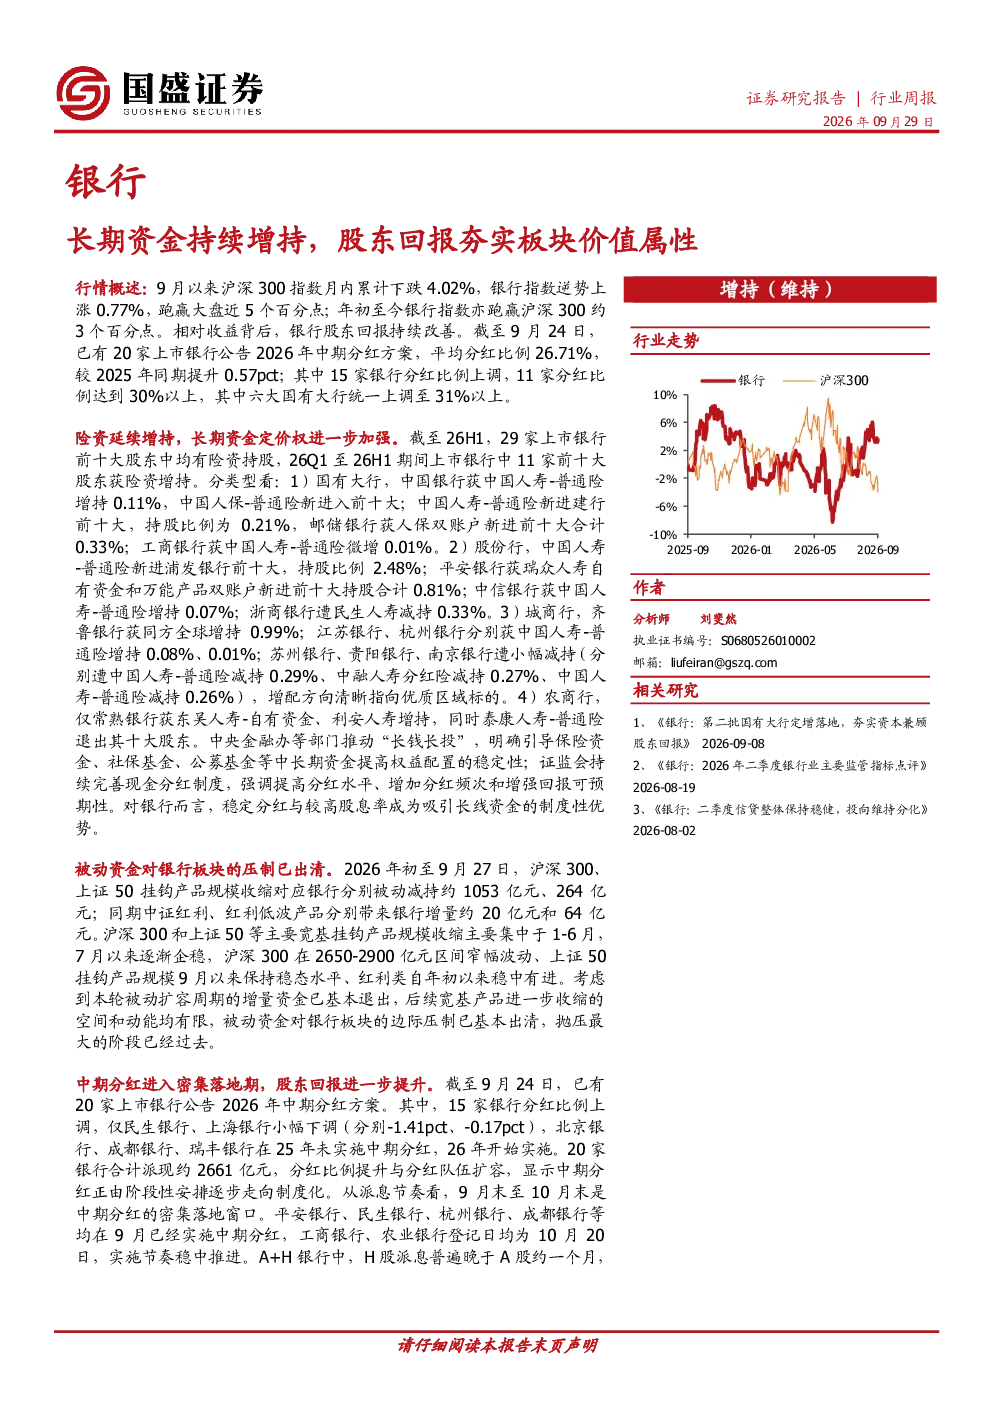
9月以来,银行指数逆势上涨0.77%,跑赢沪深300近5个百分点;年初至今亦跑赢沪深300约3个百分点。相对收益背后,银行股东回报持续改善:截至9月24日,20家上市银行公告2026年中期分红方案,平均分红比例26.71%,较2025年同期提升0.57个百分点;其中15家银行上调分红比例,11家达到30%以上,六大国有大行统一上调至31%以上。
银行板块未来发展趋势是什么?
险资延续增持,长期资金定价权进一步加强。截至2026年上半年,29家上市银行前十大股东中均有险资持股,26Q1至26H1期间11家银行前十大股东获险资增持。中央金融办等部门推动“长钱长投”,证监会持续完善现金分红制度,提高分红水平、增加分红频次,对银行而言,稳定分红与较高股息率成为吸引长线资金的制度性优势。中期分红进入密集落地期,进一步强化高股息银行资产的配置属性。
本报告重点分析了哪些方向?
本报告重点分析了银行板块股东回报的持续改善,包括中期分红方案的公告情况、分红比例的提升以及分红队伍的扩容。同时,报告分析了险资对银行板块的增持情况,以及不同类型银行(国有大行、股份行、城商行、农商行)的增配方向。此外,报告还分析了被动资金对银行板块的影响,以及中期分红的密集落地对银行板块配置属性的影响。
当前银行板块的市场现状如何?
被动资金对银行板块的压制已出清。2026年初至9月27日,沪深300、上证50挂钩产品规模收缩对应银行分别被动减持约1053亿元、264亿元;同期中证红利、红利低波产品分别带来银行增量约20亿元和64亿元。考虑到本轮被动扩容周期的增量资金已基本退出,后续宽基产品进一步收缩的空间和动能均有限,被动资金对银行板块的边际压制已基本出清。
本报告提示了哪些风险?
本报告提示了以下风险:经济增长恢复不及预期;居民信贷需求持续低迷;海外环境不确定性上升;政策力度超预期变化。这些风险因素可能对银行板块的表现产生影响,投资者需密切关注相关动态。