猜你想问
这份研报主要讲了什么内容?
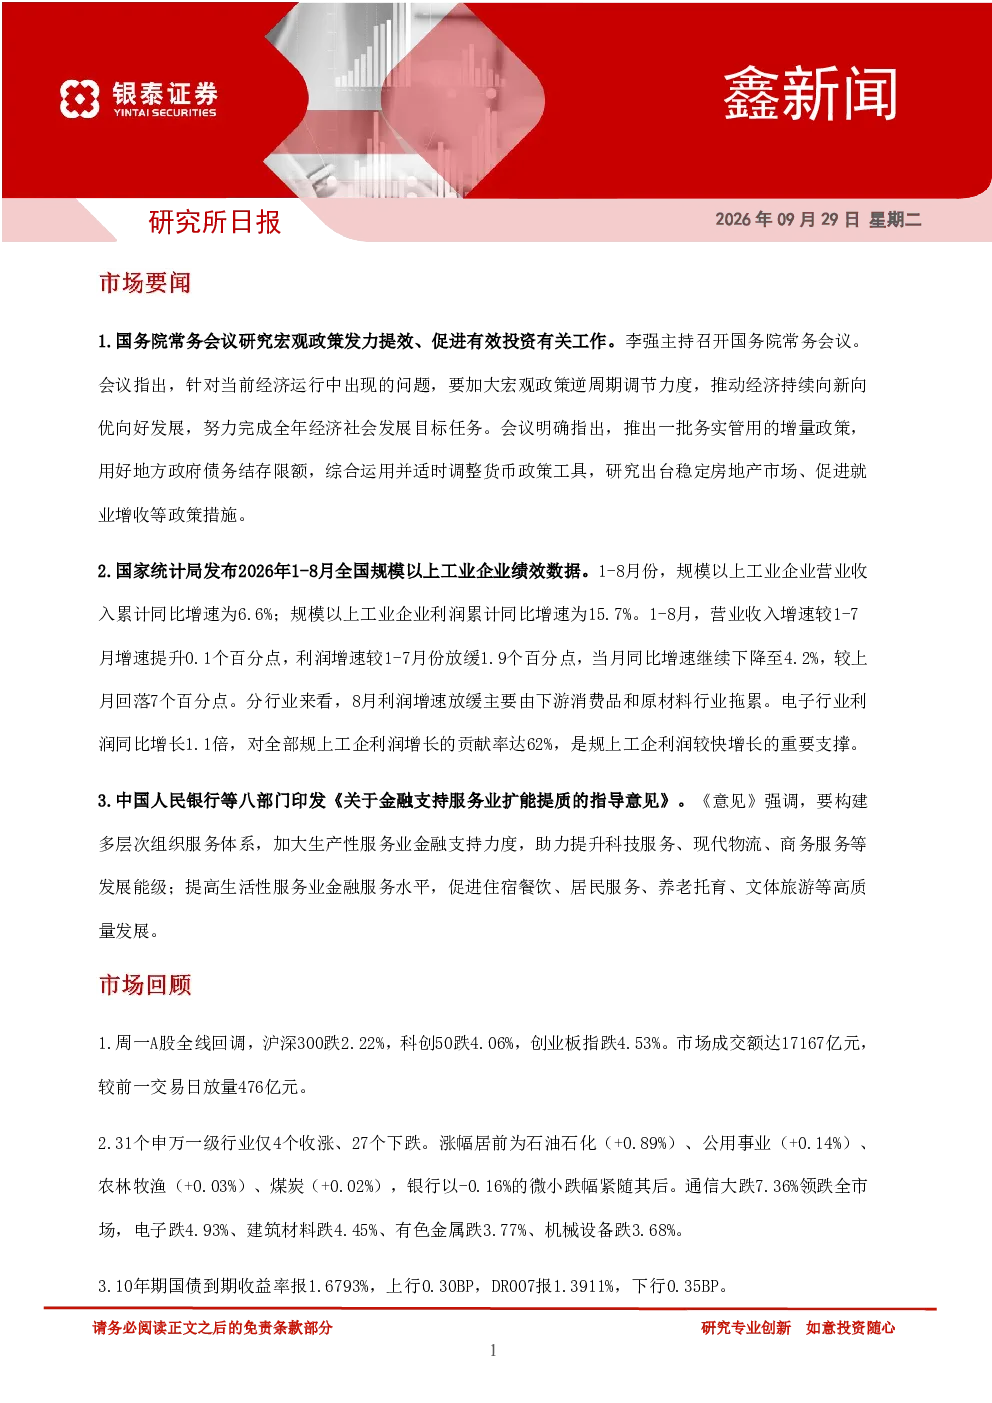
本报告聚焦宏观政策与经济数据,分析国务院常务会议推出的增量政策及其对投资的影响。同时,报告解读了1-8月工业营收利润数据及8月增速放缓原因,并介绍了中国人民银行等八部门发布的金融支持服务业扩能提质的指导意见。此外,报告还探讨了A股市场回调情况、行业表现及资金动态,以及中美峰会成果与关系分析,最后提示了近期需关注的宏观事件及潜在风险。
报告对哪些赛道或行业有分析?发展趋势如何?
报告重点分析了电子行业对工业利润增长的贡献,以及金融支持服务业扩能提质的指导意见对生产性服务业和生活性服务业的影响。此外,报告提及了通信、银行等行业的市场表现,并分析了中美峰会中关于AI风险对话机制及贸易、投资委员会的设置,暗示了科技与贸易领域的未来趋势。
报告主要分析了哪些方向?
报告主要围绕宏观政策解读、市场资金动态、中美关系演变及关键事件风险提示四个方向展开。具体包括宏观政策逆周期调节力度、A股市场回调原因、中美峰会成果与分歧,以及三季度GDP数据、金融街论坛、20届五中全会、美国中期选举等宏观事件的影响。
当前市场处于什么状态?
报告显示A股市场出现全线回调,沪深300、科创50、创业板指均大幅下跌,成交额显著萎缩。仅少数行业收涨,通信领跌。10年期国债收益率上行,DR007下行,显示市场流动性有所变化。整体市场情绪偏谨慎,需关注政策变动对市场的影响。
研报提示了哪些风险?
报告提示了三大风险:一是政策力度不及预期,可能影响宏观政策效果;二是房地产市场调整超预期,可能传导至金融系统;三是中美关系升温,可能引发贸易摩擦或地缘政治风险。此外,报告还关注20届五中全会和关税管控到期日等关键节点,提醒投资者需密切关注。