核心观点与关键数据
-
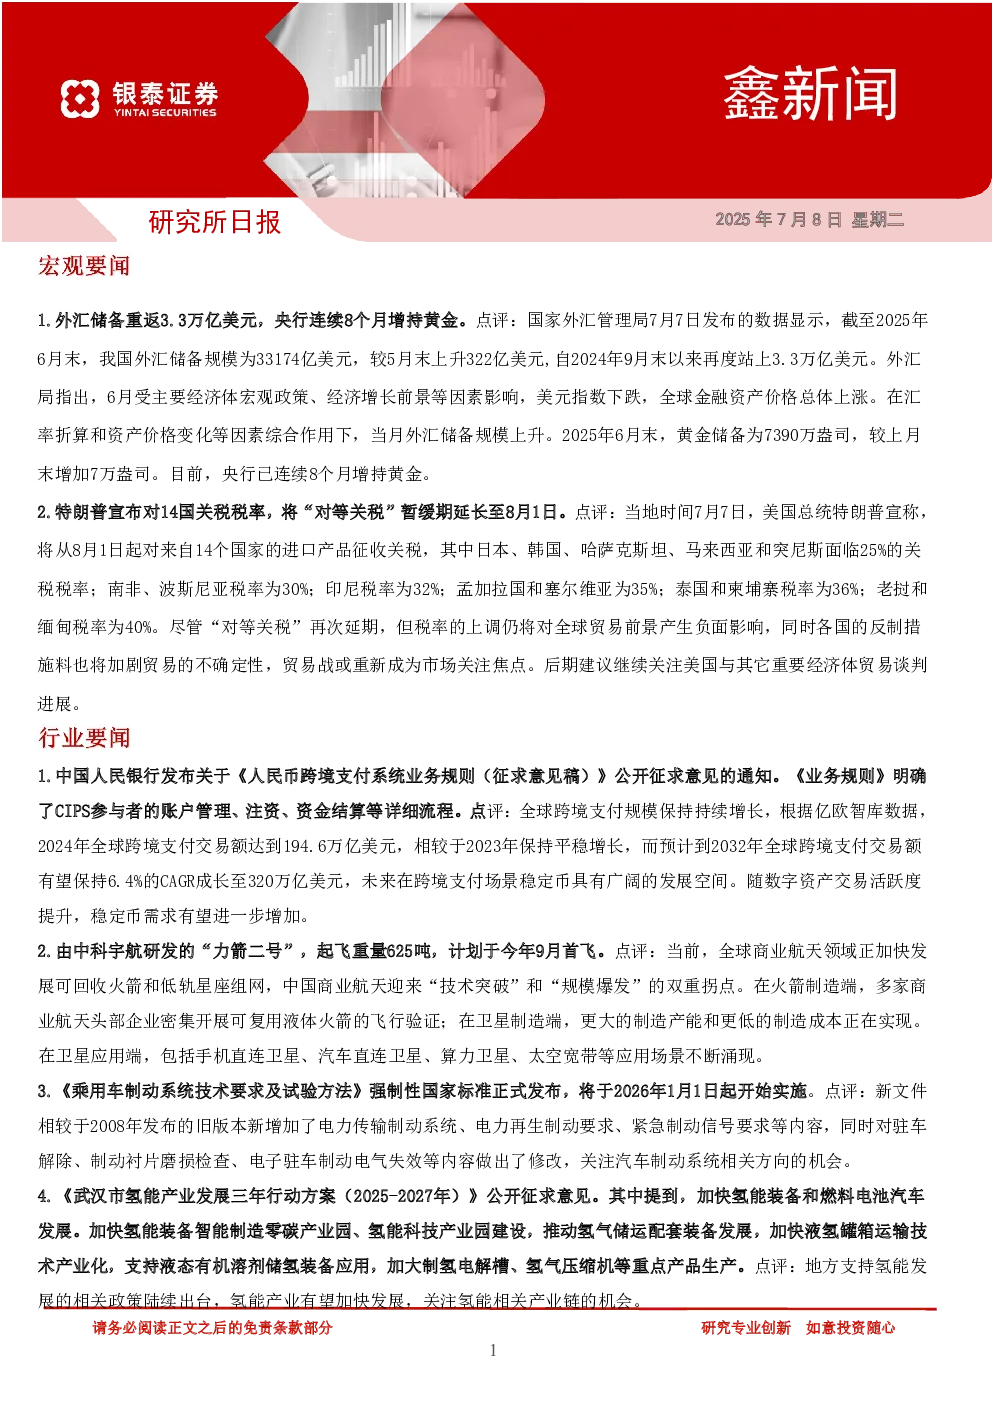
外汇储备与黄金储备
- 截至2025年6月末,我国外汇储备规模为33174亿美元,连续8个月增持黄金(7390万盎司),主要受主要经济体宏观政策和全球金融资产价格上涨影响。
-
特朗普关税政策
- 美国将对14国进口产品征收关税,税率最高达40%,但“对等关税”暂缓期延长至8月1日,贸易战风险加剧,需关注后续谈判进展。
-
人民币跨境支付系统(CIPS)
- 《人民币跨境支付系统业务规则(征求意见稿)》发布,明确CIPS参与者账户管理、注资等流程,全球跨境支付规模持续增长,预计2032年达320万亿美元,稳定币需求广阔。
-
商业航天发展
- 中科宇航“力箭二号”计划9月首飞,全球商业航天加速发展可回收火箭和低轨星座组网,卫星制造产能提升,应用场景多元化(如手机直连卫星、太空宽带)。
-
汽车制动系统强制性标准
- 新标准于2026年1月1日起实施,新增电力传输制动系统、紧急制动信号等内容,关注汽车制动系统相关机会。
-
武汉氢能产业发展方案
- 《武汉市氢能产业发展三年行动方案(2025-2027年)》征求意见,加快氢能装备和燃料电池汽车发展,关注氢能产业链机会。
高盛研报:中国上市公司现金回报分析
-
2024年现金回报创历史新高
- 总额2.7万亿元(同比增长7%),分红支付率39%(10年均值31%),超过4300家公司分红,200多家首次分红;回购额达1600亿/3000亿元(A股/离岸,同比增长56%/79%),近900家公司首次启动回购。
-
政策驱动与结构分化
- 政策优化回购激励(如港交所允许回购股份用于ESOPs,A股鼓励注销回购股份),央行回购再贷款计划获积极响应。
- “OldChina”公司(金融、能源等传统行业)偏好分红(盈利稳定,增加10%现金支出估值提升14%);
- “NewChina”公司(TMT、医疗等新经济)偏好回购(占38%回购用于ESOPs,增加10%现金支出估值微升2%)。
-
投资策略与市场影响
- 低利率环境下,现金回报策略(分红/回购)吸引力增强,成为通胀对冲工具。
- 预计2025年总分红/回购额将达3万亿/6000亿元(同比增长10%/35%),机构对高分红权益资产需求可达4万亿元。
- 投资者需求来源:保险基金、公募基金、南向资金、政府需求(国企分红增加可补足财政预算)。
-
估值提升潜力
- DDM模型显示,若A股分红支付率提升至亚洲/欧洲平均水平,估值可再涨15%/25%(假设不影响未来增长)。
市场数据与行业表现
-
利率汇率
- 10年期国债收益率1.643%,DR007 1.466%,USDCNH 7.1796,美元指数97.55。
-
A股市场
- 近6个月成交额12271亿元,换手率3.09%,融资余额18400亿元。
-
行业表现
- 涨幅前三:综合、公用事业、房地产;资金净流入前三:轻工制造、美容护理、房地产;尾盘资金净流入前三:计算机、电力设备、通信。
风险提示
- 政策力度不及预期
- 房地产市场调整超预期
- 中美紧张关系升温