猜你想问
两融余额规模企稳的原因是什么?
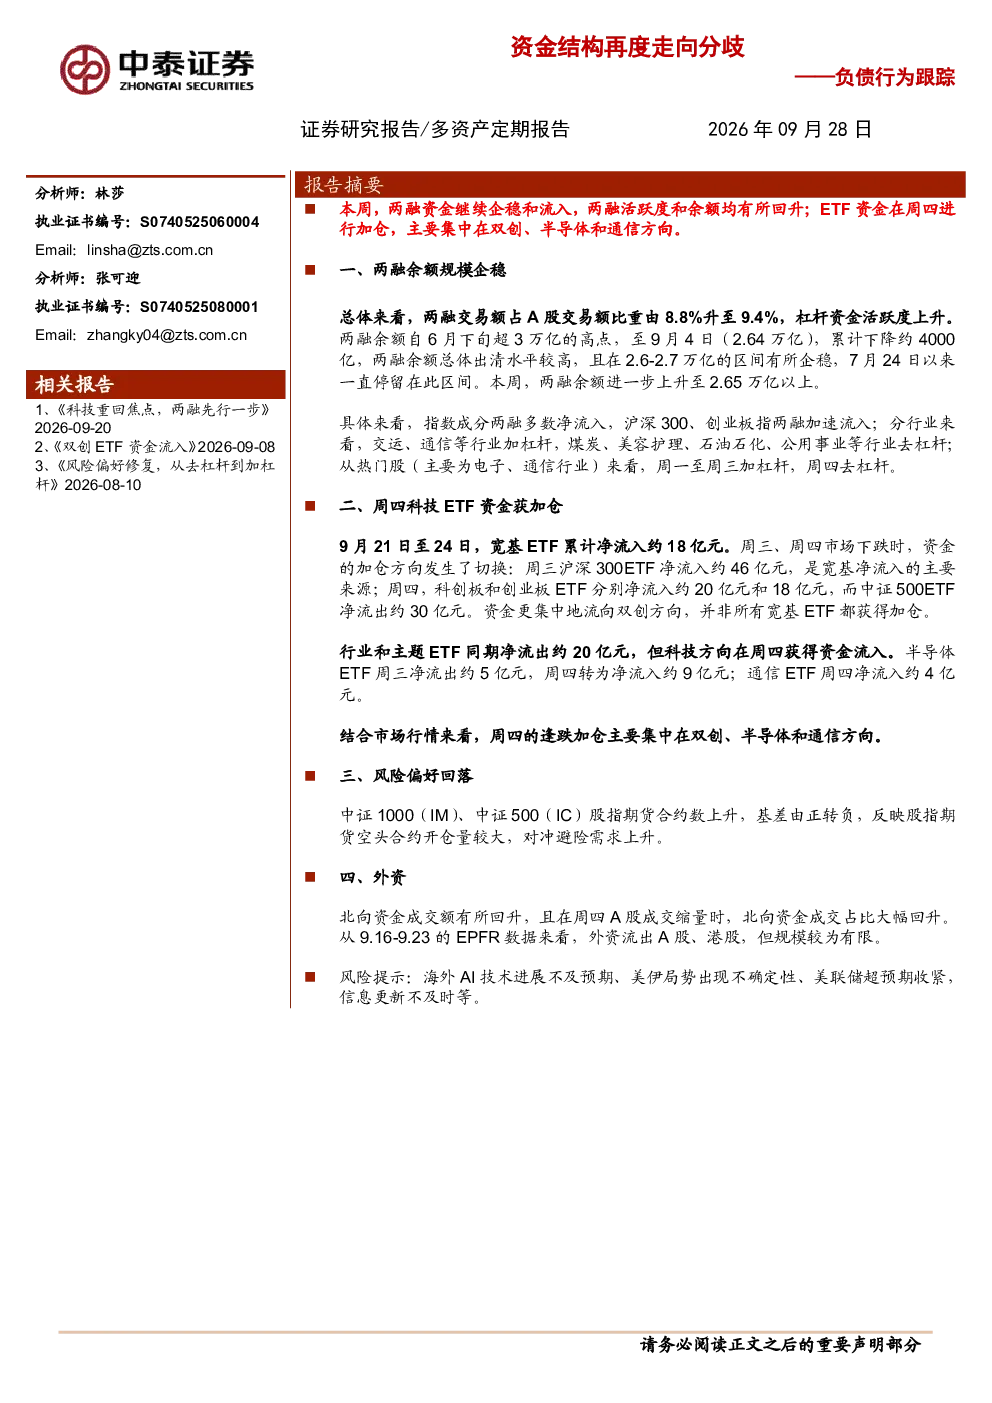
两融余额规模企稳主要由于两融交易额占比提升,杠杆资金活跃度上升。自6月下旬超3万亿高点回落至2.64万亿后,两融余额在2.6-2.7万亿区间企稳,本周进一步上升至2.65万亿以上。这反映了市场对风险偏好的变化,沪深300、创业板指两融加速流入,交运、通信等行业加杠杆,而煤炭、美容护理等行业去杠杆,显示出资金流向的分化。
科技ETF资金加仓对市场有何影响?
科技ETF资金加仓表明资金对科技行业的关注提升。9月21日至24日,宽基ETF累计净流入约18亿元,其中科创板和创业板ETF分别净流入约20亿元和18亿元,科技方向周四获资金流入,半导体ETF周四净流入约9亿元,通信ETF净流入约4亿元。这显示出科技板块在资金配置中的重要性,但需注意行业内部也存在轮动,如热门股(电子、通信)周一至周三加杠杆,周四去杠杆。
报告如何分析行业发展趋势?
报告显示行业发展趋势存在分化。交运、通信等行业加杠杆,显示出对这些行业未来增长前景的看好;而煤炭、美容护理、石油石化、公用事业等行业去杠杆,则可能反映了市场对这些行业短期盈利能力或增长动力的担忧。这种分化表明资金在行业配置上更为谨慎,更倾向于关注具有明确增长逻辑的领域。
当前市场现状如何判断?
当前市场现状表现为风险偏好回落与资金流向分化。中证1000、中证500股指期货合约数上升,基差由正转负,反映空头合约开仓量较大,对冲避险需求上升。同时,北向资金成交额回升,但在A股成交缩量时成交占比大幅回升,显示出外资在A股市场中的态度谨慎。这些现象共同表明市场情绪较为复杂,投资者在配置资产时更为谨慎。
研报有哪些风险提示?
研报提示的主要风险包括海外AI技术进展不及预期、美伊局势出现不确定性、美联储超预期收紧政策。这些风险可能对市场情绪和资金流向产生重大影响。海外AI技术进展不及预期可能影响科技板块表现;美伊局势不确定性可能引发市场避险情绪升温;美联储超预期收紧政策可能增加企业融资成本,对整体市场造成压力。投资者需密切关注这些风险因素的变化。