猜你想问
三季度货币政策委员会例会的主要变化有哪些?
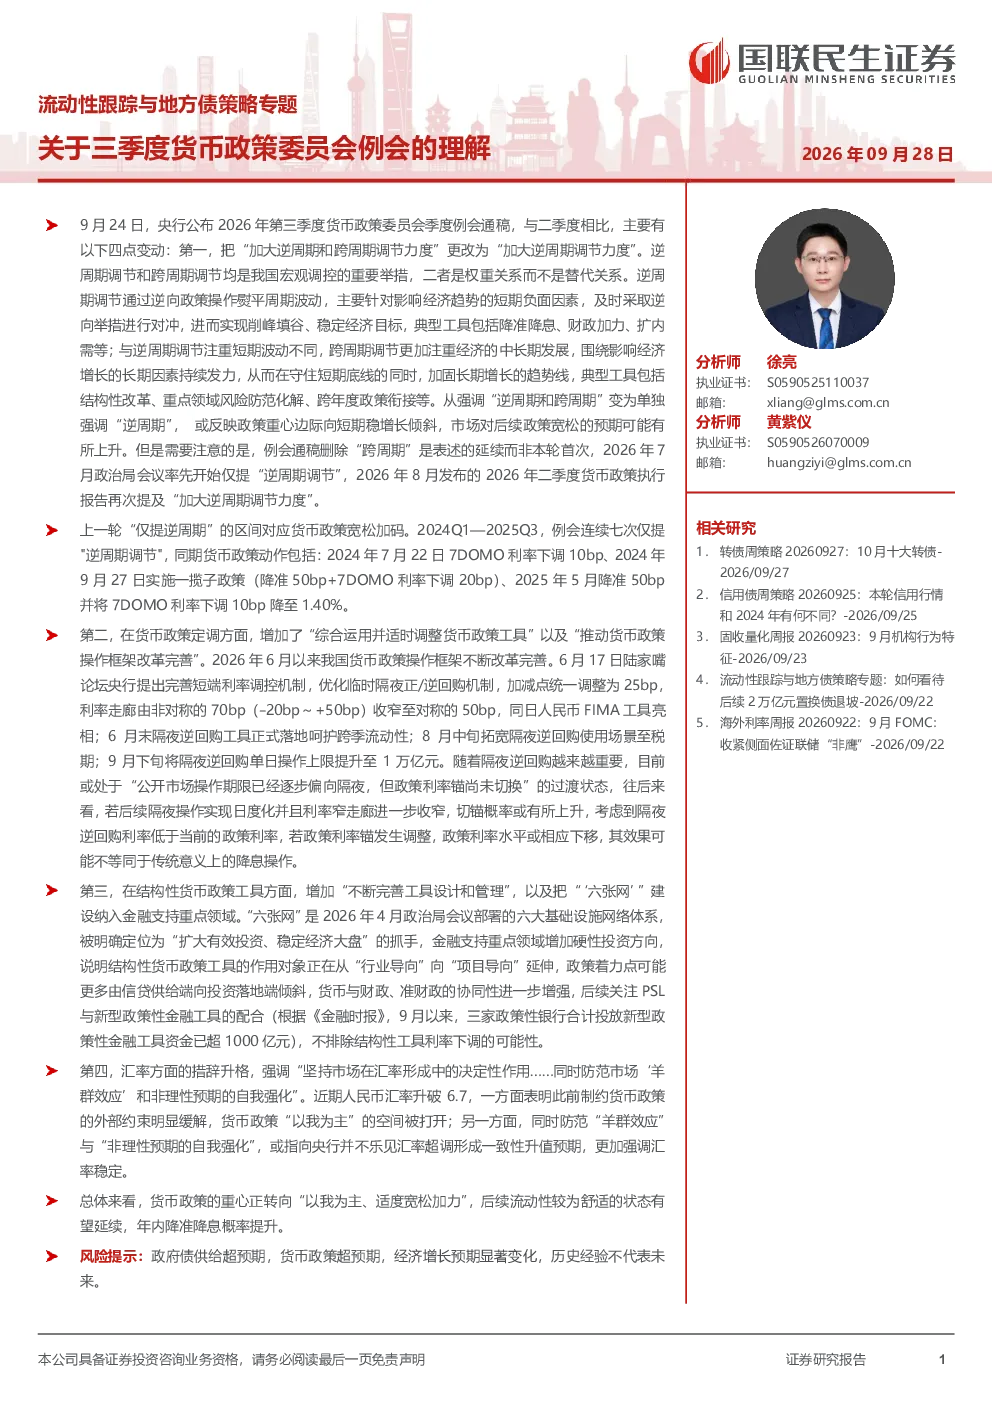
三季度货币政策委员会例会通稿中,将“加大逆周期和跨周期调节力度”改为“加大逆周期调节力度”,反映政策重心边际向短期稳增长倾斜。同时增加了“综合运用并适时调整货币政策工具”及“推动货币政策操作框架改革完善”,表明货币政策工具将更灵活,操作框架持续优化。结构性货币政策工具强调“不断完善工具设计和管理”,并将“六张网”建设纳入金融支持重点领域,政策着力点从信贷供给端向投资落地端倾斜。汇率方面措辞升格,强调“坚持市场在汇率形成中的决定性作用”并防范“羊群效应”与“非理性预期”,显示央行不乐见汇率超调。
地方债市场近期有哪些值得关注的趋势?
地方债市场近期呈现机构行为分化,基金持续加仓超长地方债(20Y为主),保险资金季末调仓后有望回归配置。品种利差方面,7Y地方债品种利差10bp,30Y超长端利差15bp,区域利差逐步分化。30Y地方债老券相对国债更具价值,但下旬超长地方债供给增加可能形成扰动,基金偏好和保险资金回归将提供支撑。预计截至9月30日,地方债累计发行8.79万亿元,其中新增地方债4.21万亿元,置换债1.84万亿元;超长地方债占比46%。
货币政策对当前流动性环境有何影响?
货币政策重心转向“以我为主、适度宽松加力”,年内降准降息概率提升。流动性环境预计持续舒适,结构性货币政策工具将更侧重投资落地端。节前央行呵护资金面,DR001、R001等利率低位平稳,银行资金融出规模回升。央行公开市场操作余额154454亿元,9月21-24日净投放7875亿元,后续到期规模13633亿元。货币市场利率低位平稳,公开市场操作维持灵活投放。
当前货币市场的主要运行特征是什么?
当前货币市场利率低位平稳,DR001、R001等利率保持低位,银行资金融出规模回升。票据利率整体上行。同业存单发行和二级市场表现平稳,9月21-24日同业存单发行6376亿元,净融资362亿元;1Y发行规模最高,发行成功率95%。二级收益率小幅下行。8月末超储率1.08%,9月21-24日央行净投放7875亿元,政府债净缴款5519亿元,合计增加超储2356亿元。
本报告提示哪些潜在风险?
本报告提示的潜在风险包括:30Y地方债老券相对国债的价值可能因供给增加而受到扰动,基金偏好和保险资金回归能否提供足够支撑尚待观察。结构性货币政策工具虽强调向投资落地端倾斜,但政策效果仍需持续跟踪。汇率方面,央行虽强调坚持市场决定性作用,但仍需防范“羊群效应”与“非理性预期”可能引发的汇率超调风险。货币政策工具的灵活运用和操作框架改革完善的效果也需密切关注。