猜你想问
国债期货本周走势如何?
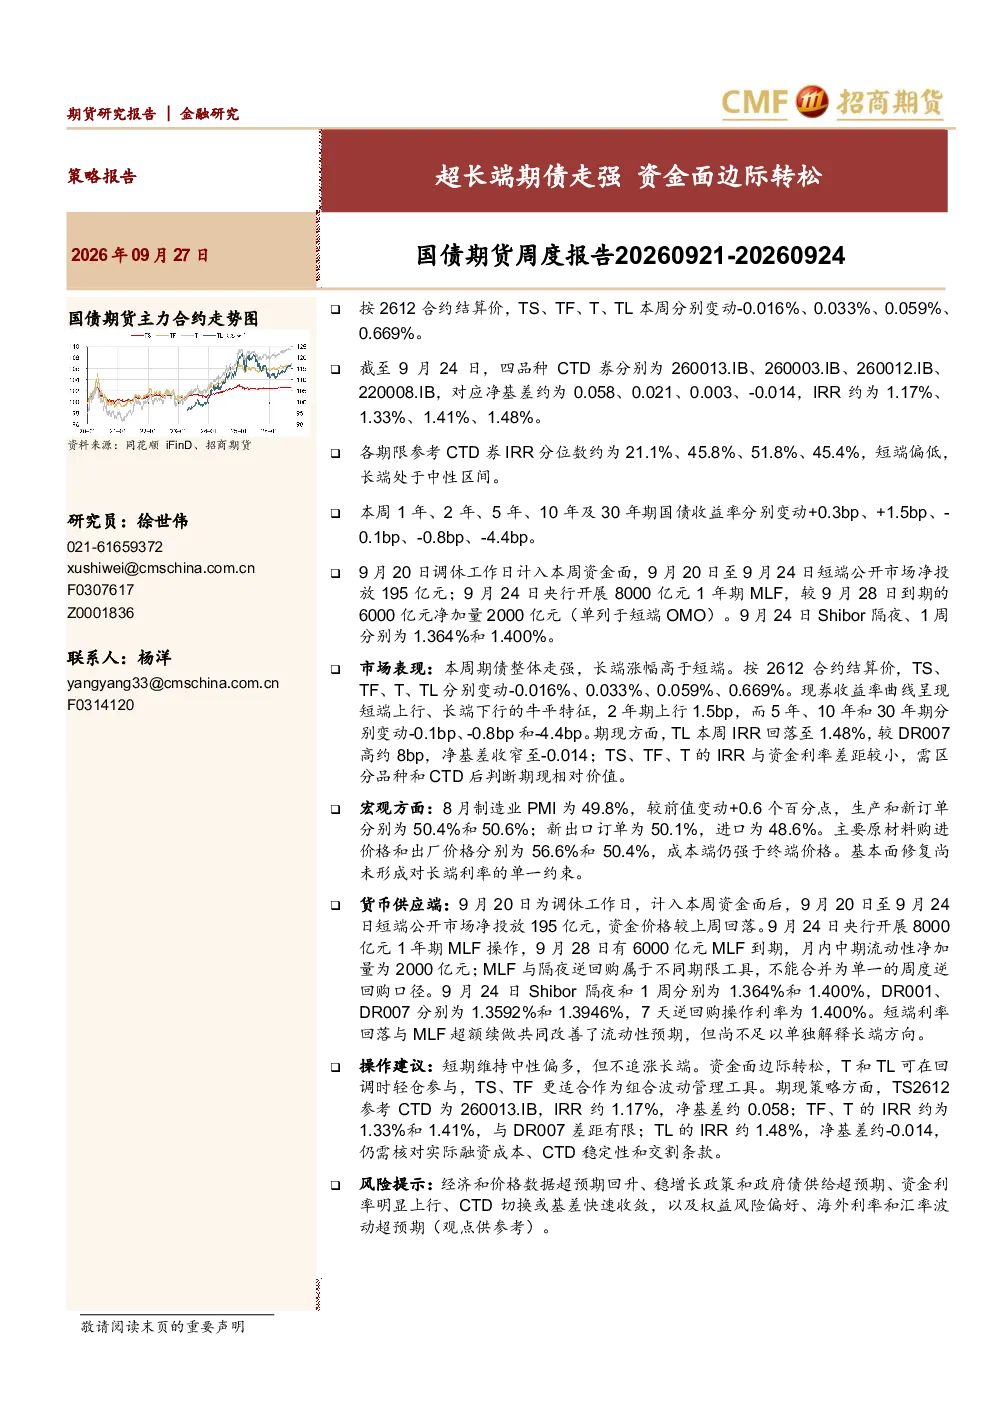
本周国债期货整体走强,长端涨幅高于短端。TS、TF、T、TL合约分别变动-0.016%、0.033%、0.059%、0.669%。各期限参考CTD券IRR分位数短端偏低,长端中性。1年期、2年期、5年期、10年期及30年期国债收益率分别变动+0.3bp、+1.5bp、-0.1bp、-0.8bp、-4.4bp。现券收益率曲线呈现短端上行、长端下行的牛平特征。TL IRR回落至1.48%,净基差收窄至-0.014;TS、TF、T的IRR与资金利率差距较小,需区分品种和CTD后判断期现相对价值。
资金面有哪些变化?
本周资金面边际转松。9月20日调休工作日计入本周,短端公开市场净投放195亿元;央行开展8000亿元1年期MLF,较到期量净加量2000亿元。Shibor隔夜、1周分别为1.364%和1.400%。这些操作显示央行在维持流动性合理充裕的同时,也通过MLF操作为市场提供长期资金支持。资金面的边际宽松对国债期货尤其是长端形成一定支撑。
报告主要分析了哪些方向?
报告主要分析了国债期货与交割券行情、资金面变化、市场表现、基本面情况、曲线结构、相对价值与配置验证以及风险提示。其中重点关注了长端期债走强的原因、资金面边际转松的影响、现券收益率曲线的牛平特征、基本面修复对长端利率的约束、跨品种与跨期价差以及操作建议。通过多维度分析,为投资者提供了全面的国债期货市场分析框架。
当前市场处于什么状态?
当前市场呈现牛平特征,即短端收益率上行而长端收益率下行。国债期货整体走强,长端涨幅更为显著。资金面边际宽松,但长端利率尚未受到明显压制。期现方面,TL合约IRR回落,净基差收窄,显示市场对长端需求有所回升。基本面方面,PMI回升但尚未形成对利率的单一指向,成本端强于终端价格。市场整体处于多空因素交织的状态。
报告提示了哪些风险?
报告提示了多项潜在风险:经济和价格数据超预期回升可能改变市场预期;稳增长政策和政府债供给超预期可能增加长端压力;资金利率明显上行将削弱期货支撑;CTD切换或基差快速收敛可能影响套利机会;权益风险偏好、海外利率和汇率波动也可能对国内债市产生影响。这些风险因素需持续关注,以评估市场可能出现的方向性变化。