猜你想问
这份研报主要分析了哪些内容?
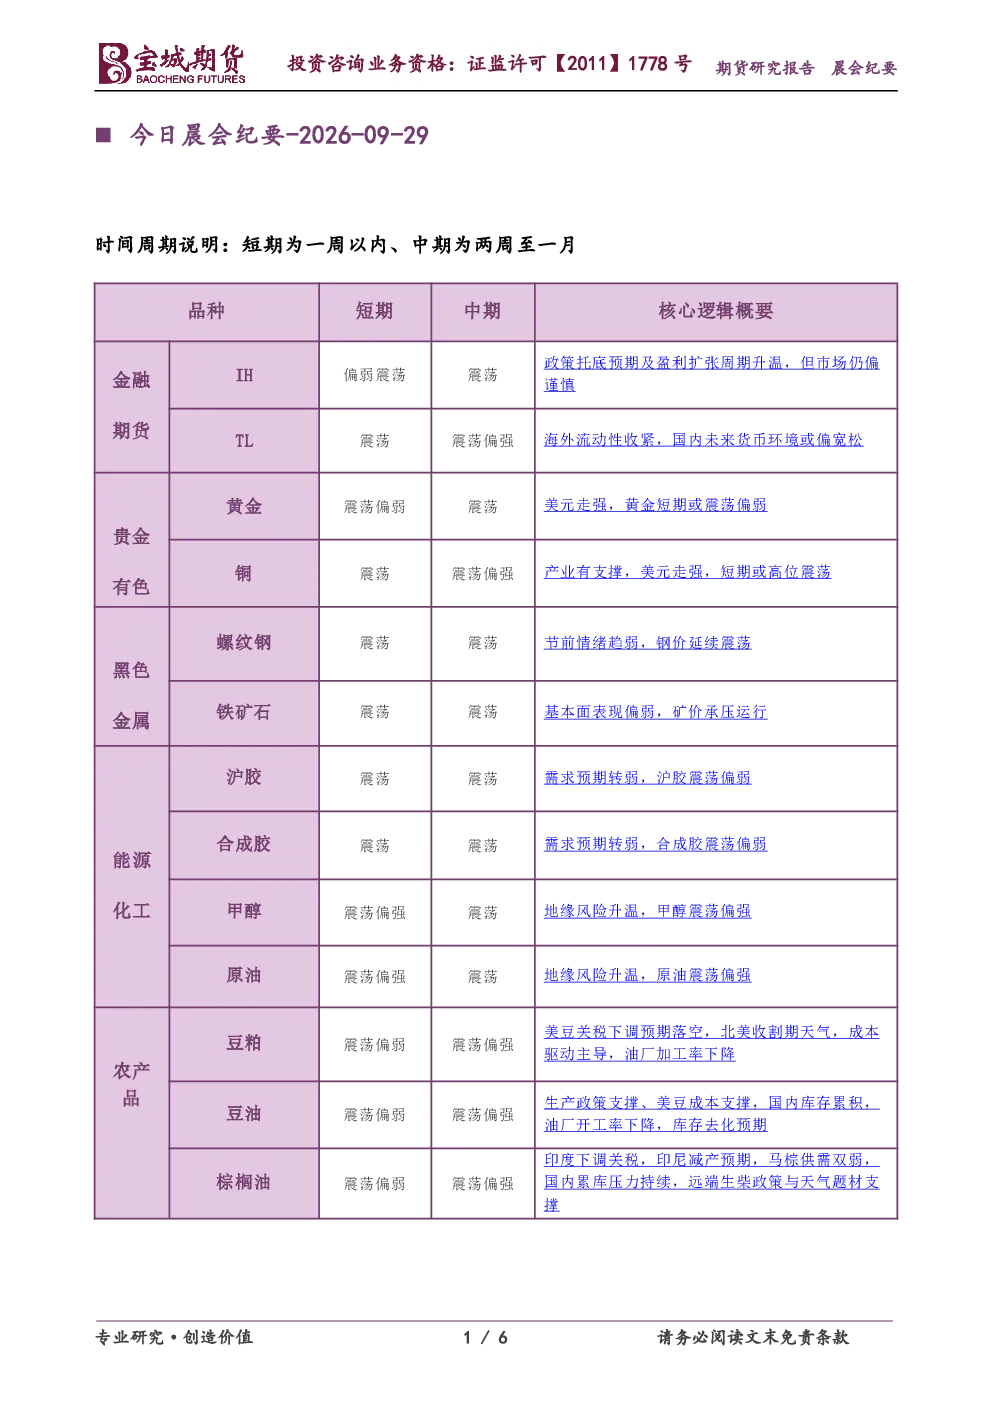
这份研报涵盖了金融期货股指板块、国债期货板块、商品期货有色板块(包括黄金和铜)、商品期货黑色板块(包括螺纹钢和铁矿石)、商品期货能源化工板块(包括沪胶、合成胶、甲醇和原油)、商品期货农产品板块(包括豆粕和棕榈油)等多个板块的核心逻辑和结论。通过分析国内外宏观经济、政策预期、供需关系、库存变化等多方面因素,对各个板块的未来走势进行了深入探讨。
股指板块未来的发展趋势如何?
股指板块的核心逻辑在于美债利率上行导致中美利差拉大,抑制了国内宽松空间,使得股市风险偏好较弱。同时,外围股市的波动也对国内市场产生影响。因此,节前市场整体偏谨慎,短期股指可能呈现震荡偏弱运行的趋势。
报告重点分析了哪些方向?
报告重点分析了各个板块的核心逻辑和结论。例如,金融期货股指板块关注美债利率和中美利差的影响;国债期货板块关注国内内需和货币信用环境;商品期货板块则分别从供需关系、库存变化、成本支撑等多个角度进行了详细分析。
当前市场现状如何判断?
当前市场现状呈现出多空因素交织的复杂局面。股指板块因风险偏好减弱而偏弱,国债期货板块则因政策预期和供需关系而维持震荡。商品期货板块中,有色板块受美债实际利率和美元指数影响,黑色板块因供需格局变化而承压,能源化工板块则受地缘风险和供需关系影响,农产品板块则因外强内弱和库存高企而走弱。
研报提示了哪些风险?
研报提示的风险主要集中在宏观经济政策变化、地缘政治风险、供需关系波动、库存变化以及国际市场波动等方面。例如,美债利率和美元指数的变动可能影响商品期货板块,而国内经济内需和政策的调整也可能对各个板块产生影响。此外,地缘政治风险如中东地区的紧张局势也可能对能源化工板块和商品期货板块带来不确定性。