猜你想问
这份研报主要分析了什么内容?
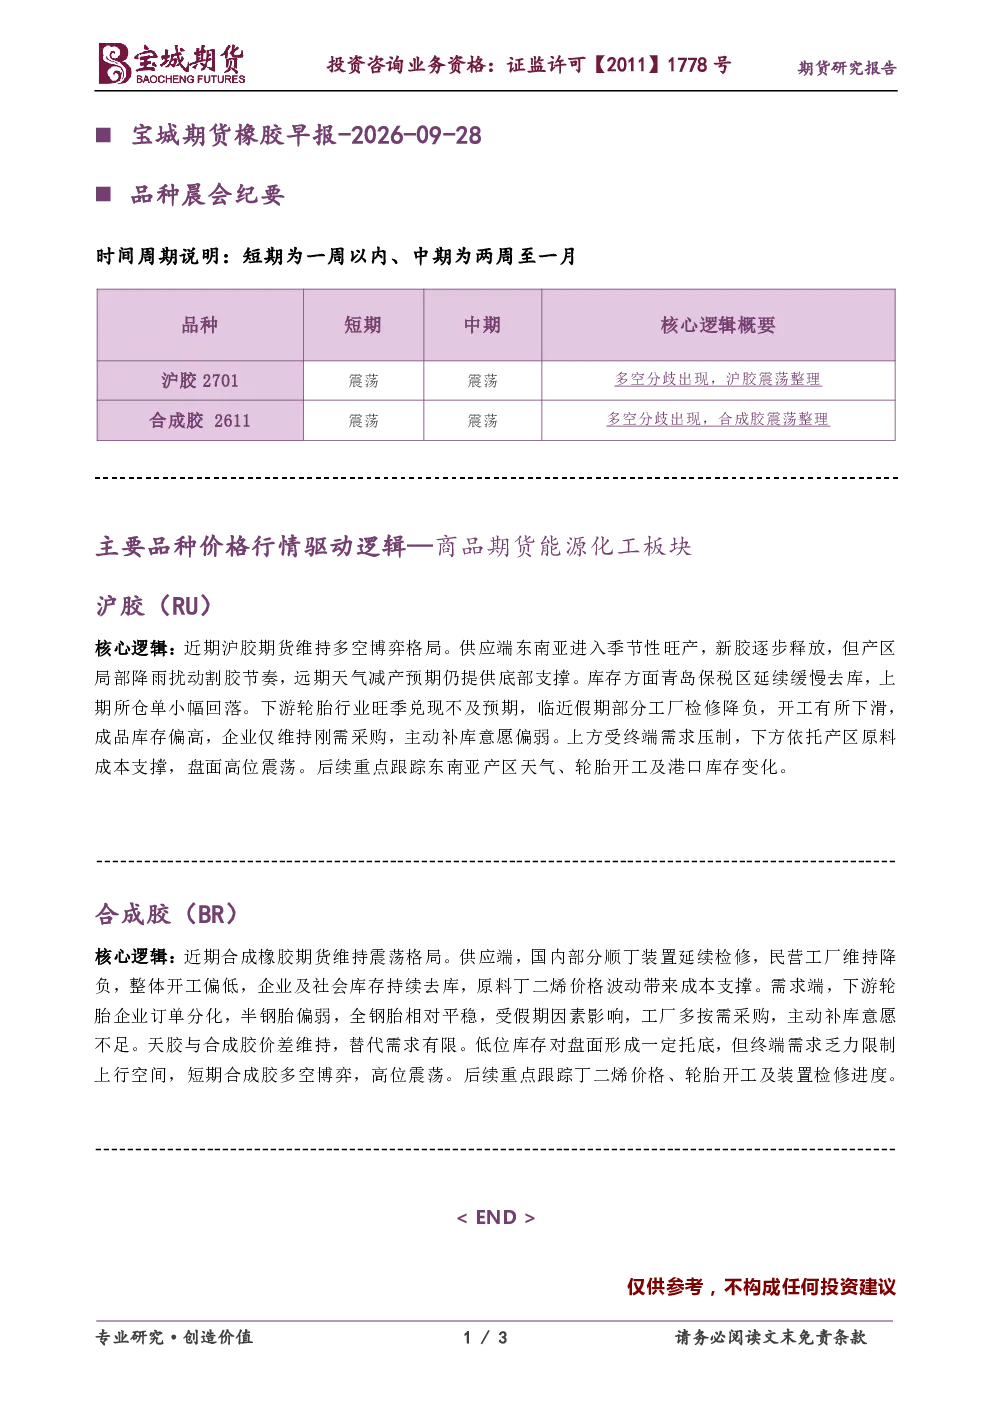
这份研报主要分析了沪胶和合成胶的市场动态。沪胶方面,报告指出近期沪胶期货维持多空博弈格局,东南亚产区进入季节性旺产,新胶逐步释放,但局部降雨扰动割胶节奏,远期天气减产预期提供底部支撑。库存方面,青岛保税区和上期所仓单均呈现缓慢去库。下游轮胎行业旺季兑现不及预期,部分工厂检修降负,开工下滑,成品库存偏高,企业仅维持刚需采购。合成胶方面,期货维持震荡格局,国内部分顺丁装置延续检修,整体开工偏低,库存持续去库,原料丁二烯价格波动带来成本支撑。下游轮胎企业订单分化,受假期因素影响,工厂多按需采购。报告建议后续重点跟踪东南亚产区天气、轮胎开工及港口库存变化。
橡胶行业未来发展趋势如何?
橡胶行业未来发展趋势需关注多个方面。从供应端看,东南亚产区天气是关键变量,局部降雨可能扰动割胶节奏,而远期减产预期可能提供底部支撑。国内供应端,部分顺丁装置检修和民营工厂降负影响整体开工水平,原料成本波动对合成胶价格形成支撑。需求端,轮胎行业旺季兑现不及预期,订单分化,工厂按需采购为主,主动补库意愿不足。天胶与合成胶价差维持,替代需求有限。总体来看,橡胶行业短期多空博弈,高位震荡,需持续关注产区天气、轮胎开工及库存变化等因素。
研报重点分析了哪些方向?
研报重点分析了沪胶和合成胶的供需格局及市场动态。沪胶方面,重点关注东南亚产区天气对供应的影响,青岛保税区和上期所库存变化,以及下游轮胎开工率、成品库存和采购意愿。合成胶方面,关注国内装置检修情况、开工率、库存去库进度,以及原料丁二烯价格波动带来的成本支撑。此外,报告还分析了天胶与合成胶的价差及替代需求情况。整体而言,报告围绕供应、库存、需求和成本四个维度展开分析,并提出后续需重点跟踪的关键变量。
当前橡胶市场现状如何判断?
当前橡胶市场现状呈现多空博弈格局。沪胶期货方面,供应端东南亚旺产与天气扰动并存,库存缓慢去库,下游轮胎需求旺季兑现不及预期,开工下滑,成品库存偏高,企业采购偏谨慎。合成胶期货方面,供应端国内装置检修降负,库存持续去库,原料成本支撑明显,但下游轮胎订单分化,工厂按需采购为主,主动补库意愿不足。天胶与合成胶价差维持,替代需求有限。总体来看,橡胶市场短期高位震荡,上方受终端需求压制,下方依托产区原料成本支撑,需关注供需两端变化。
研报提示了哪些风险?
研报提示了橡胶市场需关注的几项风险。首先是产区天气风险,东南亚橡胶主产区天气变化可能影响割胶节奏和产量预期,进而影响沪胶价格。其次是下游需求风险,轮胎行业旺季兑现不及预期,开工率和订单情况可能不及预期,影响橡胶需求。再次是原料成本风险,合成胶原料丁二烯价格波动可能影响成本端支撑力度。此外,天胶与合成胶价差变化可能影响替代需求,需关注其动态变化。最后,市场情绪和宏观环境变化也可能对橡胶价格产生影响,需保持关注。