猜你想问
招商银行2026年中报核心内容有哪些?
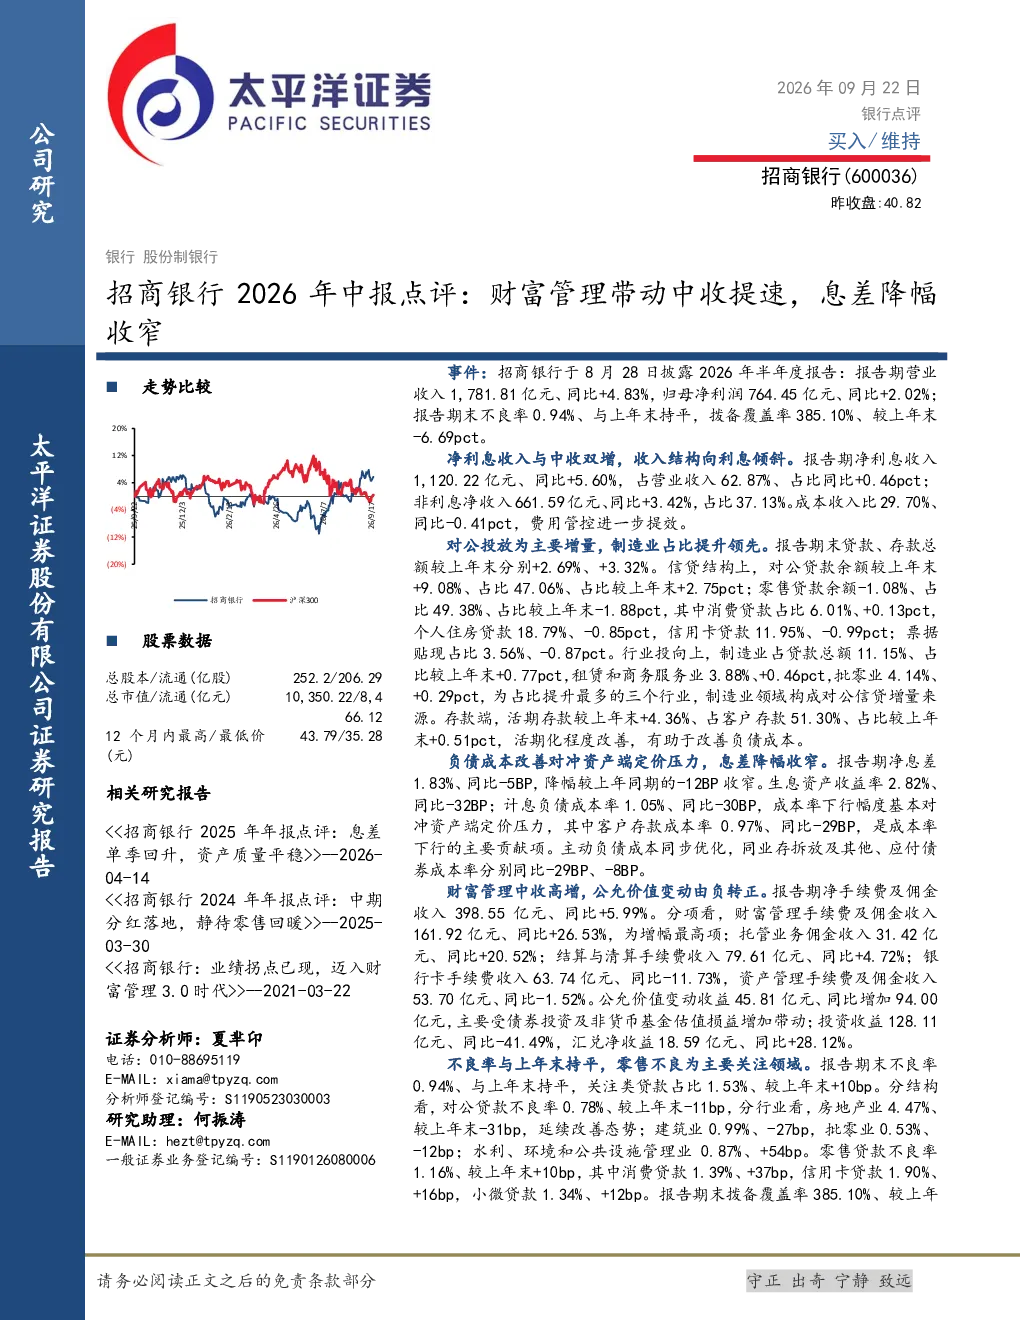
招商银行2026年半年度报告显示,公司营收与净利润分别同比增长4.83%和2.02%,不良率与上年末持平。净利息收入与非利息净收入均实现增长,收入结构向利息倾斜,成本收入比进一步优化。对公贷款投放为主要增量,制造业贷款占比提升显著。净息差同比收窄5BP,主要得益于负债成本下行对冲了资产端定价压力。财富管理手续费及佣金收入高增,公允价值变动由负转正。不良率保持稳定,零售不良为主要关注领域,拨备覆盖率维持行业领先水平。
金融行业发展趋势如何?
招商银行2026年中报显示,财富管理业务成为银行收入增长的重要驱动力,手续费及佣金收入高增。对公贷款特别是制造业贷款占比提升,反映实体经济发展对银行信贷投放的结构性影响。净息差收窄但降幅收窄,表明银行在负债成本控制方面取得成效。未来,银行需持续优化收入结构,加强资产质量管控,财富管理业务有望成为行业差异化竞争的关键领域。
报告重点分析了哪些方向?
报告重点分析了招商银行收入结构变化,特别是财富管理业务对中收的带动作用。对公贷款投放策略及制造业贷款占比提升是资产端的重要变化。同时,报告关注了净息差收窄的原因,主要是负债成本下行对冲了资产端定价压力。零售不良率稳定但拨备覆盖率略有下降,是资产质量方面需要持续关注的领域。
当前市场现状如何判断?
招商银行2026年中报反映出银行业在收入端面临挑战,但财富管理业务成为新的增长点。净息差收窄但降幅收窄,表明银行在负债成本控制方面取得一定成效。对公贷款结构优化,特别是制造业贷款占比提升,反映实体经济发展对银行信贷投放的结构性影响。不良率稳定但拨备覆盖率略有下降,是资产质量方面需要持续关注的领域。
研报提示了哪些风险?
研报提示的主要风险包括市场波动可能影响银行投资收益,以及零售资产质量可能面临压力。虽然报告显示不良率稳定,但零售不良率仍是需要关注的领域。拨备覆盖率略有下降,可能意味着银行对未来潜在风险计提更为审慎。此外,宏观经济波动可能影响银行业整体经营环境。