猜你想问
宁波银行2026年中报核心数据有哪些?
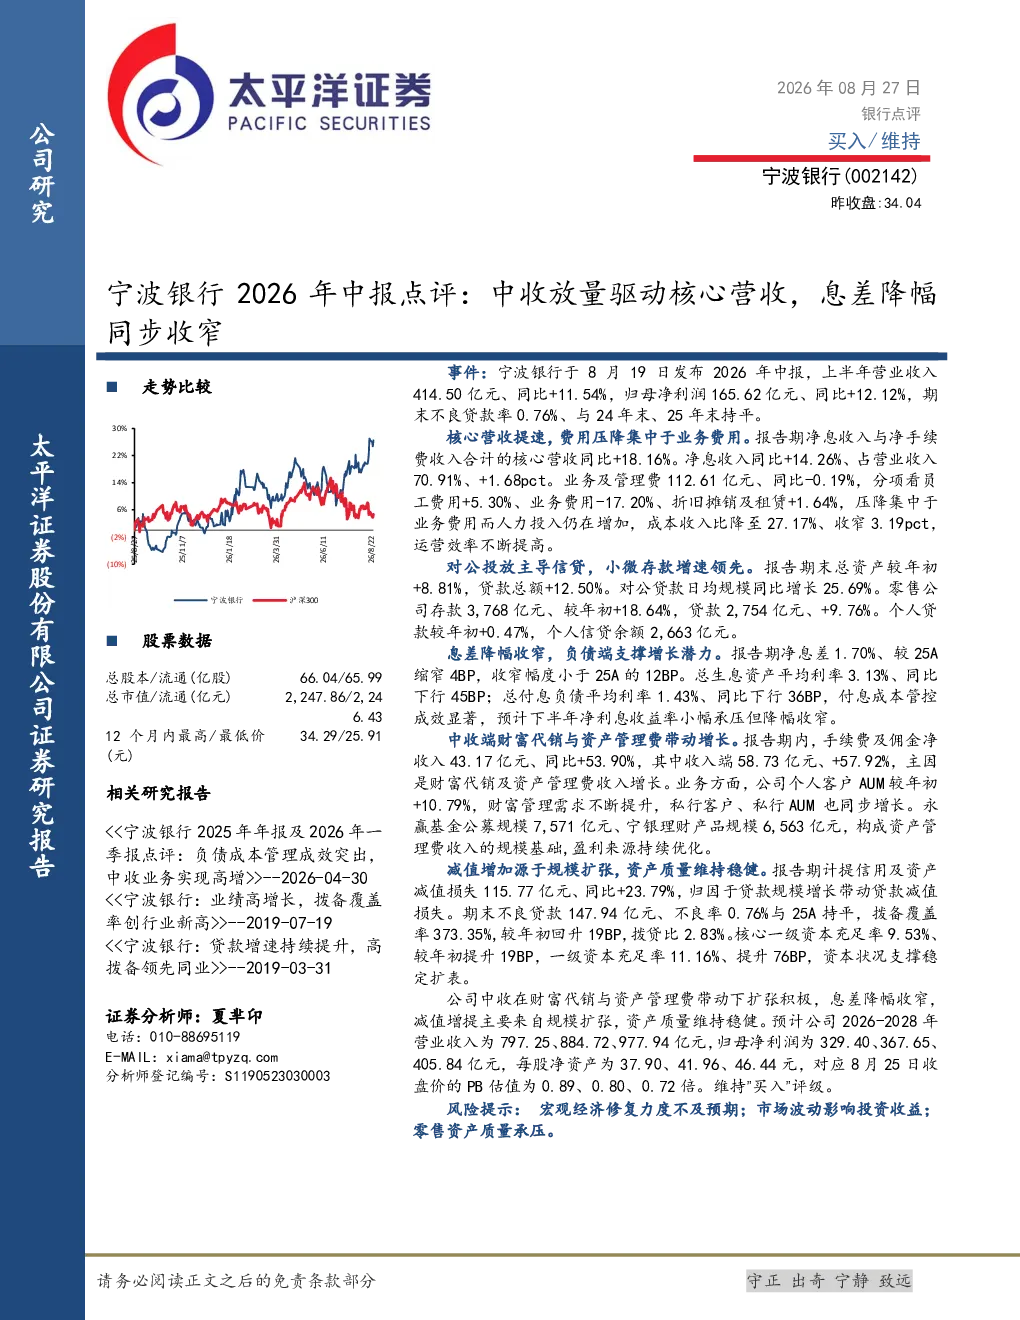
宁波银行2026年中报显示,公司业绩保持高增长态势。关键数据方面,上半年营业收入414.50亿元,同比+11.54%;归母净利润165.62亿元,同比+12.12%。核心营收提速,净息收入与净手续费收入合计同比+18.16%,其中净息收入同比+14.26%,占营业收入70.91%。业务及管理费同比-0.19%,成本收入比降至27.17%。信贷投放以对公为主,零售公司存款增速领先,个人贷款较年初+0.47%。
金融行业发展趋势如何?
金融行业正经历数字化转型与业务模式创新。银行普遍加强科技投入,优化线上服务体验,推动业务线上化。财富管理、普惠金融、绿色金融等领域成为发展重点,金融机构通过产品创新与渠道整合提升竞争力。同时,监管政策持续完善,对资本充足率、风险管理提出更高要求,行业竞争加剧,头部效应明显。
研报重点分析了哪些方面?
研报重点分析了宁波银行的核心营收驱动因素、息差变化趋势及资产质量。核心营收主要由净息收入和净手续费收入驱动,其中净息收入占比提升,业务及管理费有效压降。息差方面,虽然同比缩窄4BP,但总付息负债平均利率下行36BP,显示成本管控成效。资产质量保持稳健,不良贷款率0.76%,拨备覆盖率373.35%。
当前市场对宁波银行有何判断?
市场对宁波银行保持积极关注。公司业绩稳健增长,中收扩张明显,息差降幅收窄,运营效率提升。资产质量维持稳健,资本状况支撑稳定扩表。预计未来三年营业收入和净利润将保持增长,但需关注宏观经济修复力度、市场波动及零售资产质量变化等因素。
研报提示了哪些风险?
研报提示的主要风险包括宏观经济修复力度不及预期,可能影响信贷需求和资产质量;市场波动可能导致投资收益下降;零售资产质量存在一定压力,需关注个人贷款不良率变化。此外,行业竞争加剧和监管政策变化也可能对公司经营产生影响。
你可能感兴趣
详解兴业银行2026年中报:营收增速回升,息差降幅收窄
中泰证券2026-08-28
中信银行2026年一季报点评:息差降幅收窄,营收增速显著改善
金融开源证券2026-05-05
邮储银行2026年中报点评:息差降幅收窄,资产质量稳定
国信证券2026-08-29
2018年中报业绩点评:资产质量稳中向好,营收增速降幅收窄
金融安信证券2018-09-03
2024年一季报点评:营收超预期高增,息差降幅收窄
金融华创证券2024-04-27
兴业银行2024中报点评:息差降幅收窄,资产质量保持稳健
金融信达证券2024-08-23
营收利润延续高增,资产质量保持稳健——宁波银行2026年中报业绩点评(更正)
国投证券2026-09-08
2020年中报点评:营收环比上行,息差收窄放缓
金融国泰君安证券2020-08-31
江苏银行2026年中报点评:息差收窄支撑利息收入,资产质量延续改善
金融太平洋证券2026-08-27
2025年报及2026年一季报点评营收降幅已在收窄,静候经营拐点
华创证券2026-04-30