猜你想问
江苏银行2026年中报核心内容有哪些?
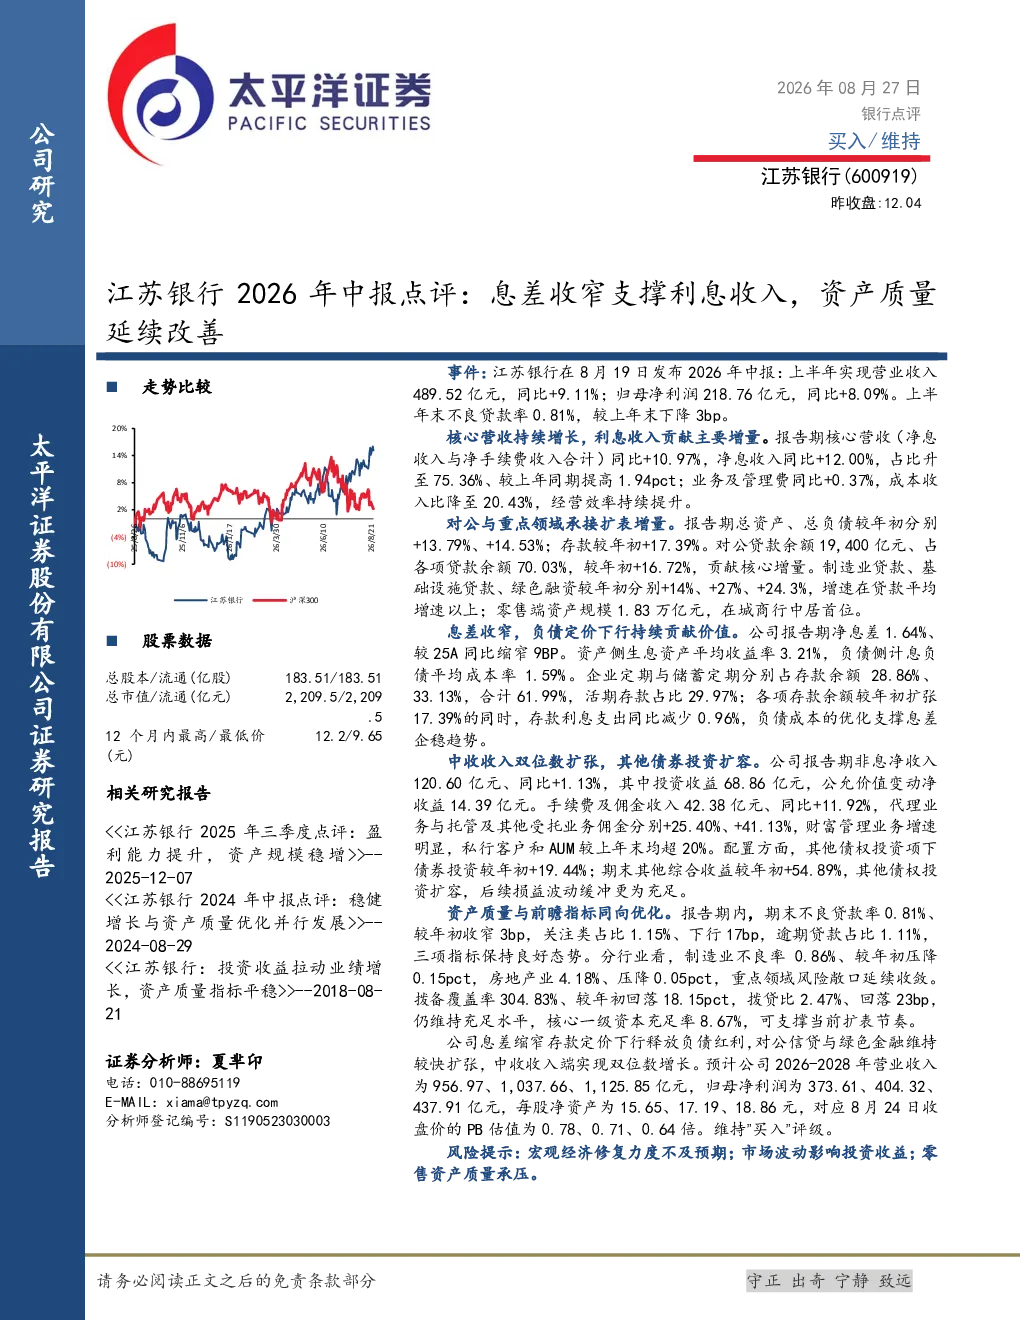
江苏银行2026年中报显示,公司核心营收持续增长,利息收入贡献主要增量,净息收入占比升至75.36%。对公贷款余额较年初增长16.72%,制造业、基础设施、绿色融资等领域增速较快。报告期净息差1.64%,较上年缩窄9BP,但存款利息支出同比减少,负债成本优化支撑息差企稳。非息净收入同比增长1.13%,手续费及佣金收入同比增长11.92%,财富管理业务增速明显。不良贷款率0.81%,较年初收窄3bp,拨备覆盖率304.83%,仍维持充足水平。
金融行业发展趋势如何?
金融行业正经历数字化转型与监管强化的双重影响。银行普遍加强科技投入,推动业务线上化、智能化。同时,监管政策趋严,对资本充足率、流动性管理提出更高要求。绿色金融、普惠金融成为发展重点,支持实体经济转型升级。市场竞争加剧,头部机构优势明显,中小机构需差异化发展。
江苏银行报告重点分析了哪些方向?
江苏银行报告重点分析了资产质量改善、息差稳定性和非息收入增长。资产质量方面,不良贷款率下降,拨备覆盖率充足。息差方面,虽然净息差收窄,但负债成本优化抵消部分影响。非息收入增长较快,财富管理业务表现突出,手续费及佣金收入增长显著。
当前市场对江苏银行有何判断?
当前市场对江苏银行的判断是稳健发展。公司资产质量持续改善,盈利能力保持稳定。对公贷款增长良好,绿色融资等领域潜力较大。虽然息差面临压力,但负债成本控制有效。非息收入贡献提升,业务结构优化。整体来看,江苏银行在区域银行中表现稳健,具备持续发展潜力。
研报提示了哪些风险?
研报提示的主要风险包括宏观经济修复力度不及预期,可能影响信贷需求和资产质量。市场波动可能导致投资收益下降,影响非息收入。零售资产质量存在一定压力,需关注不良贷款反弹风险。此外,监管政策变化也可能对公司经营产生影响。
你可能感兴趣
邮储银行2026年中报点评:息差降幅收窄,资产质量稳定
国信证券2026-08-29
营收增速上升,资产质量持续稳健——江苏银行2026年中报点评
国投证券2026-09-13
银行2026年2季度经营数据:息差回升带动利润降幅收窄,但资产质量仍边际承压
金融中泰证券2026-08-15
青岛银行26H1中报点评利息收入稳健支撑,资产质量整体向好
国泰海通证券2026-08-28
本周聚焦—17家上市银行半年报汇总:息差降幅收窄,资产质量稳步改善
金融国盛证券2023-08-27
银行:营收和业绩增速延续提升,息差略降资产质量改善
金融华西证券2020-03-31
兴业银行2024中报点评:息差降幅收窄,资产质量保持稳健
金融信达证券2024-08-23
年报点评:息差收窄影响利息收入,资产品质稳定
金融群益证券2017-04-05
上市银行2026年中报:利息收入支撑营收韧性,利润表现预计稳定
金融中泰证券2026-07-12