猜你想问
这份报告主要分析了什么内容?
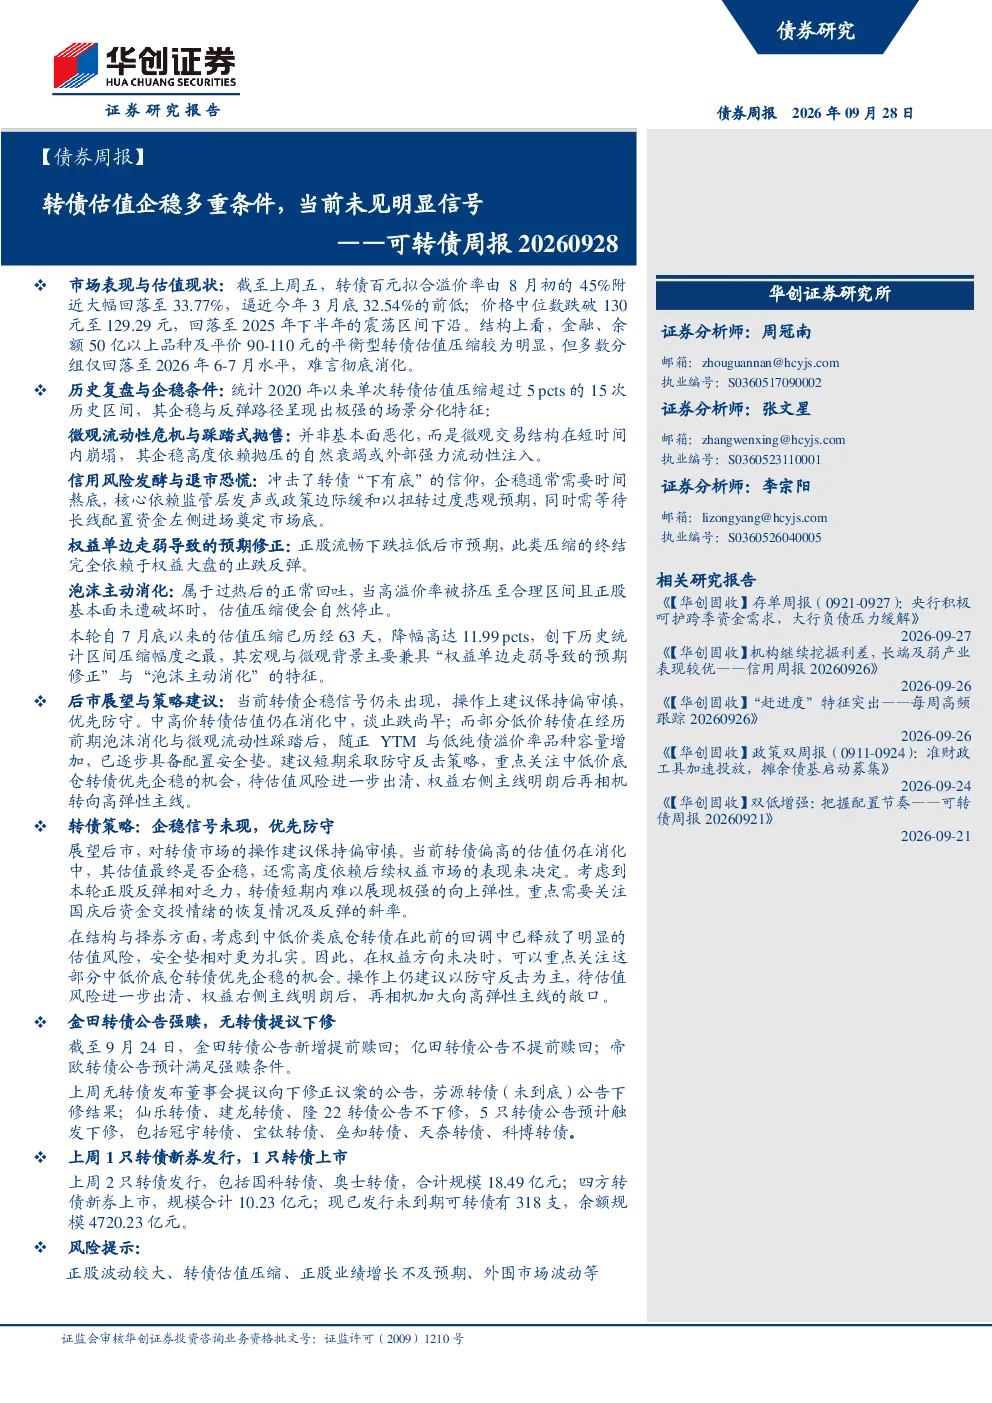
这份报告主要分析了可转债市场的估值企稳条件。报告指出,截至2026年9月28日,转债百元拟合溢价率大幅回落至33.77%,价格中位数跌破130元。虽然部分品种估值压缩明显,但多数仅回落至2026年6-7月水平,难言彻底消化。报告还复盘了2020年以来15次估值压缩历史区间,发现企稳路径存在场景分化特征,包括微观流动性危机、信用风险发酵、权益单边走弱导致的预期修正以及泡沫主动消化等。本轮估值压缩已历经63天,降幅高达11.99 pcts,主要兼具权益单边走弱与泡沫主动消化特征。
当前可转债市场的发展趋势如何?
当前可转债市场的发展趋势表现为估值持续压缩但企稳信号未现。报告指出,转债市场整体估值仍在消化中,具体是否企稳高度依赖后续权益市场表现。本轮估值压缩创下历史统计区间最大降幅,主要受权益单边走弱和过热泡沫主动消化影响。结构上,金融、余额50亿以上品种及平价90-110元的平衡型转债估值压缩较明显。市场整体呈现分化格局,部分低价转债在回调中已释放估值风险,具备相对扎实的安全垫。但中高价转债估值仍在消化,整体市场情绪偏谨慎。
报告中重点分析了哪些方向?
报告重点分析了可转债估值企稳的多重条件及当前市场状态。首先,报告统计了2020年以来15次估值压缩历史区间,发现其企稳路径存在场景分化特征,包括微观流动性危机、信用风险发酵、权益单边走弱导致的预期修正以及泡沫主动消化等。其次,报告分析了当前市场表现,指出转债百元拟合溢价率从45%附近大幅回落至33.77%,价格中位数跌破130元,但多数分组仅回落至2026年6-7月水平。此外,报告还分析了本轮估值压缩的特殊性,指出其降幅高达11.99 pcts,兼具权益单边走弱与泡沫主动消化特征。最后,报告提出了短期防守反击策略,建议关注中低价底仓转债优先企稳的机会。
目前可转债市场的现状如何?
目前可转债市场的现状表现为估值持续压缩但企稳信号未现。截至2026年9月28日,转债百元拟合溢价率大幅回落至33.77%,价格中位数跌破130元,接近2025年下半年震荡区间下沿。结构上,金融、余额50亿以上品种及平价90-110元的平衡型转债估值压缩较为明显,但多数仅回落至2026年6-7月水平,难言彻底消化。市场整体呈现分化格局,部分低价转债在回调中已释放估值风险,具备相对扎实的安全垫。但中高价转债估值仍在消化,整体市场情绪偏谨慎。报告指出,本轮估值压缩已历经63天,降幅高达11.99 pcts,创下历史统计区间压缩幅度之最,主要受权益单边走弱和过热泡沫主动消化影响。
报告中提到了哪些风险提示?
报告中提到了以下风险提示:正股波动较大可能导致转债估值进一步压缩;转债估值压缩本身可能引发更多抛压;部分转债业绩增长不及预期可能影响其内在价值;外围市场波动可能传导至国内市场,影响投资者情绪和资金流向。此外,报告还指出,当前转债市场整体估值仍在消化中,具体是否企稳高度依赖后续权益市场表现。考虑到本轮正股反弹相对乏力,转债短期内难以展现极强的向上弹性。操作上建议保持偏审慎,优先防守,待估值风险进一步出清、权益右侧主线明朗后再相机转向高弹性主线。