猜你想问
这份研报主要分析了什么内容?
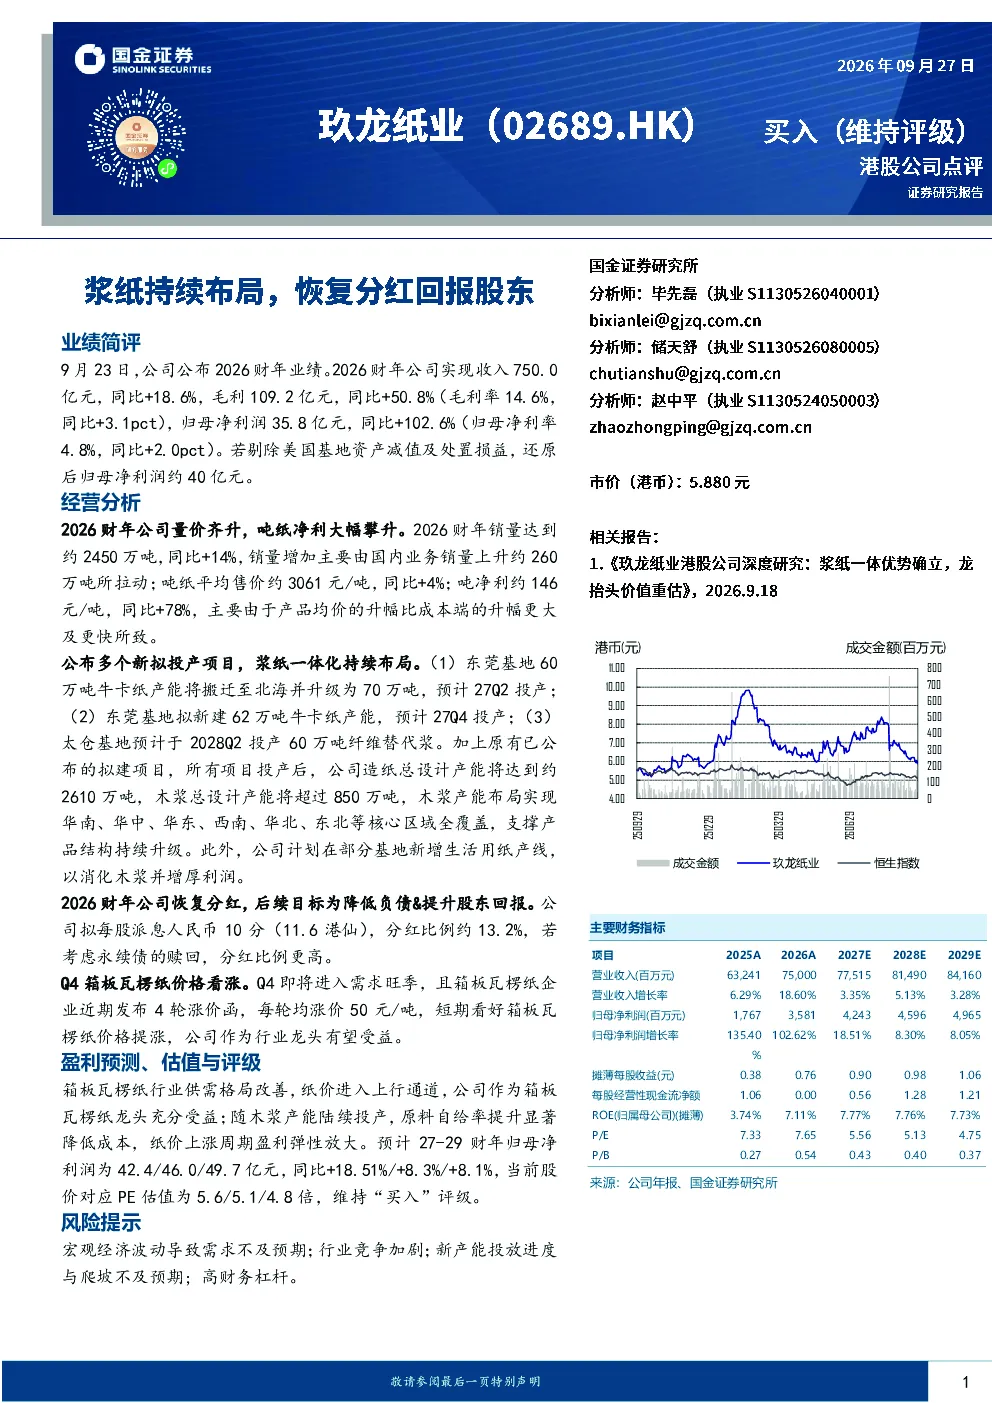
这份研报主要分析了02689玖龙纸业的业绩表现、浆纸一体化布局、分红政策以及Q4市场展望。报告指出,2026财年公司实现收入750.0亿元,同比增长18.6%;毛利109.2亿元,同比增长50.8%;归母净利润35.8亿元,同比增长102.6%。公司通过浆纸一体化布局提升产能,计划在2027年和2028年分别投产新的牛卡纸和纤维替代浆产能。此外,公司恢复分红,拟每股派息人民币10分(11.6港仙)。报告还展望了Q4箱板瓦楞纸价格看涨,公司有望受益。
浆纸行业未来发展趋势如何?
浆纸行业未来发展趋势显示,随着造纸企业推进浆纸一体化布局,行业集中度有望提升。玖龙纸业通过在北海、东莞和太仓基地的产能扩张,计划将造纸总设计产能提升至约2610万吨,木浆总设计产能超过850万吨,实现核心区域全覆盖。同时,行业竞争加剧,企业需关注成本控制和产品差异化。此外,生活用纸产线的规划也表明行业产品结构正在优化。
报告重点分析了哪些方面?
报告重点分析了02689玖龙纸业的量价齐升表现,2026财年销量达到约2450万吨,同比+14%;吨纸平均售价约3061元/吨,同比+4%;吨净利约146元/吨,同比+78%。此外,报告详细解读了公司的浆纸一体化战略,包括东莞基地产能搬迁升级、新建牛卡纸产能以及太仓基地纤维替代浆投产计划。同时,报告也关注了公司恢复分红政策,拟每股派息人民币10分(11.6港仙)。
当前箱板瓦楞纸市场状况如何?
当前箱板瓦楞纸市场状况显示,Q4价格看涨,需求旺季来临。企业已发布4轮涨价函,表明市场供需关系紧张。02689玖龙纸业作为行业龙头,有望受益于价格上涨。公司通过浆纸一体化布局提升产能,进一步巩固市场地位。但需关注宏观经济波动对需求的影响,以及行业竞争加剧带来的压力。
研报提示了哪些风险?
研报提示了宏观经济波动导致需求不及预期、行业竞争加剧、新产能投放进度与爬坡不及预期以及高财务杠杆等风险。宏观经济波动可能影响造纸行业需求,企业需密切关注经济形势变化。行业竞争加剧要求企业提升效率,控制成本。新产能投放进度与爬坡情况直接影响公司盈利能力。高财务杠杆则增加了财务风险,需关注公司债务结构。