猜你想问
这份研报主要讲了什么内容?
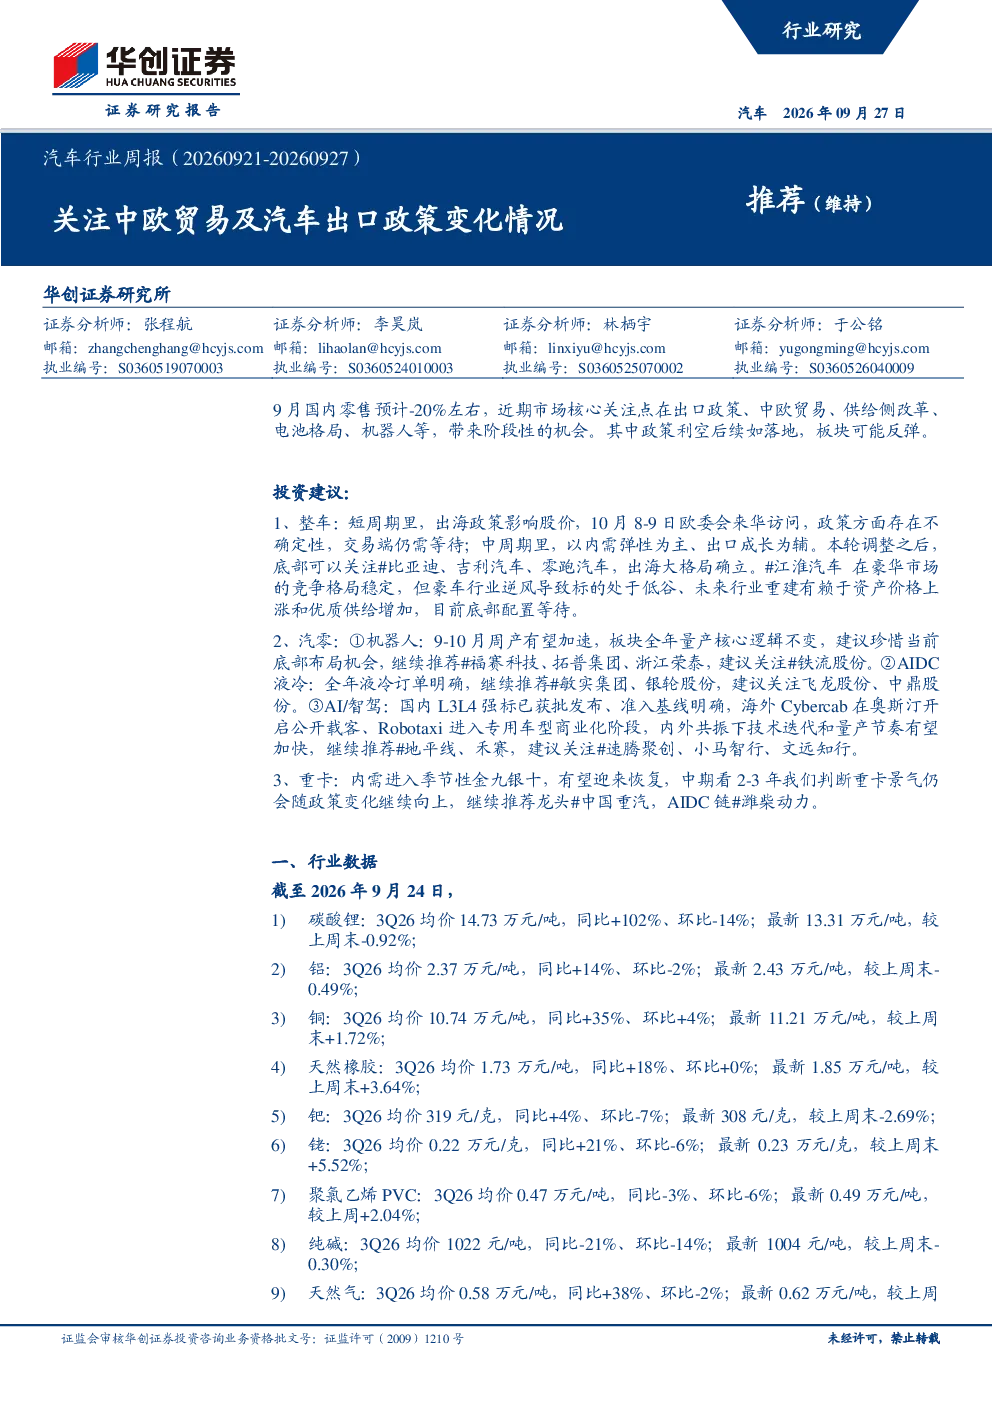
这份研报主要关注中欧贸易及汽车出口政策变化情况,分析了近期市场核心关注点如出口政策、中欧贸易、供给侧改革、电池格局、机器人等领域带来的阶段性机会。同时,报告还提供了相关行业数据,如碳酸锂、铝、铜、天然橡胶等原材料价格走势,以及DRAM、NAND Flash等半导体产品价格变化。此外,研报还提出了针对整车、汽车零部件、重卡等细分赛道的投资建议,并对国内外的行业要闻进行了梳理,最后给出了市场表现和风险提示。
汽车行业未来发展趋势如何?
汽车行业未来发展趋势呈现多元化特点。在政策层面,中欧贸易合作及出口政策变化将持续影响行业格局。技术上,电池技术、机器人、AI/智驾等领域加速迭代,推动行业智能化、网联化发展。市场层面,国内新能源汽车渗透率持续提升,但乘用车批发和零售仍面临一定压力。同时,氢能、智能网联等新兴领域逐步落地,为行业带来新的增长点。整体看,行业在政策引导和技术创新双重驱动下,有望迎来结构性发展机遇。
研报重点分析了哪些方向?
研报重点分析了汽车行业的出口政策变化、中欧贸易关系对行业的影响,以及供给侧改革带来的机遇与挑战。在投资建议方面,报告聚焦整车、汽车零部件和重卡三个细分赛道。整车方面,关注出海政策影响下的股价波动,以及以内需和出口为主的中长期发展逻辑。汽车零部件方面,重点分析了机器人、AIDC液冷、AI/智驾等领域的产业链机会。重卡方面,则关注内需季节性恢复和中期景气度提升。此外,报告还梳理了国内外行业要闻,为投资者提供全面的信息参考。
当前汽车市场表现如何?
当前汽车市场表现呈现结构性分化。从板块来看,汽车板块本周涨幅为-0.42%,板块排名靠后。细分指数方面,乘用车指数上涨0.87%,流通服务指数上涨1.54%,而零部件、商用车指数则分别下跌0.19%和4.05%。市场整体表现受多重因素影响,短期内波动较大。从行业数据看,新能源汽车零售渗透率已达67.9%,但乘用车批发和零售仍出现下滑。此外,原材料价格波动、地缘政治等因素也对市场情绪产生影响。
研报提示了哪些风险?
研报提示了宏观经济不及预期、地缘政治波动、汽车行业销量不及预期、新车上市销量不及预期、原材料价格波动等风险因素。宏观经济环境的变化可能影响汽车消费需求,地缘政治风险则可能对供应链和出口业务造成冲击。汽车行业销量和新车上市情况直接影响企业业绩,而原材料价格波动则可能增加企业生产成本。此外,政策变化、技术迭代速度等因素也可能带来不确定性,投资者需密切关注相关动态。