猜你想问
这份研报的核心内容是什么?
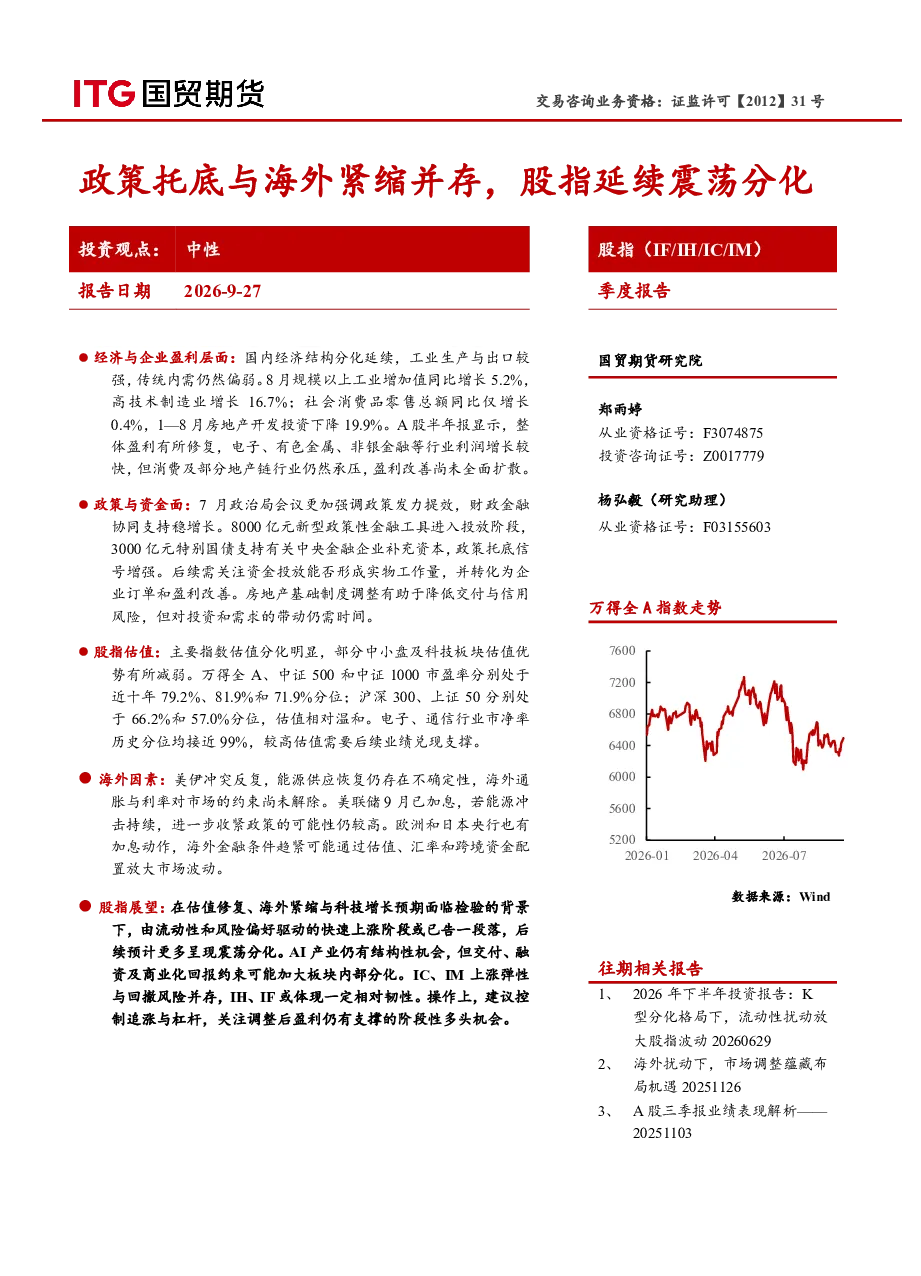
本季度报告分析了股指在政策托底与海外紧缩并存背景下的表现。报告指出国内经济结构分化延续,工业生产与出口较强,传统内需偏弱,A股整体盈利有所修复但分化明显。政策方面,7月政治局会议强调政策发力提效,8000亿元新型政策性金融工具投放,政策托底信号增强。估值方面,主要指数估值分化明显,部分中小盘及科技板块估值优势减弱。海外因素方面,美伊冲突反复,能源供应不确定性增加,美联储加息对市场形成约束。展望方面,报告认为快速上涨阶段或已结束,后续更多呈现震荡分化,AI产业面临交付、融资及商业化回报等约束,IC、IM上涨弹性与回撤风险并存,IH、IF或体现一定相对韧性。操作上建议控制追涨与杠杆,关注调整后盈利有支撑的阶段性机会。
报告对哪些赛道/行业发展趋势进行了分析?
报告重点分析了A股行业发展趋势,指出经济结构分化延续,工业生产与出口较强,传统内需偏弱。盈利方面,电子、有色金属、非银金融等行业利润增长较快,但消费及部分地产链行业仍然承压。政策方面,关注资金投放能否转化为企业订单和盈利改善,房地产基础制度调整有助于降低交付与信用风险。估值方面,主要指数估值分化明显,部分中小盘及科技板块估值优势减弱,电子、通信行业市净率历史分位均接近99%,较高估值需要后续业绩兑现支撑。海外因素方面,美伊冲突反复,能源供应不确定性增加,美联储加息对市场形成约束。展望方面,报告认为快速上涨阶段或已结束,后续更多呈现震荡分化,AI产业面临交付、融资及商业化回报等约束,IC、IM上涨弹性与回撤风险并存,IH、IF或体现一定相对韧性。操作上建议控制追涨与杠杆,关注调整后盈利有支撑的阶段性机会。
报告重点分析了哪些方向?
本报告重点分析了股指在政策托底与海外紧缩并存背景下的表现,国内经济结构分化延续,工业生产与出口较强,传统内需偏弱。A股整体盈利有所修复但分化明显,电子、有色金属、非银金融等行业利润增长较快,但消费及部分地产链行业仍然承压。政策方面,7月政治局会议强调政策发力提效,8000亿元新型政策性金融工具投放,3000亿元特别国债支持中央金融企业补充资本,政策托底信号增强。估值方面,主要指数估值分化明显,部分中小盘及科技板块估值优势减弱,电子、通信行业市净率历史分位均接近99%,较高估值需要后续业绩兑现支撑。海外因素方面,美伊冲突反复,能源供应不确定性增加,美联储加息对市场形成约束。展望方面,报告认为快速上涨阶段或已结束,后续更多呈现震荡分化,AI产业面临交付、融资及商业化回报等约束,IC、IM上涨弹性与回撤风险并存,IH、IF或体现一定相对韧性。操作上建议控制追涨与杠杆,关注调整后盈利有支撑的阶段性机会。
当前市场现状如何判断?
当前市场现状表现为股指延续震荡分化,国内经济结构分化延续,工业生产与出口较强,传统内需偏弱。A股整体盈利有所修复但分化明显,电子、有色金属、非银金融等行业利润增长较快,但消费及部分地产链行业仍然承压。政策方面,7月政治局会议强调政策发力提效,8000亿元新型政策性金融工具投放,3000亿元特别国债支持中央金融企业补充资本,政策托底信号增强。估值方面,主要指数估值分化明显,部分中小盘及科技板块估值优势减弱,电子、通信行业市净率历史分位均接近99%,较高估值需要后续业绩兑现支撑。海外因素方面,美伊冲突反复,能源供应不确定性增加,美联储加息对市场形成约束。展望方面,报告认为快速上涨阶段或已结束,后续更多呈现震荡分化,AI产业面临交付、融资及商业化回报等约束,IC、IM上涨弹性与回撤风险并存,IH、IF或体现一定相对韧性。操作上建议控制追涨与杠杆,关注调整后盈利有支撑的阶段性机会。
研报提示了哪些风险?
本报告提示了股指在政策托底与海外紧缩并存背景下的风险。国内经济结构分化延续,传统内需偏弱,盈利改善尚未全面扩散。政策方面,资金投放能否转化为企业订单和盈利改善存在不确定性,房地产基础制度调整对投资和需求的带动仍需时间。估值方面,部分中小盘及科技板块估值优势减弱,电子、通信行业市净率历史分位均接近99%,较高估值需要后续业绩兑现支撑。海外因素方面,美伊冲突反复,能源供应不确定性增加,美联储加息对市场形成约束,海外金融条件趋紧可能通过估值、汇率和跨境资金配置放大市场波动。展望方面,报告认为快速上涨阶段或已结束,后续更多呈现震荡分化,AI产业面临交付、融资及商业化回报等约束,IC、IM上涨弹性与回撤风险并存,IH、IF或体现一定相对韧性。操作上建议控制追涨与杠杆,关注调整后盈利有支撑的阶段性机会。