猜你想问
这份研报的核心内容是什么?
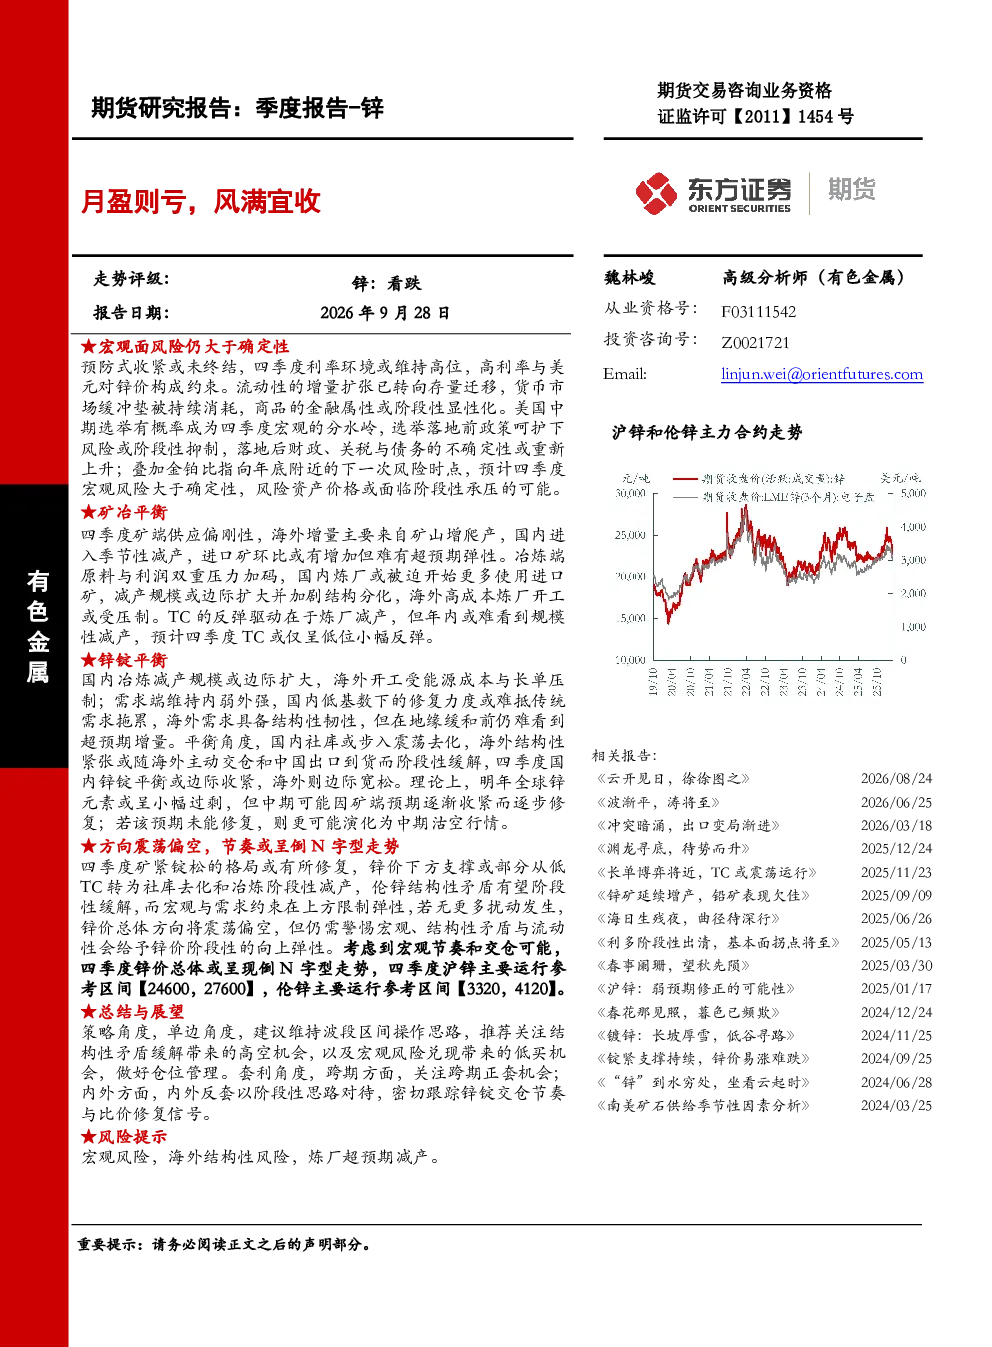
本报告分析四季度宏观风险大于确定性,美国经济韧性较强,政策重心锚定通胀,预防式收紧或未终结,利率环境或维持高位,长端美债利率与美元高位运行对锌价估值构成持续约束。流动性由增量扩张转向存量迁移,商品金融属性或阶段性显性化。美国中期选举或成为宏观分水岭,选举落地后财政、关税与债务上限的不确定性或重新上升,叠加金铂比指向年底附近的下一次风险时点。矿端供应偏刚性,海外增量主要来自部分矿山延续爬产与Gamsberg二期试运行,国内进入季节性减产,进口矿环比或有增加但难有超预期弹性。冶炼端原料与利润的双重压力继续显性化,国内炼厂或被迫开始更多使用进口矿,减产规模或边际扩大并加剧结构分化,海外高成本炼厂开工或进一步受压制。TC的反弹驱动在于炼厂减产,但在港口矿与进口矿仍提供部分增量的背景下,年内或难看到规模性减产,预计四季度TC或仅呈低位小幅反弹,高度相对有限。国内冶炼减产规模或有所扩大、但幅度相对有限,海外开工受能源成本与长单压制;需求端维持内弱外强,国内低基数下的修复力度或难抵政策退坡与传统需求拖累,海外需求具备结构性韧性、增速或稍高于国内,但在地缘缓和前仍难看到超预期增量。平衡角度,国内社库或步入震荡去化、但去化斜率相对谨慎,海外结构性紧张或随海外主动交仓和中国锌锭出口到货而阶段性缓解,四季度国内锌锭平衡或边际收紧,海外则边际宽松。明年全球锌元素或呈小幅过剩,但中期可能因矿端预期逐渐收紧而逐步修复;若该预期未能修复,则更可能演化为中期沽空行情。四季度矿紧锭松的格局或有所修复,锌价下方支撑或部分从低TC转为社库去化和冶炼阶段性减产,伦锌结构性矛盾有望阶段性缓解,而宏观与需求约束在上方限制弹性,若无更多扰动发生,锌价总体方向将震荡偏空,但仍需警惕宏观、结构性矛盾与流动性会给予锌价阶段性的向上弹性。考虑到宏观节奏和交仓可能,四季度锌价总体或呈现倒N字型走势,四季度沪锌主要运行参考区间【24600,27600】,伦锌主要运行参考区间【3320,4120】。策略角度,单边角度,建议维持波段区间操作思路,推荐关注结构性矛盾缓解带来的高空机会,以及宏观风险兑现带来的低买机会,做好仓位管理。套利角度,跨期方面,关注跨期正套机会;内外方面,内外反套以阶段性思路对待,密切跟踪锌锭交仓节奏与比价修复信号。
报告对锌行业的发展趋势有何分析?
报告分析锌行业四季度宏观风险大于确定性,美国经济韧性较强,政策重心锚定通胀,预防式收紧或未终结,利率环境或维持高位,长端美债利率与美元高位运行对锌价估值构成持续约束。流动性由增量扩张转向存量迁移,商品金融属性或阶段性显性化。美国中期选举或成为宏观分水岭,选举落地后财政、关税与债务上限的不确定性或重新上升,叠加金铂比指向年底附近的下一次风险时点。矿端供应偏刚性,海外增量主要来自部分矿山延续爬产与Gamsberg二期试运行,国内进入季节性减产,进口矿环比或有增加但难有超预期弹性。冶炼端原料与利润的双重压力继续显性化,国内炼厂或被迫开始更多使用进口矿,减产规模或边际扩大并加剧结构分化,海外高成本炼厂开工或进一步受压制。TC的反弹驱动在于炼厂减产,但在港口矿与进口矿仍提供部分增量的背景下,年内或难看到规模性减产,预计四季度TC或仅呈低位小幅反弹,高度相对有限。国内冶炼减产规模或有所扩大、但幅度相对有限,海外开工受能源成本与长单压制;需求端维持内弱外强,国内低基数下的修复力度或难抵政策退坡与传统需求拖累,海外需求具备结构性韧性、增速或稍高于国内,但在地缘缓和前仍难看到超预期增量。平衡角度,国内社库或步入震荡去化、但去化斜率相对谨慎,海外结构性紧张或随海外主动交仓和中国锌锭出口到货而阶段性缓解,四季度国内锌锭平衡或边际收紧,海外则边际宽松。明年全球锌元素或呈小幅过剩,但中期可能因矿端预期逐渐收紧而逐步修复;若该预期未能修复,则更可能演化为中期沽空行情。四季度矿紧锭松的格局或有所修复,锌价下方支撑或部分从低TC转为社库去化和冶炼阶段性减产,伦锌结构性矛盾有望阶段性缓解,而宏观与需求约束在上方限制弹性,若无更多扰动发生,锌价总体方向将震荡偏空,但仍需警惕宏观、结构性矛盾与流动性会给予锌价阶段性的向上弹性。考虑到宏观节奏和交仓可能,四季度锌价总体或呈现倒N字型走势,四季度沪锌主要运行参考区间【24600,27600】,伦锌主要运行参考区间【3320,4120】。策略角度,单边角度,建议维持波段区间操作思路,推荐关注结构性矛盾缓解带来的高空机会,以及宏观风险兑现带来的低买机会,做好仓位管理。套利角度,跨期方面,关注跨期正套机会;内外方面,内外反套以阶段性思路对待,密切跟踪锌锭交仓节奏与比价修复信号。
报告重点分析了哪些方向?
报告重点分析了四季度宏观风险大于确定性,美国经济韧性较强,政策重心锚定通胀,预防式收紧或未终结,利率环境或维持高位,长端美债利率与美元高位运行对锌价估值构成持续约束。流动性由增量扩张转向存量迁移,商品金融属性或阶段性显性化。美国中期选举或成为宏观分水岭,选举落地后财政、关税与债务上限的不确定性或重新上升,叠加金铂比指向年底附近的下一次风险时点。矿端供应偏刚性,海外增量主要来自部分矿山延续爬产与Gamsberg二期试运行,国内进入季节性减产,进口矿环比或有增加但难有超预期弹性。冶炼端原料与利润的双重压力继续显性化,国内炼厂或被迫开始更多使用进口矿,减产规模或边际扩大并加剧结构分化,海外高成本炼厂开工或进一步受压制。TC的反弹驱动在于炼厂减产,但在港口矿与进口矿仍提供部分增量的背景下,年内或难看到规模性减产,预计四季度TC或仅呈低位小幅反弹,高度相对有限。国内冶炼减产规模或有所扩大、但幅度相对有限,海外开工受能源成本与长单压制;需求端维持内弱外强,国内低基数下的修复力度或难抵政策退坡与传统需求拖累,海外需求具备结构性韧性、增速或稍高于国内,但在地缘缓和前仍难看到超预期增量。平衡角度,国内社库或步入震荡去化、但去化斜率相对谨慎,海外结构性紧张或随海外主动交仓和中国锌锭出口到货而阶段性缓解,四季度国内锌锭平衡或边际收紧,海外则边际宽松。明年全球锌元素或呈小幅过剩,但中期可能因矿端预期逐渐收紧而逐步修复;若该预期未能修复,则更可能演化为中期沽空行情。四季度矿紧锭松的格局或有所修复,锌价下方支撑或部分从低TC转为社库去化和冶炼阶段性减产,伦锌结构性矛盾有望阶段性缓解,而宏观与需求约束在上方限制弹性,若无更多扰动发生,锌价总体方向将震荡偏空,但仍需警惕宏观、结构性矛盾与流动性会给予锌价阶段性的向上弹性。考虑到宏观节奏和交仓可能,四季度锌价总体或呈现倒N字型走势,四季度沪锌主要运行参考区间【24600,27600】,伦锌主要运行参考区间【3320,4120】。策略角度,单边角度,建议维持波段区间操作思路,推荐关注结构性矛盾缓解带来的高空机会,以及宏观风险兑现带来的低买机会,做好仓位管理。套利角度,跨期方面,关注跨期正套机会;内外方面,内外反套以阶段性思路对待,密切跟踪锌锭交仓节奏与比价修复信号。
当前锌市场现状如何判断?
报告判断当前锌市场四季度宏观风险大于确定性,美国经济韧性较强,政策重心锚定通胀,预防式收紧或未终结,利率环境或维持高位,长端美债利率与美元高位运行对锌价估值构成持续约束。流动性由增量扩张转向存量迁移,商品金融属性或阶段性显性化。美国中期选举或成为宏观分水岭,选举落地后财政、关税与债务上限的不确定性或重新上升,叠加金铂比指向年底附近的下一次风险时点。矿端供应偏刚性,海外增量主要来自部分矿山延续爬产与Gamsberg二期试运行,国内进入季节性减产,进口矿环比或有增加但难有超预期弹性。冶炼端原料与利润的双重压力继续显性化,国内炼厂或被迫开始更多使用进口矿,减产规模或边际扩大并加剧结构分化,海外高成本炼厂开工或进一步受压制。TC的反弹驱动在于炼厂减产,但在港口矿与进口矿仍提供部分增量的背景下,年内或难看到规模性减产,预计四季度TC或仅呈低位小幅反弹,高度相对有限。国内冶炼减产规模或有所扩大、但幅度相对有限,海外开工受能源成本与长单压制;需求端维持内弱外强,国内低基数下的修复力度或难抵政策退坡与传统需求拖累,海外需求具备结构性韧性、增速或稍高于国内,但在地缘缓和前仍难看到超预期增量。平衡角度,国内社库或步入震荡去化、但去化斜率相对谨慎,海外结构性紧张或随海外主动交仓和中国锌锭出口到货而阶段性缓解,四季度国内锌锭平衡或边际收紧,海外则边际宽松。明年全球锌元素或呈小幅过剩,但中期可能因矿端预期逐渐收紧而逐步修复;若该预期未能修复,则更可能演化为中期沽空行情。四季度矿紧锭松的格局或有所修复,锌价下方支撑或部分从低TC转为社库去化和冶炼阶段性减产,伦锌结构性矛盾有望阶段性缓解,而宏观与需求约束在上方限制弹性,若无更多扰动发生,锌价总体方向将震荡偏空,但仍需警惕宏观、结构性矛盾与流动性会给予锌价阶段性的向上弹性。考虑到宏观节奏和交仓可能,四季度锌价总体或呈现倒N字型走势,四季度沪锌主要运行参考区间【24600,27600】,伦锌主要运行参考区间【3320,4120】。策略角度,单边角度,建议维持波段区间操作思路,推荐关注结构性矛盾缓解带来的高空机会,以及宏观风险兑现带来的低买机会,做好仓位管理。套利角度,跨期方面,关注跨期正套机会;内外方面,内外反套以阶段性思路对待,密切跟踪锌锭交仓节奏与比价修复信号。
研报提示哪些风险?
报告提示四季度宏观风险大于确定性,美国经济韧性较强,政策重心锚定通胀,预防式收紧或未终结,利率环境或维持高位,长端美债利率与美元高位运行对锌价估值构成持续约束。流动性由增量扩张转向存量迁移,商品金融属性或阶段性显性化。美国中期选举或成为宏观分水岭,选举落地后财政、关税与债务上限的不确定性或重新上升,叠加金铂比指向年底附近的下一次风险时点。矿端供应偏刚性,海外增量主要来自部分矿山延续爬产与Gamsberg二期试运行,国内进入季节性减产,进口矿环比或有增加但难有超预期弹性。冶炼端原料与利润的双重压力继续显性化,国内炼厂或被迫开始更多使用进口矿,减产规模或边际扩大并加剧结构分化,海外高成本炼厂开工或进一步受压制。TC的反弹驱动在于炼厂减产,但在港口矿与进口矿仍提供部分增量的背景下,年内或难看到规模性减产,预计四季度TC或仅呈低位小幅反弹,高度相对有限。国内冶炼减产规模或有所扩大、但幅度相对有限,海外开工受能源成本与长单压制;需求端维持内弱外强,国内低基数下的修复力度或难抵政策退坡与传统需求拖累,海外需求具备结构性韧性、增速或稍高于国内,但在地缘缓和前仍难看到超预期增量。平衡角度,国内社库或步入震荡去化、但去化斜率相对谨慎,海外结构性紧张或随海外主动交仓和中国锌锭出口到货而阶段性缓解,四季度国内锌锭平衡或边际收紧,海外则边际宽松。明年全球锌元素或呈小幅过剩,但中期可能因矿端预期逐渐收紧而逐步修复;若该预期未能修复,则更可能演化为中期沽空行情。四季度矿紧锭松的格局或有所修复,锌价下方支撑或部分从低TC转为社库去化和冶炼阶段性减产,伦锌结构性矛盾有望阶段性缓解,而宏观与需求约束在上方限制弹性,若无更多扰动发生,锌价总体方向将震荡偏空,但仍需警惕宏观、结构性矛盾与流动性会给予锌价阶段性的向上弹性。考虑到宏观节奏和交仓可能,四季度锌价总体或呈现倒N字型走势,四季度沪锌主要运行参考区间【24600,27600】,伦锌主要运行参考区间【3320,4120】。策略角度,单边角度,建议维持波段区间操作思路,推荐关注结构性矛盾缓解带来的高空机会,以及宏观风险兑现带来的低买机会,做好仓位管理。套利角度,跨期方面,关注跨期正套机会;内外方面,内外反套以阶段性思路对待,密切跟踪锌锭交仓节奏与比价修复信号。