猜你想问
VLCC运价近期走势如何?
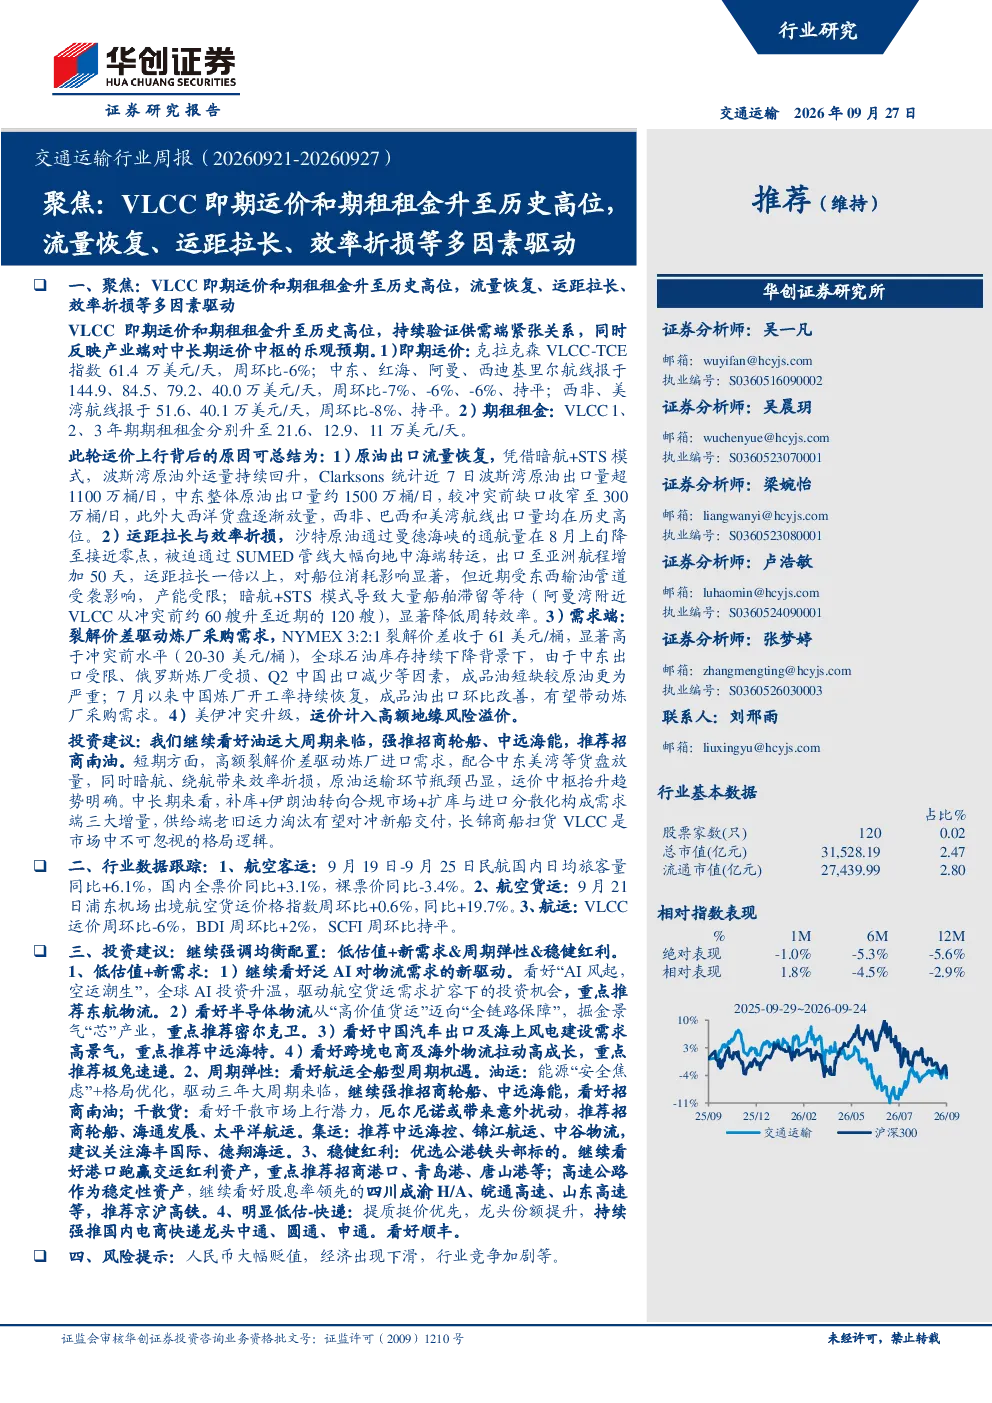
近期VLCC即期运价和期租租金升至历史高位,验证了供需端的紧张关系。克拉克森VLCC-TCE指数为61.4万美元/天,虽周环比下降6%,但主要航线如中东-中国航线仍维持在144.9万美元/天。期租租金方面,1年期达21.6万美元/天,显示产业端对中长期运价中枢的乐观预期。这种高位反映了原油出口流量恢复、运距拉长及效率折损等多重因素影响。
影响VLCC运价的主要因素有哪些?
影响VLCC运价的主要因素包括原油出口流量恢复、运距拉长与效率折损、需求端变化及地缘风险。波斯湾原油外运量回升,中东整体原油出口量约1500万桶/日,大西洋货盘放量。沙特原油通过曼德海峡受阻,导致出口至亚洲航程增加50天。裂解价差驱动炼厂采购需求,全球石油库存持续下降。美伊冲突升级也导致运价计入高额地缘风险溢价。
本报告对交通运输行业的投资建议是什么?
本报告建议均衡配置交通运输行业投资,关注低估值+新需求、周期弹性及稳健红利方向。低估值+新需求方面,推荐东航物流、密尔克卫、中远海特、极兔速递等。周期弹性方面,推荐招商轮船、中远海能、招商南油等。稳健红利方面,推荐招商港口、青岛港、唐山港等。快递领域持续强推中通、圆通、申通。
交通运输行业当前市场现状如何?
交通运输行业当前市场现状表现为供需紧张,运价高位运行。航空客运方面,9月19日-9月25日,民航国内日均旅客量同比+6.1%,国内全票价同比+3.1%。航空货运方面,浦东机场出境航空货运价格指数周环比+0.6%,同比+19.7%。航运方面,VLCC运价周环比-6%,BDI周环比+2%,SCFI周环比持平,整体呈现复苏态势。
本报告提示的交通运输行业风险有哪些?
本报告提示的交通运输行业风险包括人民币大幅贬值、经济出现下滑及行业竞争加剧。例如,人民币贬值可能影响进出口成本,经济下滑可能减少运输需求,行业竞争加剧可能压缩利润空间。此外,地缘政治冲突带来的不确定性也是需要关注的长期风险。
你可能感兴趣
电力设备及新能源行业周报(20260921-20260927):国内多地区落地算力基地,大型主机与油田燃机采购推进
电气设备华创证券2026-09-28
汽车行业周报(20260921-20260927):关注中欧贸易及汽车出口政策变化情况
交运设备华创证券2026-09-27
汽车行业周报(20260921-20260927)关注中欧贸易及汽车出口政策变化情况
交运设备华创证券2026-09-27
交通运输行业周报:中通快递回归份额优先策略,VLCC有望淡季不淡
交通运输国信证券2025-03-25
交通运输行业周报:吉祥航空23年上半年业绩明显改善,看好旺季民航市场业绩弹性
交通运输上海证券2023-08-28
交通运输行业周报:十一假期旅游消费市场热度持续攀升,铁路、民航市场预计持续高位运行
交通运输上海证券2023-10-05
交通运输行业周报:受益于暑运景气度航司业绩持续修复,继续关注国际航线恢复节奏
交通运输上海证券2023-11-05
交通运输行业周报:稳定分红政策叠加较高股息率凸显港口、铁路和公路配置价值
交通运输上海证券2023-06-05
交通运输仓储行业周报:“五一”出行需求旺盛国际航班约为2019年四成
交通运输国金证券2023-05-03
交通运输行业周报:基建相关资产表现优异,油运需求回升
交通运输国信证券2023-05-15