猜你想问
这份研报的核心内容是什么?
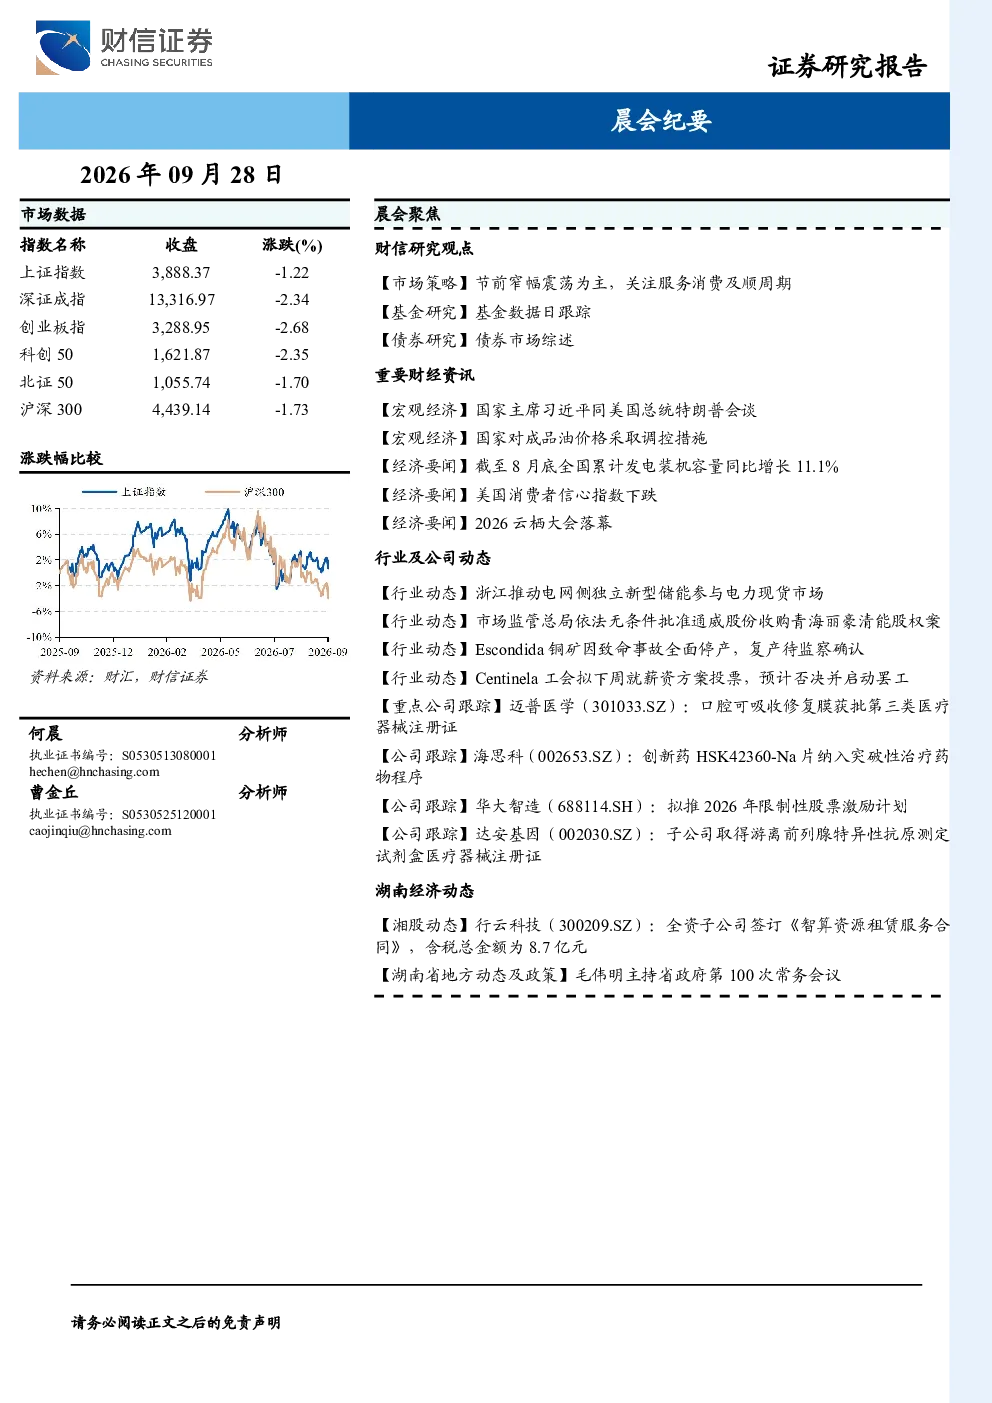
本研报分析了近期A股市场处于震荡整理区间,缺乏趋势性机会,风格轮动较快。报告建议关注服务消费及顺周期板块,预计增量政策将在第四季度落地,市场中期机会大于风险。10-11月份顺周期风格可能短暂占优。同时,报告跟踪了基金、债券市场动态,并涵盖宏观经济、行业及公司最新信息。
报告重点分析了哪些赛道/行业发展趋势?
报告重点分析了服务消费(文旅、出行、餐饮等)和顺周期行业(地产、建材、银行等)的发展趋势。建议关注政策可能催化的顺周期方向,以及贵金属、工业金属、化工等涨价线板块。此外,AI硬件龙头标的(光模块、PCB、存储、芯片等)也受到关注。
报告对当前市场现状有何判断?
报告认为近期A股指数波动加大,仍处于震荡整理区间,缺乏趋势性机会,风格轮动较快。预计节前资金交投意愿不高,指数大概率继续震荡。市场做多动能逐步酝酿,国内外利空因素已反映较充分,但增量政策落地时间集中在第四季度,市场中期机会大于风险。
研报提示了哪些相关风险?
报告提示短期市场风险包括美国消费者信心指数下跌,未来通胀预期上升等宏观经济因素。此外,Escondida铜矿停产及工会罢工风险可能影响全球金属供应,需关注相关行业短期波动。政策落地节奏不及预期也可能影响市场表现。
报告整体投资方向建议是什么?
报告建议采取波段操作策略,关注服务消费、顺周期、涨价线及AI硬件等板块机会。具体可关注文旅、出行、餐饮等消费领域,地产、建材、银行等顺周期方向,以及贵金属、工业金属、化工等涨价线板块。同时,建议关注光模块、PCB、存储、芯片等AI硬件龙头标的。
你可能感兴趣
2026年09月02日晨会纪要
财信证券2026-09-02
2026年09月14日财信证券晨会纪要
财信证券2026-09-14
2026年09月07日晨会纪要
国信证券2026-09-07
2026年09月18日西部证券晨会纪要
西部证券2026-09-18
2026年09月18日晨会纪要
国信证券2026-09-18
2026年09月23日晨会纪要
财信证券2026-09-23
2026年09月15日晨会纪要
国信证券2026-09-15
2026年09月17日晨会纪要
国信证券2026-09-17
2026年09月10日晨会纪要
财信证券2026-09-10
2026年09月11日晨会纪要
国信证券2026-09-11