猜你想问
这份报告主要分析了3D打印行业的哪些核心内容?
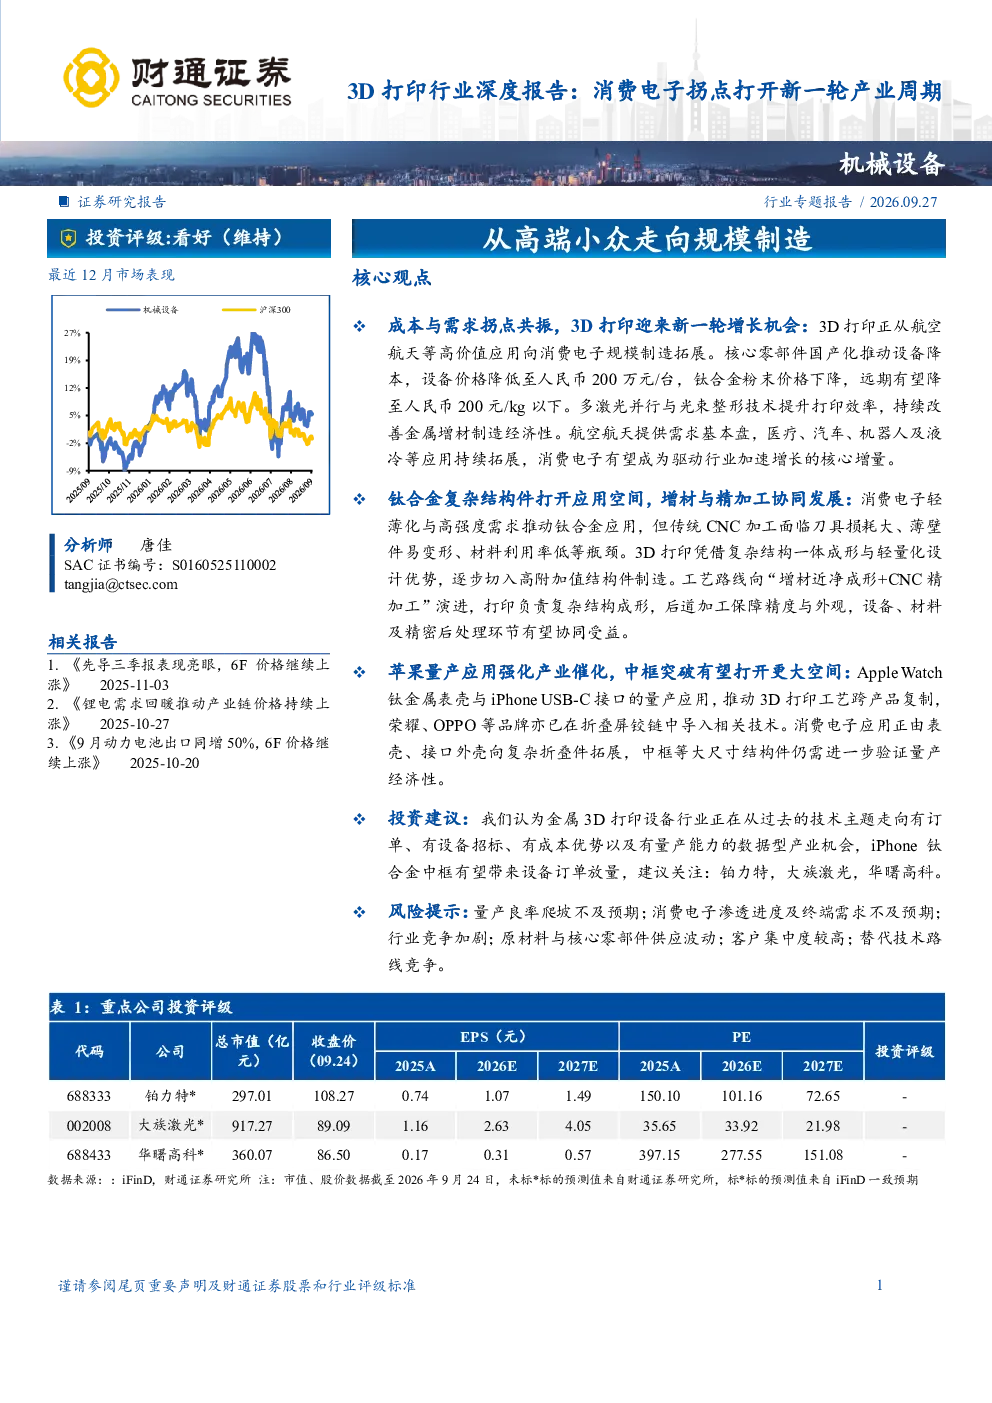
本报告深入探讨了3D打印产业的增长机会,重点关注成本与需求的拐点共振。报告分析了设备、材料与效率的改善如何推动金属3D打印经济性跨越临界点,以及苹果等企业在消费电子领域的应用如何推动需求持续增长。此外,还涵盖了产业的技术周期演变、成本拐点、需求拐点、工艺逻辑与价值链、产业链梳理、下游需求演变等多个维度,为读者提供了全面的行业分析视角。
3D打印赛道未来发展趋势如何?
3D打印赛道正迎来新一轮增长机会,主要得益于成本与需求的拐点共振。随着设备、材料与效率的改善,金属3D打印经济性已跨越临界点。同时,苹果等企业在消费电子领域的应用推动需求持续增长。产业定位从早期的设计辅助工具逐步升级为高端制造核心工艺,并加速向大众制造领域渗透。未来,消费电子有望成为3D打印下游最具确定性的增量方向,推动行业从“小而美”带向规模化产业。
报告中重点分析了哪些方向?
报告重点分析了3D打印产业在消费电子领域的应用前景。报告指出,苹果推动“工艺导入”而非单一零件试点,消费电子金属结构件正在由减材制造向增材制造切换的产业拐点。报告详细探讨了钛合金作为消费电子结构件的理想材料,以及消费电子3D打印的导入路径,包括表壳、Type-C、折叠件、中框等。此外,还分析了苹果作为3D打印渗透消费电子领域最大的催化剂作用,以及中框在3D打印从“小部件”走向“大结构件”中的关键一跃。
目前3D打印市场现状如何?
目前3D打印市场正经历新一轮增长机会,主要表现为成本与需求的拐点共振。设备、材料与效率的改善推动金属3D打印经济性跨越临界点,例如中型多激光设备价格已进入200万元以内区间,3D打印钛粉价格两年价格腰斩。需求方面,苹果等企业在消费电子领域的应用推动需求持续增长,消费电子金属结构件正在由减材制造向增材制造切换。产业链方面,设备与打印服务是产业链最核心的价值枢纽,正在形成“设备—材料—工艺—服务”的生态闭环。
这份报告提示了哪些风险?
本报告提示了多项风险,包括量产良率爬坡不及预期风险,下游消费电子渗透进度与需求不及预期风险,行业竞争加剧引发的价格与盈利下滑风险,核心原材料与零部件供应链波动风险,客户集中度较高的经营波动风险,以及替代技术路线的竞争风险。这些风险需引起投资者关注,以全面评估3D打印行业的投资价值。