猜你想问
这份研报的核心内容是什么?
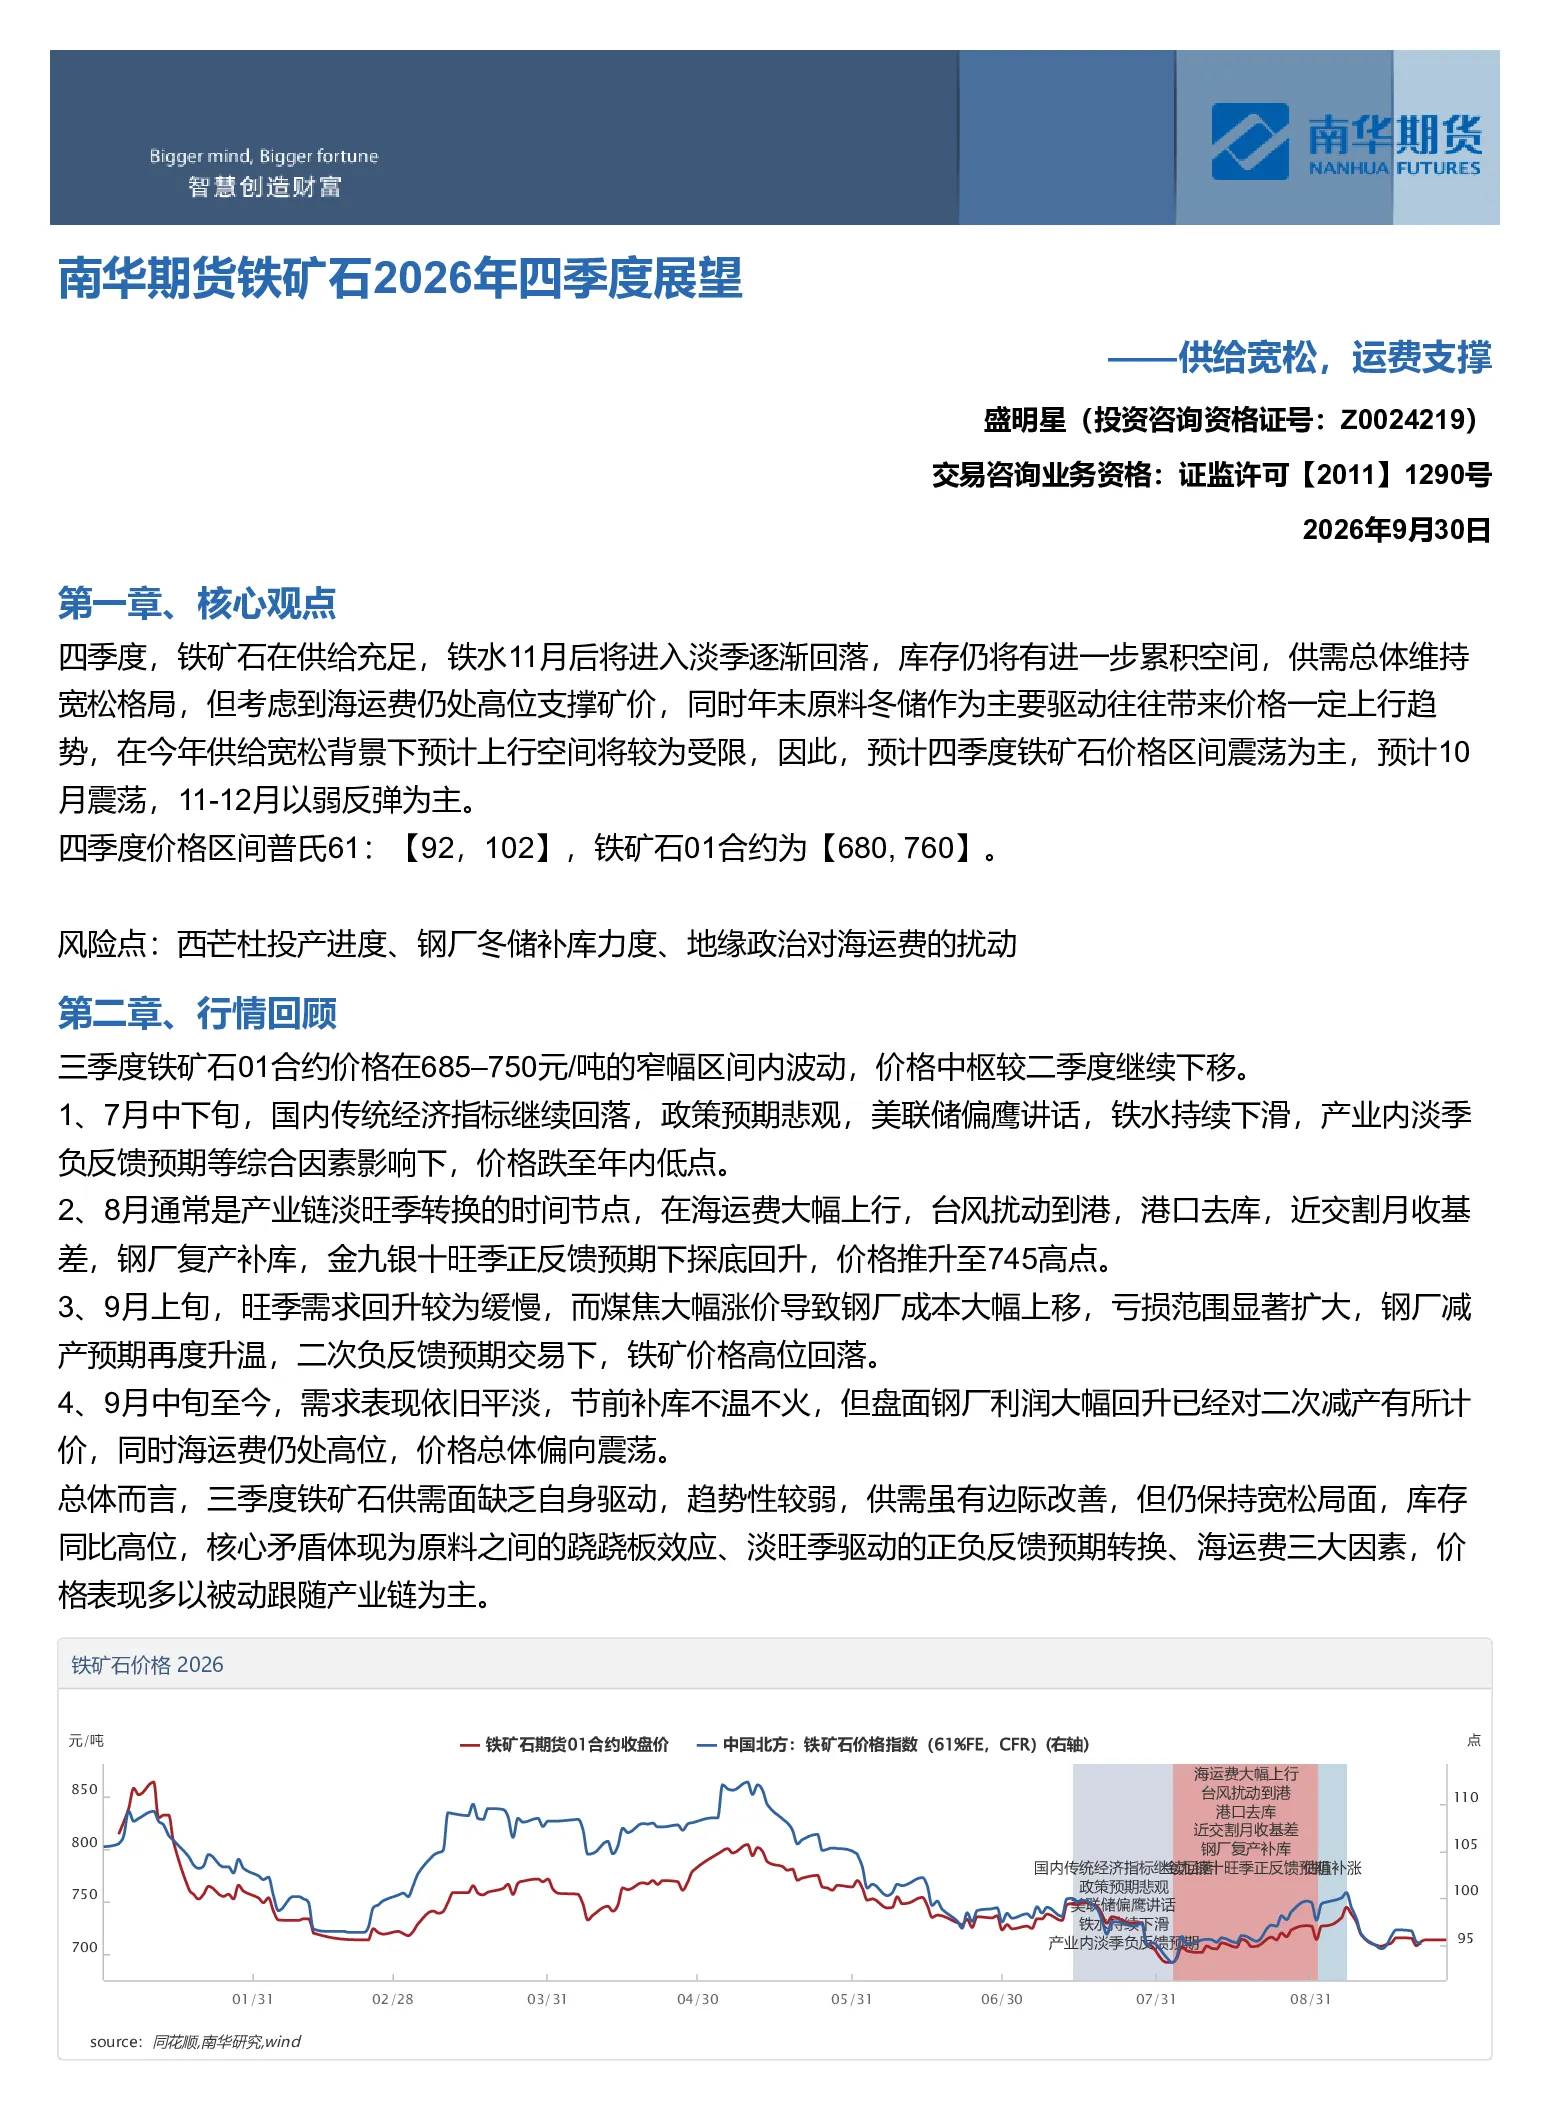
这份研报分析了2026年四季度铁矿石市场,指出价格预计以区间震荡为主,10月震荡,11-12月以弱反弹为主。主要原因是供给充足,铁水在11月后将进入淡季逐渐回落,库存仍有进一步累积空间,供需总体维持宽松格局。但海运费仍处高位支撑矿价,年末原料冬储通常带来价格一定上行趋势,在供给宽松背景下预计上行空间受限。
铁矿石行业未来发展趋势如何?
铁矿石行业未来发展趋势显示供给端仍将保持宽松,非澳巴进口增长明显,几内亚贡献突出,西芒杜项目预计全年发运2300-2600万吨。需求端制造业占比提升,但总需求下行态势难言结束。海运费高位支撑矿价,但估值被压缩,调整空间有限。供需总体维持宽松格局,价格上行空间受限。
研报重点分析了哪些方向?
研报重点分析了供给、需求、库存和关键因素四个方向。供给方面关注进口增量、低成本矿山替代和库存结构分化;需求方面关注终端制造业占比提升和铁废价差影响;库存方面关注港口和钢厂库存水平;关键因素方面关注海运费上涨推动成本曲线抬升和期现结构趋平。
当前铁矿石市场现状如何判断?
当前铁矿石市场现状判断为供给宽松,需求相对疲软,库存累积压力较大。海运费高位支撑矿价,但估值被压缩。价格预计以区间震荡为主,10月震荡,11-12月以弱反弹为主。供需总体维持宽松格局,价格上行空间受限。
研报提示了哪些风险点?
研报提示了三个主要风险点:西芒杜投产进度可能影响供给格局;钢厂冬储补库力度不确定可能影响需求;地缘政治对海运费的扰动可能加剧成本波动。这些因素均可能对铁矿石价格产生重要影响,需密切关注。
你可能感兴趣
2026年集运指数(欧线)期货行情展望:供需面进一步宽松,运费中枢下移
国泰君安期货2025-12-18
南华期货2025年度碳酸锂四季度展望:供需双增,关注供给端复产情况20251009
南华期货2025-10-09
南华期货2025纸浆四季度展望——供给压力仍在,需求还需验证
轻工制造南华期货2025-09-29
南华期货2025四季度铁矿石展望:海外需求主导,上下空间有限20250930
南华期货2025-09-30
南华期货玉米&淀粉产业2026年半年度展望:新季扩种与多元替代 玉米供给宽松20260629
南华期货2026-06-29
南华期货原油2026年四季度展望:地缘未止 拐点未至
南华期货2026-09-27
南华期货2026年四季度人民币汇率展望:独立行情未改,升值路径渐明20260926
南华期货2026-09-26
南华期货2026年四季度人民币汇率展望:独立行情未改 升值路径渐明
金融南华期货2026-09-26
南华期货聚烯烃2025年四季度展望:供需压力尚存,成本支撑渐显20250930
南华期货2025-09-30
南华期货2023年四季度棉花展望:博弈走强,支撑欠缺
南华期货2023-09-26