猜你想问
本周有色金属市场主要表现如何?
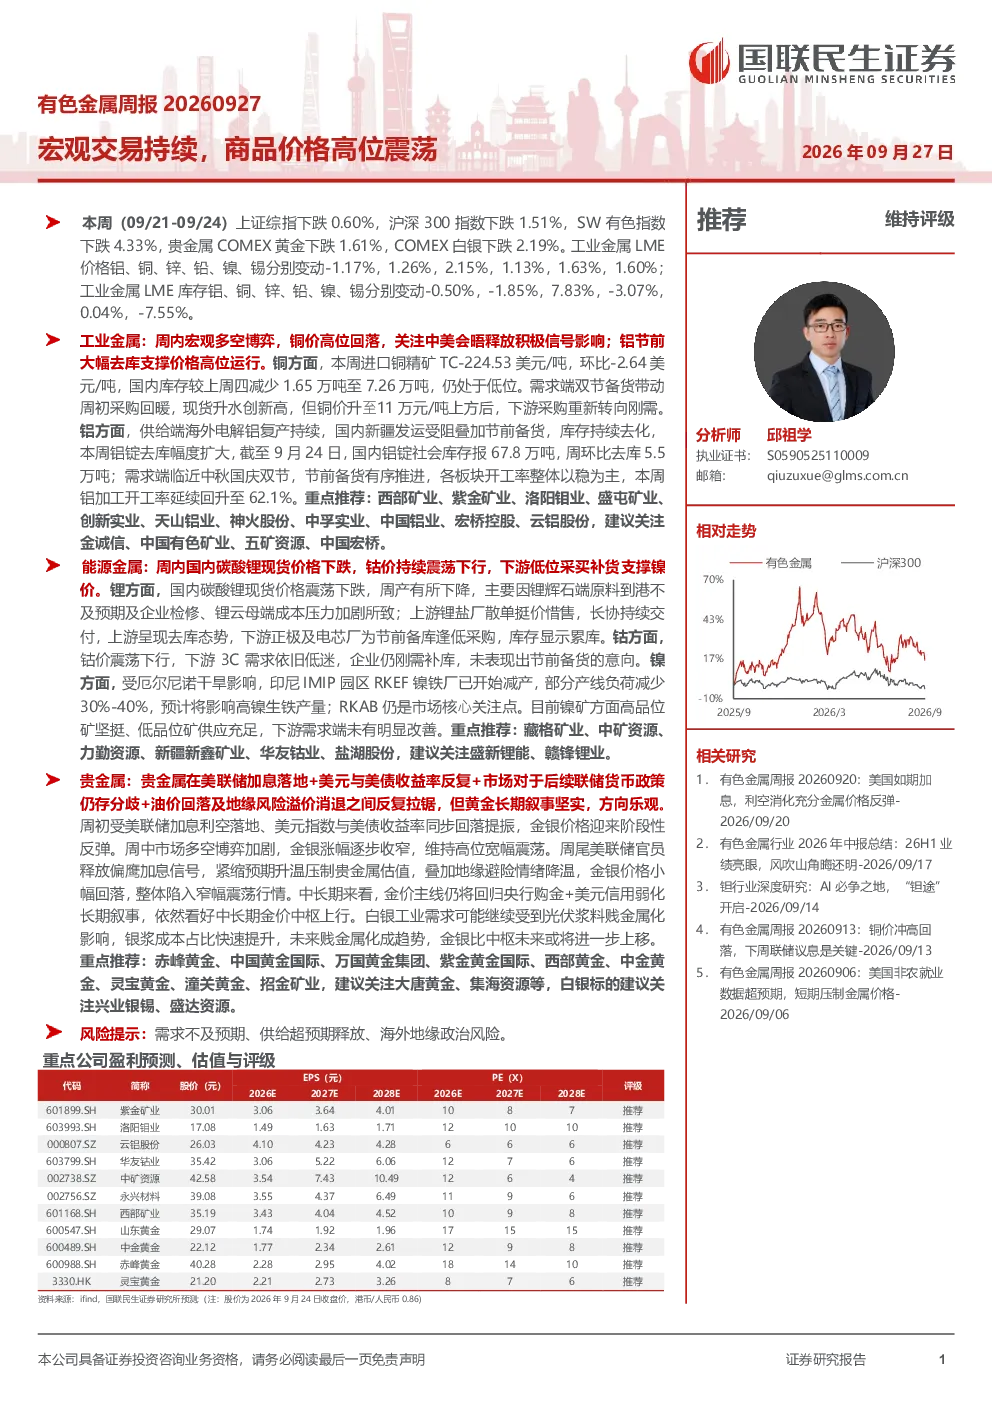
本周有色金属市场呈现宏观交易持续,商品价格高位震荡的态势。基本金属方面,铝、铜、锌等价格与股票价格多数呈正相关,但弹性存在差异。铝水比例下行导致供应端边际放量,铝价多空博弈加剧;铜因进口亏损扩大、进口窗口关闭,供应处于紧张格局;锌国内矿市场加工费预期存在分歧,进口矿亏损收窄,冬储需求下部分冶炼厂询价较多。铅、锡、镍中,铅下游企业集中备库后库存告急,推动铅价上涨但现货交易活跃度下滑;锡国内外市场整体震荡偏强,受美联储加息落地后宏观压力释放、中东缓和预期及矿端硬约束支撑;镍受印尼减产影响,高镍生铁产量或受影响,但下游需求端未有明显改善。贵金属金银价格整体窄幅震荡,受美联储加息、美元美债收益率反复、油价回落及地缘风险溢价消退等因素反复拉锯。能源金属钴下游3C需求低迷,电解钴市场震荡下行;锂海外资源持续到港带动国内现货供应增加,碳酸锂现货价格震荡下跌,下游逢低买货意愿仍在,氢氧化锂价格环比有所回落。稀土磁材镨钕系小幅上行但缺乏实单支撑,中重稀土镝铽价格偏弱。
有色金属行业未来发展趋势如何?
有色金属行业未来发展趋势呈现多元化特点。基本金属方面,供应端需关注铝水比例变化、镍铁减产等影响,需求端则需持续跟踪下游行业变化。贵金属金银价格中长期仍受央行购金及美元信用弱化叙事支撑,但短期受宏观因素反复拉锯影响。能源金属钴、锂价格受下游需求及供需结构变化影响,钴3C需求低迷,锂矿端供需结构转松,价格或持续区间震荡。稀土磁材价格短期预计维持震荡偏弱格局,但大厂入市采购带动持货商挺价,市场成交以刚需小单为主。整体而言,有色金属行业需关注宏观经济环境、供需关系变化及政策导向等多重因素影响。
本周报告重点分析了哪些有色金属品种?
本周报告重点分析了多种有色金属品种。基本金属包括铝、铜、锌,分析了各自库存变化、供需格局及价格走势。铝关注国内库存去化与铝水比例变化,铜关注进口窗口及国内库存下降,锌关注加工费预期及进口矿市场。铅、锡、镍方面,铅分析了下游备库对库存及价格的影响,锡关注国内外市场震荡偏强格局及支撑压力,镍分析了印尼减产影响及下游需求状况。贵金属金银价格分析了美联储加息、美元美债收益率等因素对价格的影响。能源金属钴、锂分别分析了下游需求及矿端供需结构变化对价格的影响。稀土磁材则关注镨钕系走势及中重稀土价格表现。
当前有色金属市场现状如何判断?
当前有色金属市场现状呈现高位震荡、结构性分化特点。基本金属方面,多数金属价格与股票价格呈正相关,但弹性存在差异,供应端边际放量与需求端变化共同影响价格波动。贵金属金银价格受宏观因素反复拉锯,整体窄幅震荡。能源金属钴、锂价格受供需关系变化影响,钴下游需求低迷,锂矿端供应增加,价格或持续区间震荡。稀土磁材价格短期维持震荡偏弱格局。市场整体交易活跃度有所变化,下游企业采购行为呈现刚需为主特点。需关注宏观经济环境、供需关系变化及政策导向等多重因素对市场的影响。
本报告提示哪些投资风险?
本报告提示以下投资风险:首先,需求不及预期风险,有色金属价格受下游行业需求影响较大,若需求端出现疲软可能对价格形成压力;其次,供给超预期释放风险,需关注矿端产量变化、冶炼厂开工情况等因素可能导致的供应过剩;再次,海外地缘政治风险,国际地缘政治冲突可能对全球供应链、能源价格及市场情绪产生影响。此外,宏观经济环境变化、政策调控等因素也可能对有色金属市场带来不确定性,投资者需密切关注相关动态。