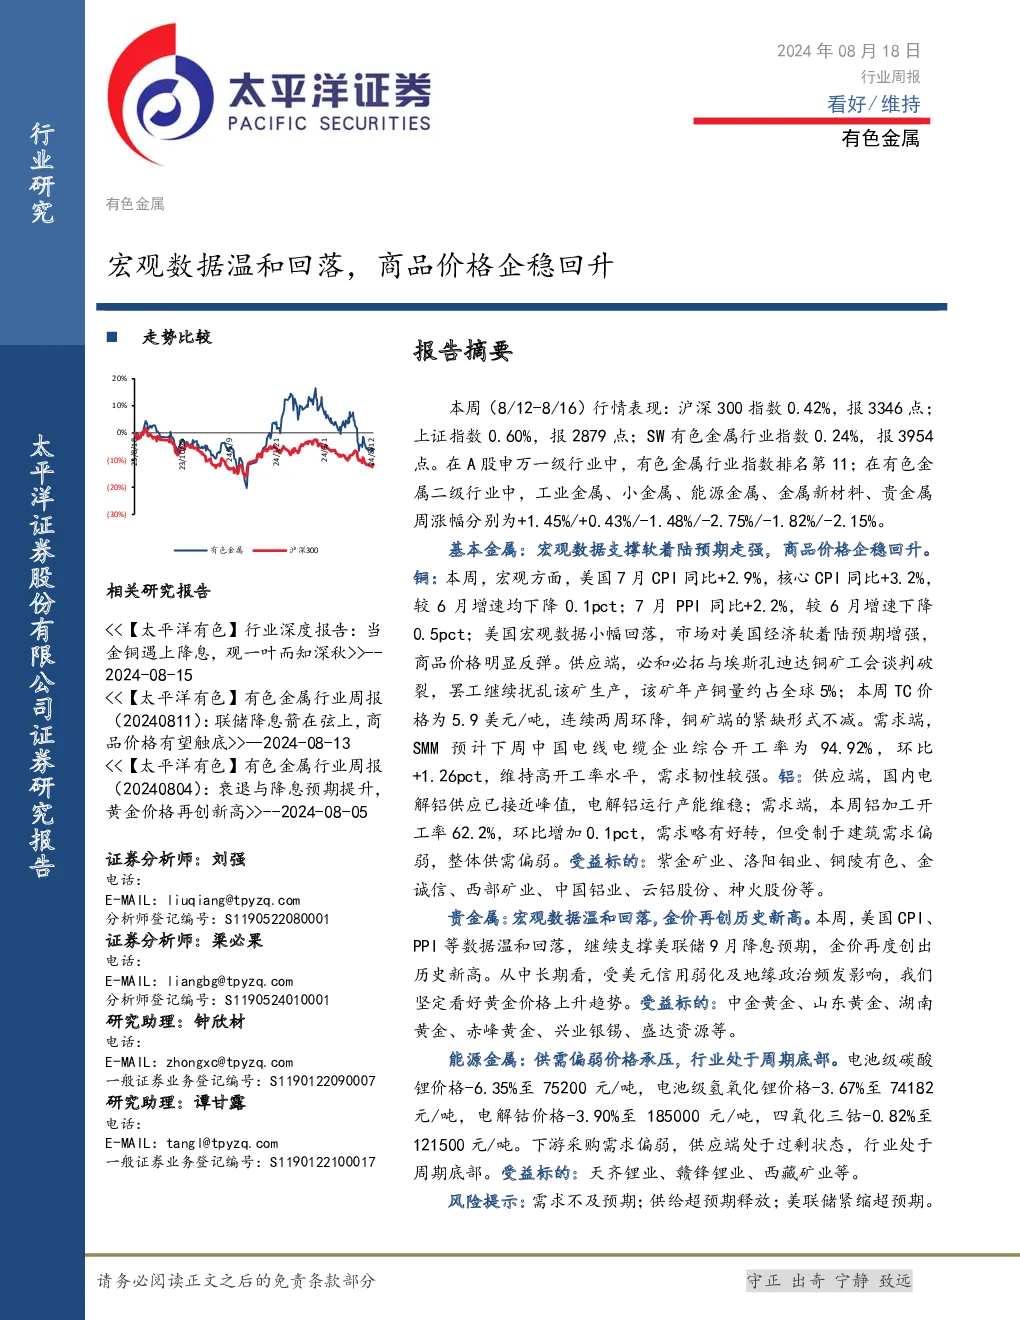
有色金属行业周报
一、宏观经济数据温和回落,商品价格企稳回升
本周(8月12日至8月16日),A股市场整体表现平稳:
- 沪深300指数上涨0.42%,报3346点。
- 上证指数上涨0.60%,报2879点。
- SW有色金属行业指数上涨0.24%,报3954点。
从行业排名来看:
- 有色金属行业在A股申万一级行业中排名第11位。
- 二级行业中,工业金属、小金属、能源金属、金属新材料、贵金属的周涨幅分别为+1.45%、+0.43%、-1.48%、-2.75%、-1.82%、-2.15%。
二、基本金属
(一)铜
- 宏观数据:美国7月CPI同比+2.9%,核心CPI同比+3.2%,较6月下降0.1个百分点;7月PPI同比+2.2%,较6月下降0.5个百分点。市场对美国经济软着陆预期增强,商品价格有所反弹。
- 供应端:必和必拓与埃斯孔迪达铜矿工会谈判破裂,罢工继续扰乱生产,该矿年产铜量约占全球5%。本周铜矿加工费(TC)价格为5.9美元/吨,连续两周下降,铜矿紧缺形势未缓解。
- 需求端:SMM预计下周中国电线电缆企业综合开工率为94.92%,环比增长1.26个百分点,维持高开工率水平,显示需求韧性较强。
(二)铝
- 供应端:国内电解铝供应接近峰值,运行产能稳定。
- 需求端:本周铝加工开工率62.2%,环比增长0.1个百分点,需求略有改善,但仍受限于建筑需求偏弱。
三、贵金属
- 宏观数据:美国CPI、PPI等数据温和回落,继续支撑美联储9月降息预期,金价再次创下历史新高。
- 中长期展望:受美元信用弱化及地缘政治因素影响,看好黄金价格上升趋势。
四、能源金属
- 供需状况:电池级碳酸锂价格下降6.35%至75200元/吨,电池级氢氧化锂价格下降3.67%至74182元/吨,电解钴价格下降3.90%至185000元/吨,四氧化三钴价格下降0.82%至121500元/吨。
- 下游需求:采购需求偏弱,供应端处于过剩状态,行业处于周期底部。
五、风险提示
行业总结
本周有色金属行业整体表现较为稳健,主要得益于宏观数据的温和回落以及商品价格的企稳回升。铜和铝等基本金属在供应和需求方面的表现也值得关注,尤其是铜矿罢工事件对供应的影响。贵金属方面,由于美联储降息预期增强,黄金价格继续攀升。能源金属则面临供需失衡的问题,整体行业处于周期底部。投资者应关注这些市场的波动和相关公司的表现。