猜你想问
上市银行26年半年报核心内容有哪些?
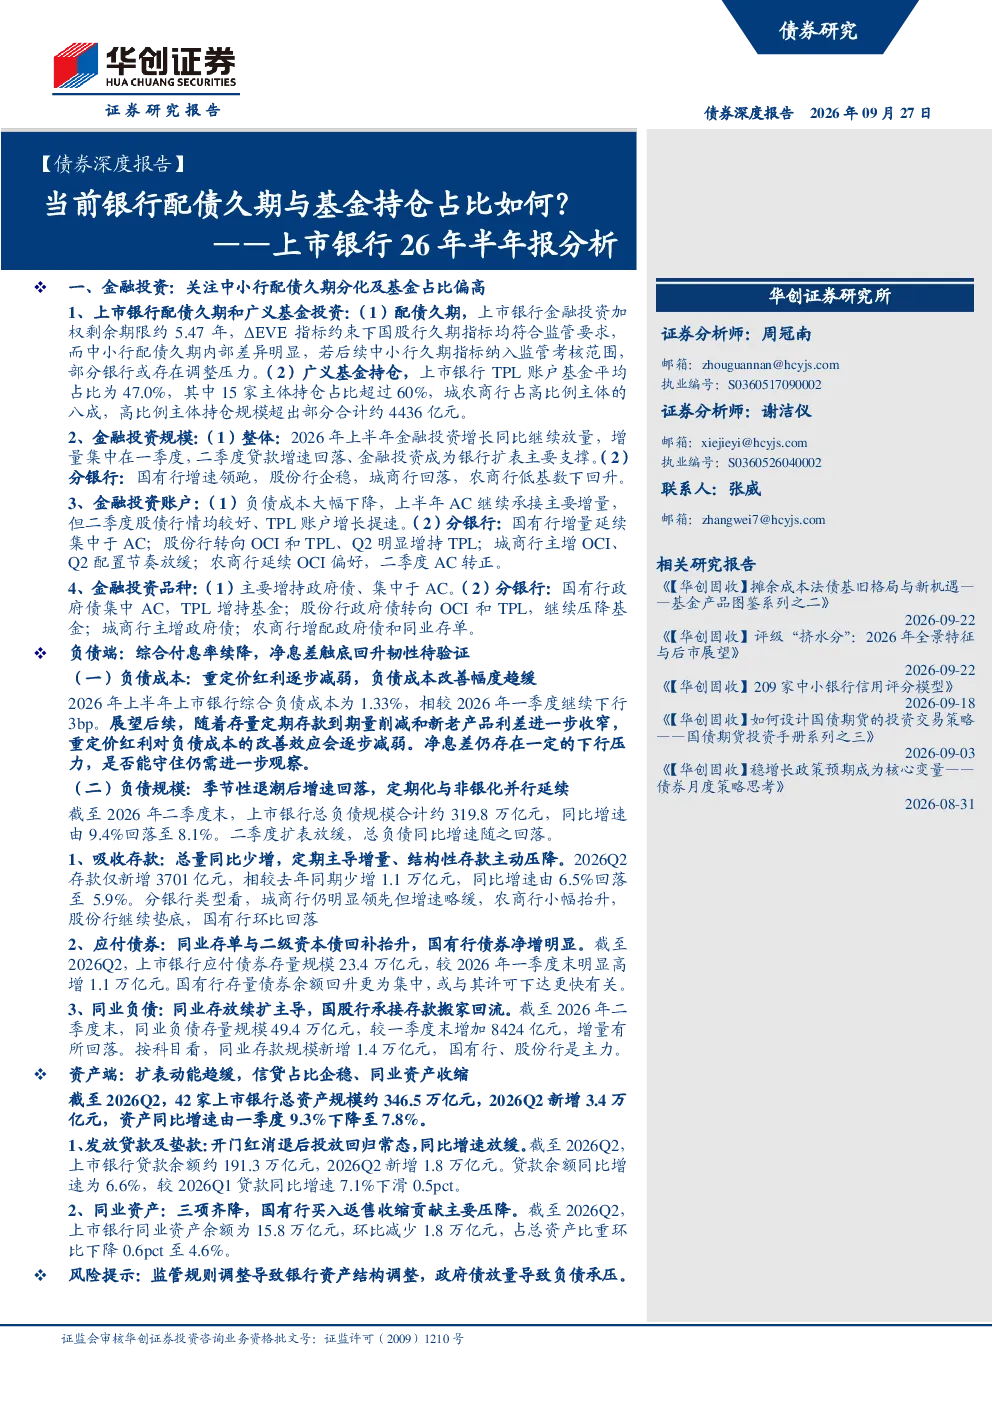
根据研报分析,上市银行金融投资加权剩余期限约5.47年,中小行配债久期内部差异明显。TPL账户基金平均占比为47.0%,其中15家主体持仓占比超过60%。金融投资规模保持较快扩张,AC账户承接主要配置。负债端综合付息率续降,净息差触底回升。资产端扩表动能趋缓,信贷占比企稳,同业资产收缩。
当前银行赛道发展趋势如何?
银行赛道中,中小行配债久期分化明显,需关注后续监管规则调整可能带来的压力。基金持仓占比偏高,城农商行尤为突出。金融投资规模扩张,政府债配置增加。负债端增速回落,定期化与非银化并行。资产端信贷投放回归常态,同业资产收缩。
报告重点分析了哪些方向?
报告重点分析了上市银行金融投资的久期分化与基金持仓占比,指出中小行久期差异显著,基金持仓集中度高。同时关注金融投资规模扩张、负债成本改善趋缓、资产端信贷与同业资产变化等方向。
当前银行市场现状如何判断?
当前银行市场现状表现为金融投资期限分化,中小行面临更大风险。基金持仓占比高企,部分银行风险集中。负债端综合付息率下降,但改善幅度趋缓。资产端扩表动能减弱,信贷与同业资产规模变化明显。
研报提示了哪些风险?
研报提示的主要风险包括监管规则调整可能导致的银行资产结构调整,以及政府债放量可能带来的负债端压力。需关注中小行久期风险和基金持仓集中度风险,同时留意负债成本改善的可持续性及资产端扩张动能变化。
你可能感兴趣
公募FOF持仓分析报告(2025Q2):债基配置重视久期与券种,指数基金更偏工具化
华龙证券2025-07-30
公募基金持仓组合跟踪测算周报:股票加仓交运银行,债基久期小幅上升
国金证券2024-06-16
食品饮料行业2024年一季度基金持仓分析:食品饮料行业基金重仓占比小幅下滑,非茅白酒获得加配
食品饮料国信证券2024-04-24
食品饮料行业2025Q4基金持仓分析:板块重仓占比回落,白酒减配、大众品加仓
食品饮料国联民生证券2026-01-27
食品饮料行业2023年四季度基金持仓分析:食品饮料行业基金重仓占比下降,白酒超配比例收窄
食品饮料国信证券2024-01-30
食品饮料2020Q4基金持仓分析:占比稳居第一,白酒加配明显
食品饮料国盛证券2021-01-25
19Q3基金持仓结构分析:公募占比提升,消费仓位分化,中小创超配扩大
中泰证券2019-10-26
银行业3Q22银行股基金持仓分析:银行持仓占比企稳,区域优质行受青睐
金融长城证券2022-10-30
3Q19银行股基金持仓分析:占比环比下降0.5%,继续看好稳健收益
金融长城证券2019-10-28
银行行业24Q2基金持仓分析:基金持仓占比环比继续提升,大小两端银行表现更优
金融东兴证券2024-07-24