猜你想问
OpenAI新发布的GPT-6系列模型有哪些特点?
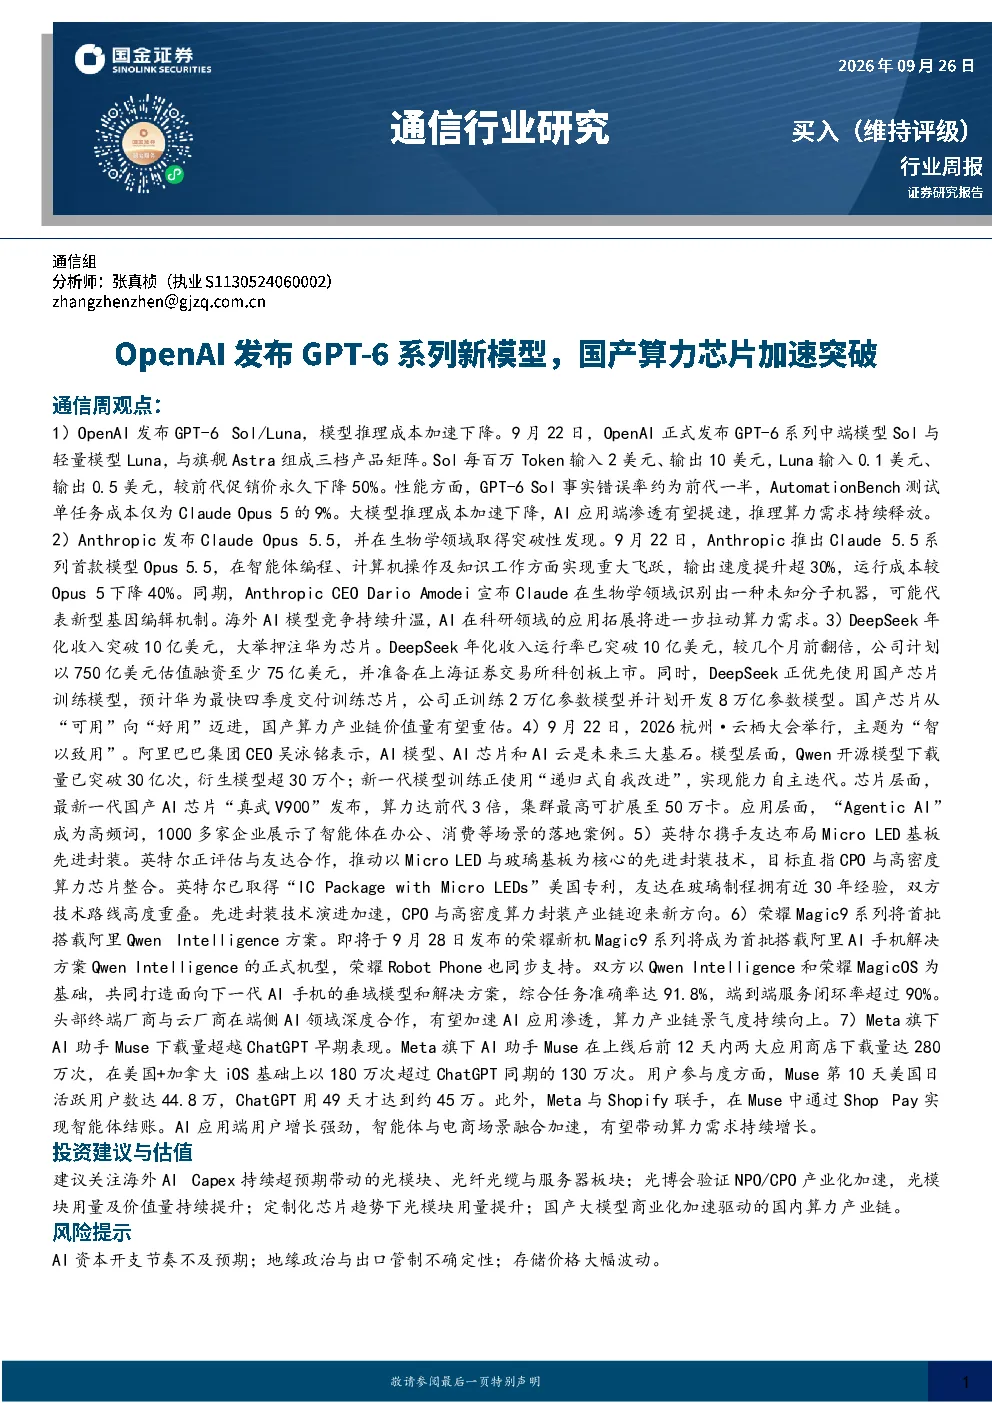
OpenAI发布的GPT-6系列包括旗舰Astra、中端Sol和轻量Luna,Sol每百万Token输入成本为2美元、输出10美元,Luna输入0.1美元、输出0.5美元,较前代永久下降50%。Sol事实错误率约为前代一半,AutomationBench测试单任务成本仅为Claude Opus 5的9%,推动AI应用端渗透提速。
AI算力行业未来发展趋势如何?
AI算力需求持续释放,大模型推理成本下降加速应用渗透。海外AI Capex超预期带动光模块、光纤光缆与服务器板块增长。国产算力产业链价值量重估,DeepSeek押注华为芯片推动国产芯片从‘可用’向‘好用’迈进。AI应用场景拓展,Agentic AI成为趋势,智能体在办公、消费等场景落地加速,算力需求持续增长。
报告重点分析了哪些方向?
报告重点分析了OpenAI GPT-6系列模型成本与性能优化、国产算力芯片突破进展、AI大模型在科研领域的应用拓展、AI算力需求释放对产业链的影响、以及AI应用场景在终端侧的渗透情况。同时探讨了英特尔与友达在Micro LED基板先进封装领域的合作,以及荣耀与阿里在AI手机解决方案上的合作。
当前AI市场现状如何?
当前AI市场呈现多模型竞争格局,OpenAI的GPT-6与Anthropic的Claude Opus 5.5等模型持续迭代优化。国产算力芯片加速突破,DeepSeek等企业大举押注华为芯片,推动国产化进程。AI应用场景不断拓展,Agentic AI成为高频词,1000多家企业展示智能体在办公、消费等场景的落地案例。AI算力需求持续增长,推动相关产业链景气度提升。
研报提示了哪些风险?
研报提示的风险包括AI商业价值不及预期、技术发展速度不及预期、供应链集中度过高、行业监管加剧、市场竞争加剧等。例如,AI商业价值可能因应用落地缓慢或商业模式不清晰而不及预期;技术发展速度可能受限于算力、算法等瓶颈;供应链集中度过高可能导致风险集中;行业监管加剧可能影响AI应用落地;市场竞争加剧可能压缩企业利润空间。