猜你想问
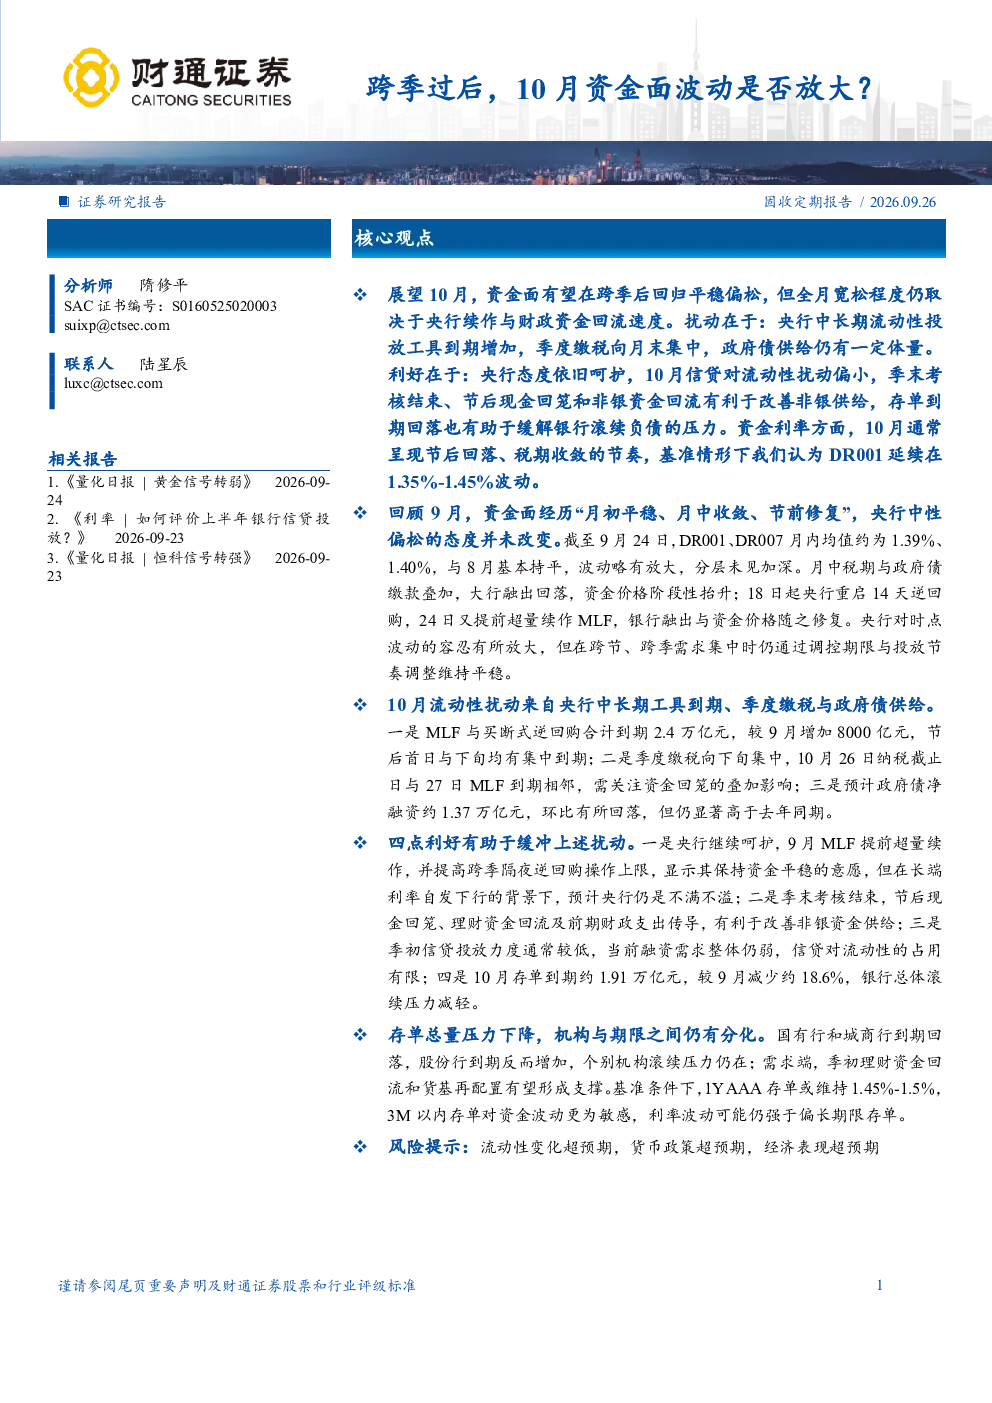
10月资金面会否波动放大?
10月资金面预计在跨季后回归平稳偏松,但宽松程度取决于央行续作与财政资金回流。主要扰动包括央行中长期工具到期增加、季度缴税向月末集中及政府债供给。央行态度呵护、季末考核结束、节后现金回笼和非银资金回流是利好因素。预计DR001在1.35%-1.45%波动。
资金面主要受哪些因素影响?
主要扰动因素包括央行中长期资金到期(MLF与买断式逆回购合计到期2.4万亿元)、季度缴税向下旬集中、政府债供给(约1.37万亿元净融资)。利好因素有央行呵护(MLF提前超量续作)、非银资金供给改善(理财资金回流等)、信贷占用有限、存单滚续压力减轻(10月到期约1.91万亿元)。
非银资金供给如何变化?
季末考核结束后,非银资金供给有望改善。理财资金回流、节前取现资金回笼以及前期财政支出传导将有利于改善供给。此外,信贷对流动性占用有限,当前居民及企业融资需求整体较弱,也有助于缓解资金压力。
当前银行资金市场状况如何?
9月资金面经历了月初平稳、月中收敛、节前修复的节奏,DR001、DR007月内均值约为1.39%、1.40%。银行体系净融出增加,大行是主要资金供给来源。非银方面,货基减少融出,其他机构融资需求有所增加。银行资金保持平稳,非银跨节融资仍有一定溢价。
研报提示哪些风险?
需关注流动性变化超预期、货币政策超预期、经济表现超预期等风险。央行中长期资金集中到期、季度缴税与政府债供给是主要扰动源。此外,票据利率回升、汇率变化等也需持续监测,但研报未对投资时机做出判断。
你可能感兴趣
10月流动性展望:跨季后资金面是否无虞?
财通证券2023-10-05
央行5月资产负债表点评:基础货币波动不大,资金面有望平稳跨季
山西证券2017-06-19
流动性:跨季结束,资金是否能有期待?
财通证券2025-09-27
跨季后,信用是否会迎来加速行情?
财通证券2026-03-30
工业硅:关注成本端变动情况 多晶硅:波动放大,关注实质性政策是否落地
国泰君安证券2026-05-05
FICC日报:MSC线下价格放大盘面波动,关注近期是否有4月份空班计划公布
华泰期货2025-03-14
豆棕油周报:短期关注棕榈油的波动空间是否会放大
国投期货2022-11-29
利率债周报:股债跷跷板效应以及跨季资金面平稳提振债市大幅走强
东方金诚2024-07-01
宏观流动性双周报第十二期:资金面保持平稳,市场关注跨季
长城证券2018-06-09