猜你想问
摊余债基扩容对中小基金公司有何影响?
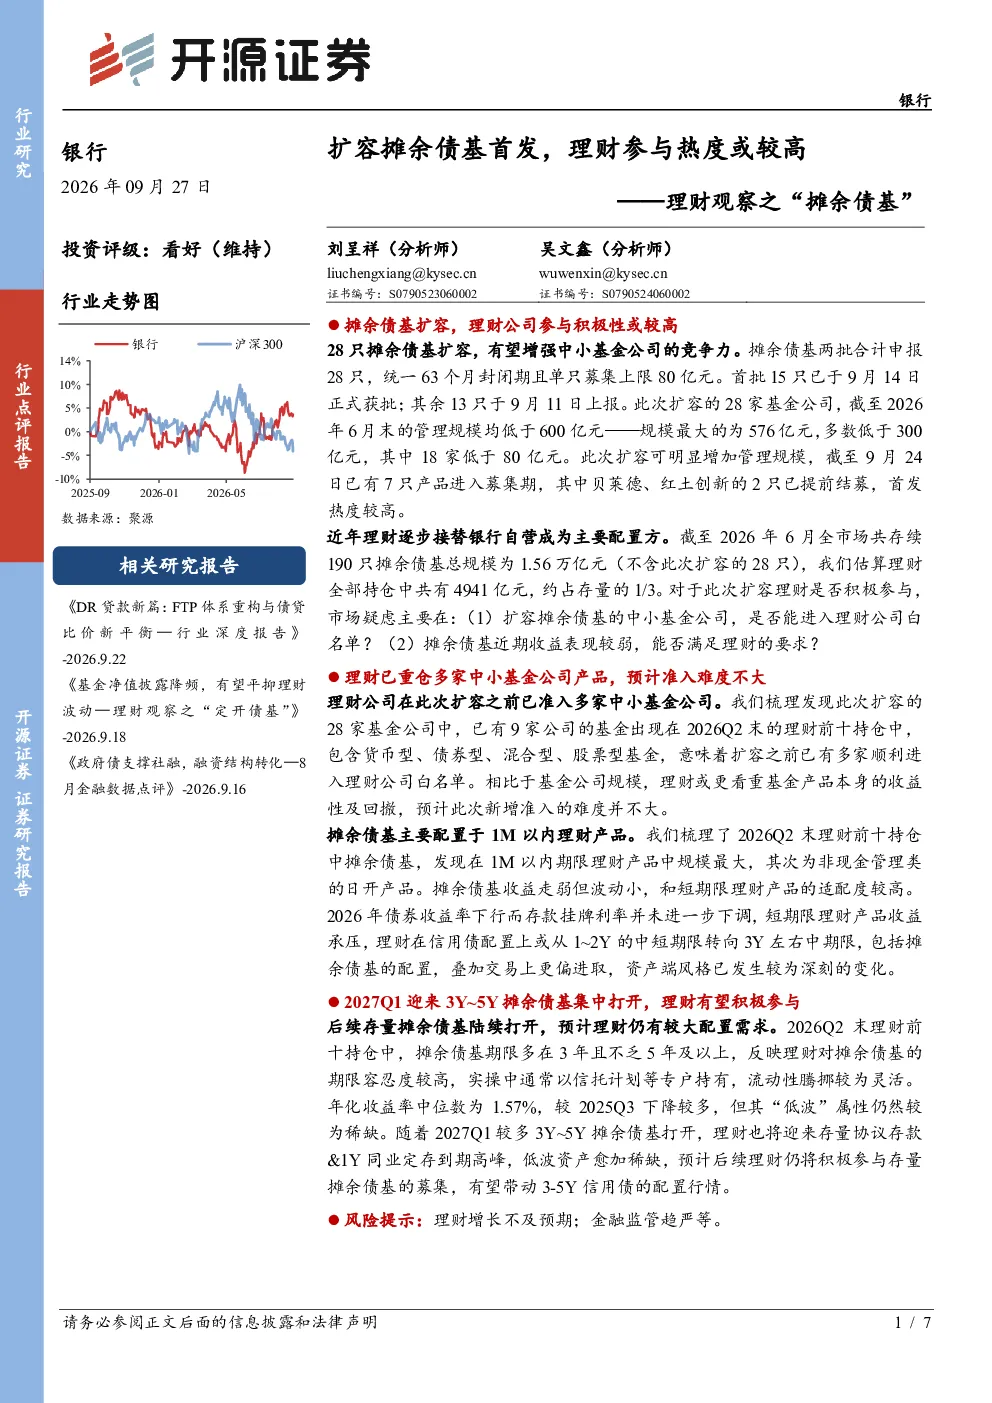
28只摊余债基扩容获批,主要面向管理规模低于600亿元的中小基金公司。这些基金公司获得63个月封闭期、单只募集上限80亿元的产品,首批15只已获批,其余13只已上报。已有7只产品进入募集期,市场反应积极,扩容政策显著增强了中小基金公司的竞争力。
理财公司参与扩容摊余债基的积极性如何?
理财公司对扩容的摊余债基配置积极性较高。研究指出,理财公司已重仓多家扩容中小基金公司的产品,且理财更看重产品收益及回撤,预计新增准入难度不大。尽管摊余债基近期收益较弱,但其在理财资产端风格转向更偏进取、信用债配置从中短期转向3年期左右中期限的背景下,仍有适配价值。
摊余债基与短期限理财产品适配性如何?
摊余债基与短期限理财产品适配度高。2026Q2末理财前十持仓中,摊余债基主要配置于1个月以内理财产品,其次为非现金管理类日开产品。尽管收益走弱,但摊余债基“低波”属性与短期限理财产品适配度高,满足了理财资产端对稳健性的需求。
未来3-5年摊余债基市场有何趋势?
2027Q1将有较多3-5年摊余债基打开,叠加理财存量协议存款&1年期同业定存到期高峰,预计理财将积极参与,带动3-5年信用债配置行情。后续存量摊余债基陆续打开,预计理财仍有较大配置需求。目前理财前十持仓中,摊余债基期限多为3年及以上,年化收益率中位数为1.57%,但“低波”属性稀缺,仍具吸引力。
研报提示哪些风险?
研报提示的主要风险包括理财增长不及预期和金融监管趋严。理财行业增长放缓可能影响对摊余债基的配置需求,而金融监管政策变化可能对整个债券市场产生影响,进而影响摊余债基的发行和配置。
你可能感兴趣
摊余债基再扩容,二轮抢跑的择券节奏如何
国泰海通证券2026-09-14
银行理财周度跟踪:理财子抢筹摊余债基,AI重塑理财生态
金融华宝证券2025-11-26
固收专题研究:摊余债基 2026Q1 配置行为观察
国联民生证券2026-04-30
固收市场周报:摊余债基或将支撑信用行情?
金融东方财富2026-02-09
信用周报20260912:第二批摊余债基申报,配置力量或继续挖掘利差品种
金融华创证券2026-09-12
固定收益定期:定量化再分析理财摊余和货基改革影响
国盛证券2021-08-29
机构行为系列专题之十:债券分析“摊余”估值调整,理财转型推进
华创证券2021-08-25
资管机构产品配置观察(第42期)(20240520-20240526):理财规模持续扩容,债基久期继续缩短
国信证券2024-05-29
固收专题研究:怎么把握摊余债基投资机会?
国联民生证券2026-03-11
信用周报20260125:摊余成本法债基集中开放对信用债影响几何?
金融华创证券2026-01-25