猜你想问
这份研报的核心内容是什么?
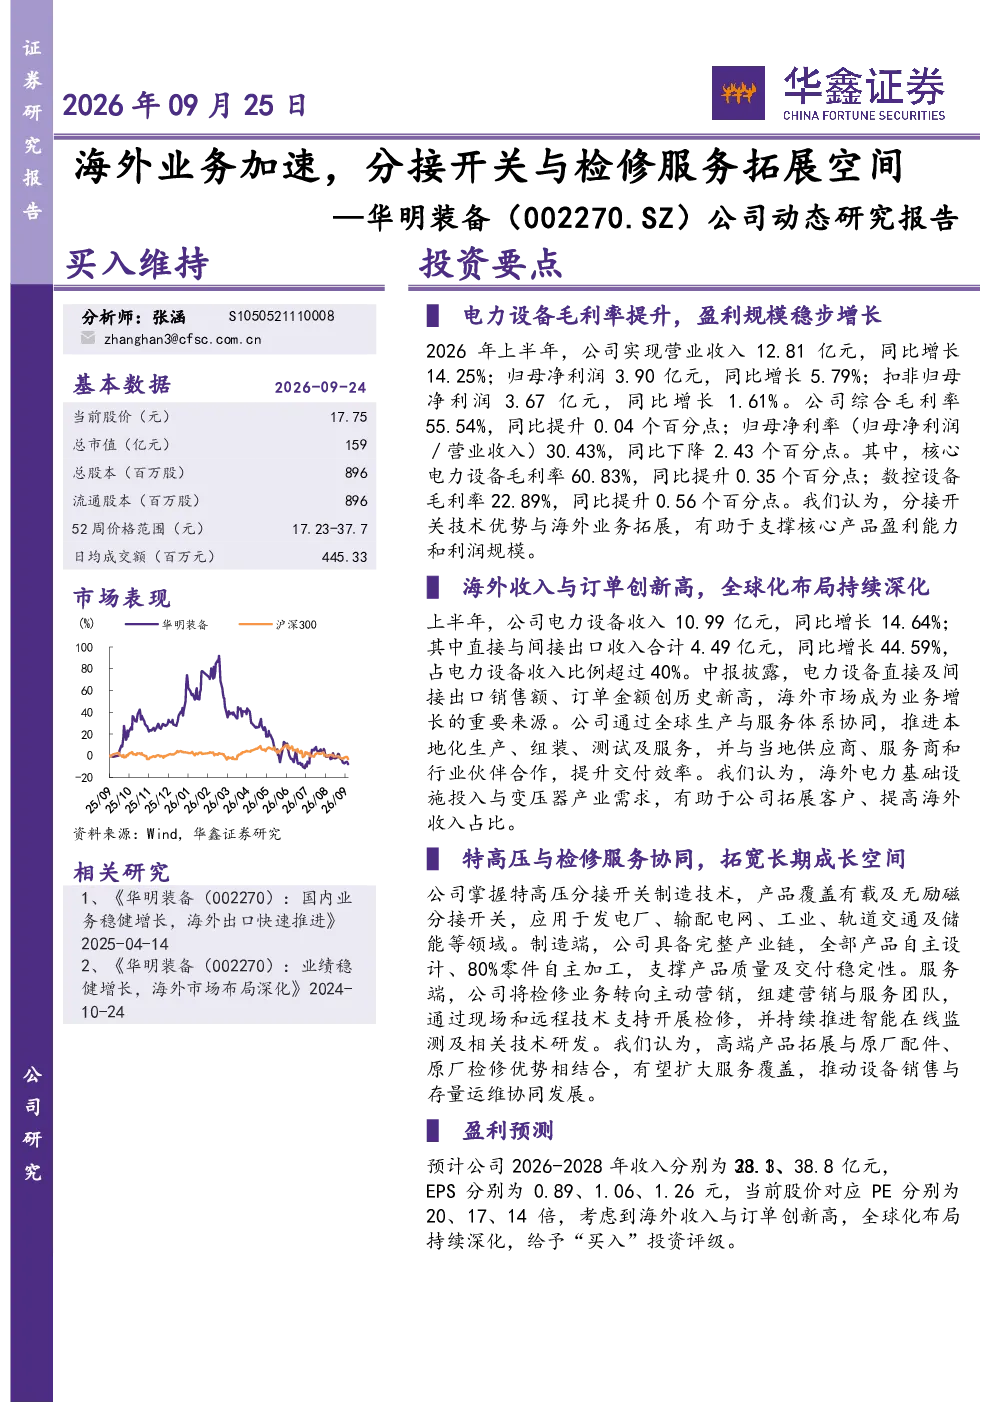
该研报显示,公司上半年营收12.81亿元同比增长14.25%,净利润3.90亿元同比增长5.79%。毛利率提升得益于分接开关技术优势及海外业务拓展。海外电力设备收入10.99亿元同比增长14.64%,出口收入4.49亿元同比增长44.59%,占比超40%,创历史新高。公司通过全球协同体系推进本地化生产与服务,海外市场成为增长重要来源。
分接开关行业的发展趋势如何?
分接开关行业发展趋势向好,公司掌握特高压分接开关技术,产品应用于发电输配电网。制造端具备完整产业链,自主设计80%零件。服务端转向主动营销,提供现场远程检修及智能监测技术研发,推动设备销售与存量运维协同。海外电力基建投入与变压器需求为公司带来增长动力。
研报重点分析了哪些方向?
研报重点分析了公司海外业务拓展情况,显示海外收入占比超40%且出口额创历史新高。同时关注公司分接开关技术优势及产业链完整性,以及服务端从被动响应向主动营销的转变。报告还提及公司通过全球协同体系提升交付效率,并指出长期成长空间在于技术领先与服务创新。
当前市场对这类公司的判断是怎样的?
当前市场关注公司海外业务加速带来的增长潜力,特别是出口收入大幅增长且占比提升。同时,公司掌握的核心技术及完整产业链也获得市场认可。服务端的转型被视为新的增长点,但市场也关注订单交付及海外拓展的稳定性。整体来看,市场对公司在技术和服务端的综合能力表示肯定。
研报提示了哪些风险?
研报提示的主要风险包括订单交付和海外拓展不及预期,这可能影响公司业绩增长。原材料价格波动和汇率变动也可能对公司盈利能力造成影响。此外,大盘系统性风险也可能对行业整体表现产生影响,需要投资者关注这些潜在的不确定性因素。
你可能感兴趣
变压器分接开关龙头,海外与后服务市场增长可期
国信证券2023-07-31
公司分接开关规模全球第二,后续在出海、特高压等业务带动下,业绩有望高增0106评级日 报
未知机构2026-01-06
2024年半年报点评:变压器分接开关增长与盈利态势较好,海外值得期待
太平洋证券2024-08-15
国内分接开关龙头,拓展海外打开增长空间
西南证券2022-08-29
公司动态研究报告:海外业务加速拓展,全球交付能力持续增强
电气设备华鑫证券2026-09-20
华明装备:分接开关领域龙头,全面布局打开成长空间
财通证券2024-02-26
公司动态研究报告:毛利率提升,半导体与显示业务加速拓展
电气设备华鑫证券2026-09-24
海外收入高增,分接开关全球深度布局
国泰海通证券2026-03-02
【安信电新】华明装备:受益新型电力系统建设,分接开关龙头成长加速
未知机构2022-05-14
受益新型电力系统建设,分接开关龙头成长加速
安信证券2022-04-27