猜你想问
这份研报的核心内容是什么?
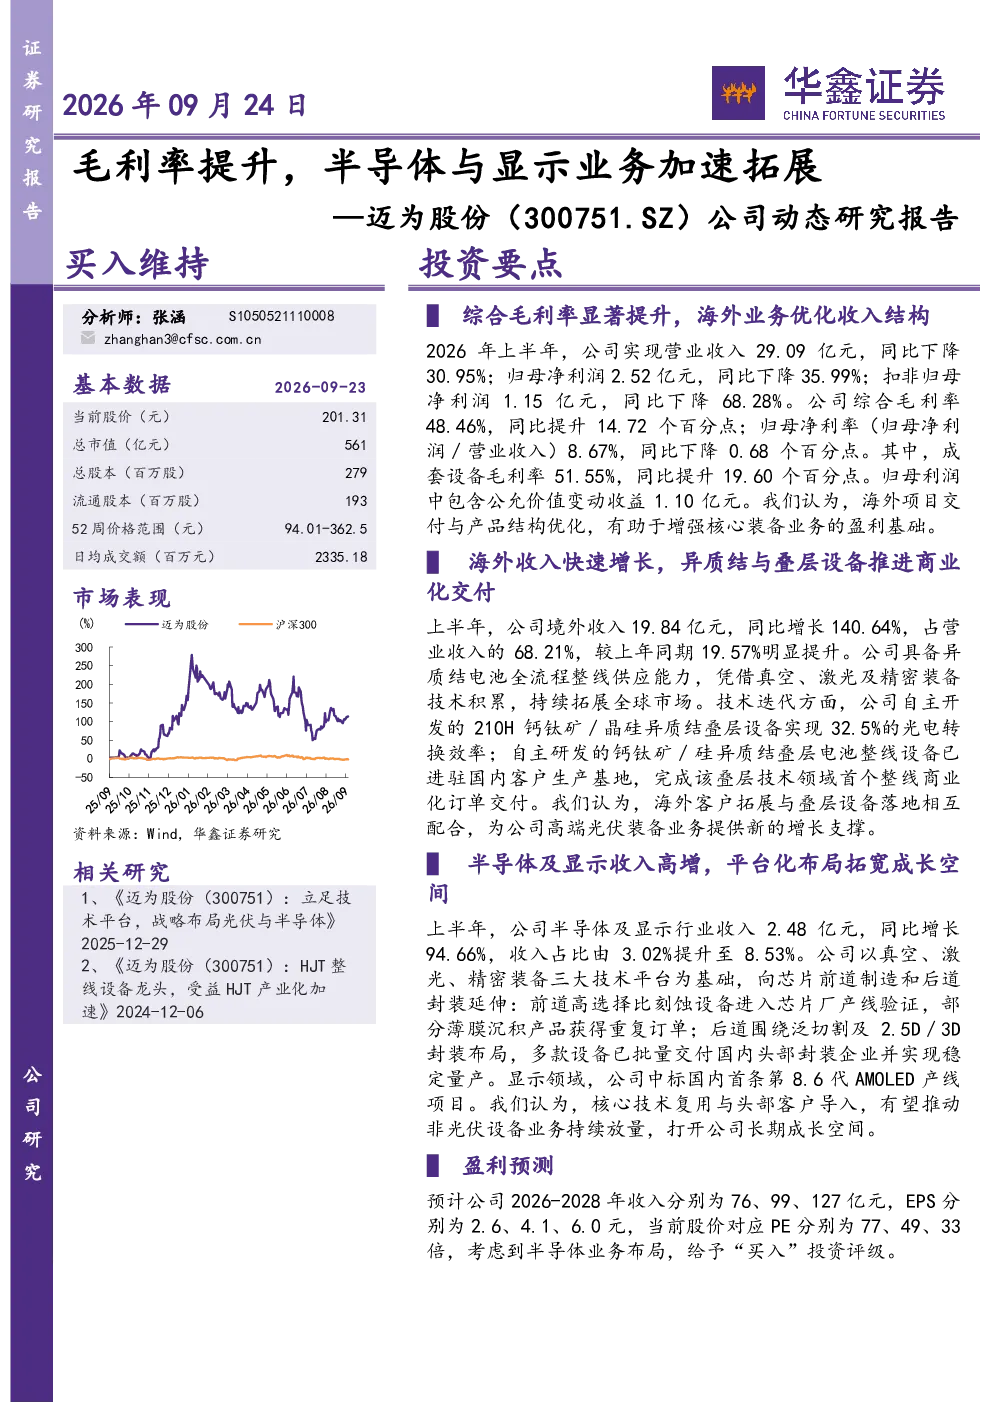
该研报指出,迈为股份2026年上半年综合毛利率显著提升至48.46%,成套设备毛利率达51.55%。主要得益于海外项目交付与产品结构优化,归母净利率为8.67%。境外收入同比增长140.64%,占营收68.21%。公司具备异质结电池全流程整线供应能力,完成国内首个叠层技术整线商业化订单交付。半导体及显示业务收入同比增长94.66%,占比提升至8.53%,以真空、激光、精密装备技术平台为基础,向芯片前道制造和后道封装延伸,高选择比刻蚀设备进入产线验证,泛切割及2.5D/3D封装设备批量交付头部封装企业,并中标国内首条第8.6代AMOLED产线项目。
电气设备行业的发展趋势如何?
电气设备行业正经历技术升级与业务拓展。以迈为股份为例,其通过海外业务优化和产品结构升级,增强核心装备业务的盈利能力。异质结与叠层设备商业化落地,为高端光伏装备业务提供新的增长支撑。半导体及显示业务收入高增,核心技术复用与头部客户导入有望推动非光伏设备业务持续放量,打开长期成长空间。行业整体呈现多元化发展,光伏、半导体、显示设备需求旺盛,技术迭代加速,头部企业通过技术平台复用和客户拓展,有望获得更多市场机会。
研报重点分析了哪些方向?
研报重点分析了迈为股份的毛利率提升逻辑、海外业务增长、半导体及显示业务拓展。在毛利率方面,公司通过产品结构优化和海外项目交付提升盈利能力。海外业务方面,境外收入占比大幅提升至68.21%,异质结电池全流程整线供应能力得到验证。半导体及显示业务方面,公司以真空、激光、精密装备技术平台为基础,向芯片前道制造和后道封装延伸,高选择比刻蚀设备进入产线验证,泛切割及2.5D/3D封装设备批量交付头部封装企业,并中标国内首条第8.6代AMOLED产线项目,收入同比增长94.66%。
当前电气设备市场的现状如何?
当前电气设备市场呈现高增长态势,尤其在光伏、半导体、显示设备领域。以迈为股份为例,其2026年上半年综合毛利率提升至48.46%,境外收入同比增长140.64%,半导体及显示业务收入同比增长94.66%。行业整体受益于技术迭代和需求旺盛,头部企业通过技术平台复用和客户拓展,有望获得更多市场机会。光伏领域异质结与叠层设备商业化落地加速,半导体设备向芯片前道制造和后道封装延伸,显示设备向2.5D/3D封装发展,市场潜力巨大。
研报提到了哪些风险提示?
研报提示了订单交付不及预期、半导体业务发展不及预期、汇率波动风险、大盘系统性风险等。订单交付不及预期可能影响公司业绩表现;半导体业务发展存在技术和市场不确定性,可能影响业务拓展;汇率波动可能影响公司海外业务盈利能力;大盘系统性风险可能影响整体市场情绪和投资偏好。投资者需关注这些风险因素,结合公司基本面和市场环境进行综合判断。