猜你想问
这份研报主要分析了什么内容?
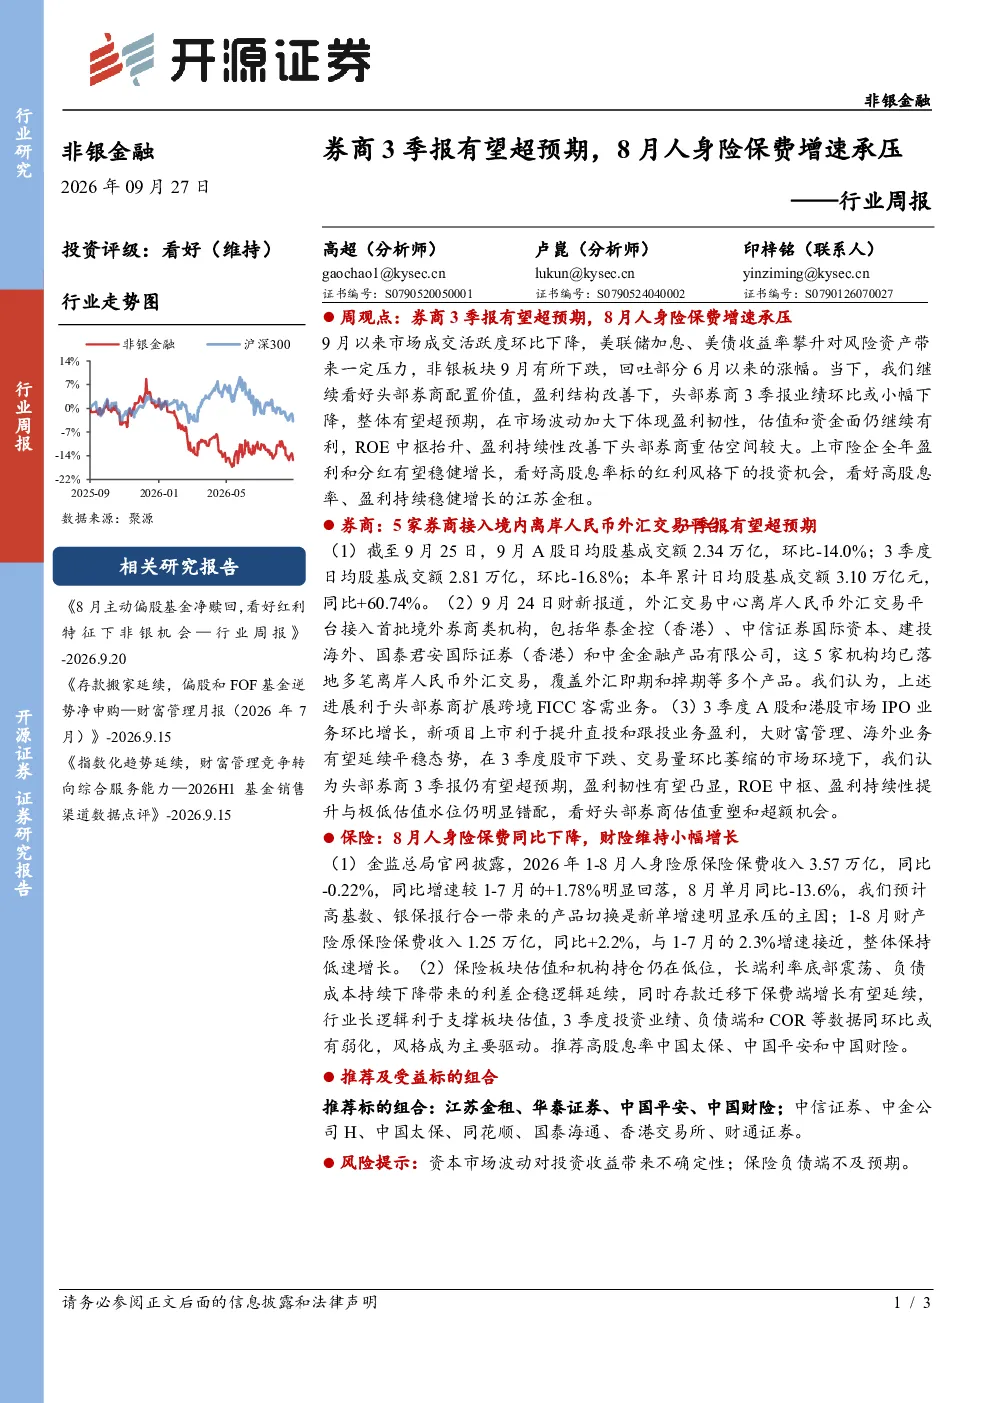
这份研报主要分析了非银金融行业的最新动态,重点关注券商3季报的预期表现以及8月人身险保费增速的承压情况。报告指出头部券商3季报有望超预期,尽管盈利结构改善下业绩环比可能小幅下降,但整体表现预计强于预期,体现盈利韧性。同时,报告也关注了人身险保费收入因高基数和产品切换导致的增速放缓,以及财产险保费保持低速增长。此外,报告还探讨了头部券商的估值重估空间和保险板块的估值支撑逻辑。
非银金融行业的赛道发展趋势如何?
非银金融行业的赛道发展趋势呈现分化。券商方面,9月A股市场股基成交额有所下降,但头部券商仍被看好,其3季报有望超预期,盈利韧性和ROE中枢提升为估值重塑提供支撑。保险方面,人身险保费增速承压主要受高基数和产品切换影响,但长端利率底部震荡和负债成本下降有利于利差企稳,存款迁移下保费端增长有望延续。整体来看,非银金融行业在盈利结构改善和估值修复方面存在机会,但需关注资本市场波动和保险负债端变化等风险。
研报重点分析了哪些方向?
研报重点分析了头部券商的3季报预期表现和盈利韧性,指出尽管业绩环比可能小幅下降,但整体超预期,ROE中枢和盈利持续性提升为估值重塑提供空间。此外,报告还关注了券商的跨境业务拓展、IPO业务增长以及保险板块的估值和持仓情况,分析了人身险保费增速放缓的原因和财产险保费低速增长的态势。同时,报告也探讨了保险板块的利差企稳逻辑和长逻辑对估值的支撑作用。
当前市场现状如何判断?
当前市场现状显示非银金融行业存在结构性机会和挑战。券商方面,A股市场股基成交额环比下降,但头部券商仍被看好,其3季报预期超预期,估值与盈利表现存在明显错配。保险方面,人身险保费增速放缓,但财产险保费保持低速增长,板块估值和机构持仓仍在低位,利差企稳和长逻辑支撑估值。整体来看,非银金融行业在盈利改善和估值修复方面存在机会,但需关注资本市场波动和保险负债端变化等风险。
研报提示了哪些风险?
研报提示的主要风险包括资本市场波动对投资收益的不确定性,以及保险负债端不及预期。具体而言,资本市场波动可能导致券商和保险公司的投资收益波动,进而影响其盈利表现。保险负债端不及预期则可能影响保险公司的利差和费用率,进而影响其盈利能力和估值水平。此外,报告还提到需关注人身险保费增速放缓和财产险保费低速增长等行业趋势,以及长端利率波动和负债成本变化等因素对保险板块的影响。