猜你想问
台积电2027年晶圆代工涨价对市场有何影响?
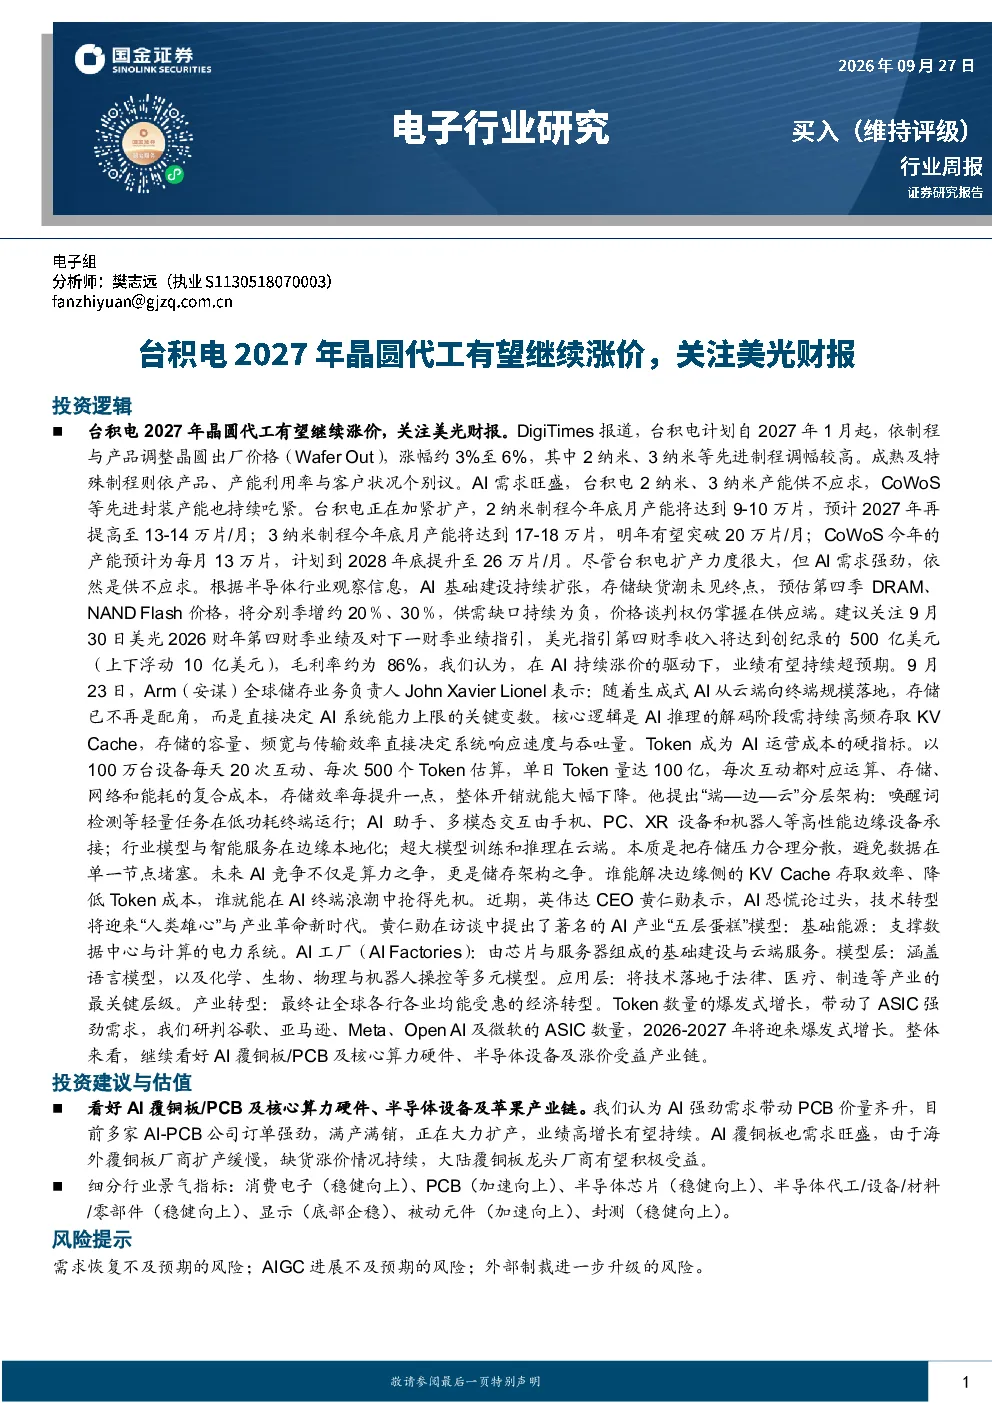
台积电计划自2027年1月起提高晶圆出厂价格,涨幅约3%至6%,主要针对2纳米、3纳米等先进制程。AI需求旺盛导致其产能供不应求,尽管扩产力度大但依然紧张。此举反映AI行业持续高景气,存储芯片价格也将随之上涨,供需缺口持续为负,供应端掌握价格谈判权。
AI行业发展趋势如何?
生成式AI从云端向终端规模落地,存储成为决定AI系统能力上限的关键。AI推理需高频存取KVCache,存储容量、频宽与传输效率直接影响系统性能。Token成本成为硬指标,未来AI竞争不仅是算力之争,更是储存架构之争。产业链持续逆全球化,自主可控逻辑加强,先进封装、HBM等需求旺盛,国产替代空间广阔。
报告重点分析了哪些方向?
报告重点分析了台积电扩产计划与AI需求匹配度、AI对存储芯片价格的影响、AI覆铜板/PCB及核心算力硬件、半导体设备的需求趋势、苹果产业链在AI应用中的布局。同时关注半导体后道设备、先进封装、被动元件、面板、IC设计等细分板块的发展,以及企业级存储需求及利基型DRAM国产替代机会。
当前AI市场现状如何?
AI市场呈现供需缺口持续为负的态势,存储芯片价格上涨,供应端掌握价格谈判权。AI基础建设持续扩张,多家AI-PCB公司订单强劲,满产满销并大力扩产。AI覆铜板需求旺盛,海外厂商扩产缓慢导致缺货涨价,大陆龙头厂商受益。半导体测试设备销售额预计将保持高增长,先进封装产能紧缺但持续扩产。
研报提示哪些风险?
报告提示需求恢复不及预期的风险,AI技术进展可能不及预期,以及外部制裁可能进一步升级的风险。这些风险可能影响AI产业链各环节的发展,包括台积电的产能扩张、存储芯片价格的走势、AI相关硬件设备的供需关系等,需密切关注市场动态与政策变化。
你可能感兴趣
电子行业研究:先进制程晶圆代工涨价,关注台积电Q2法说会
电子设备国金证券2026-07-12
电子行业周报:晶圆代工涨价延续,美光科技长期资本开支上修至2500亿美元
电子设备东海证券2026-07-13
美光业绩超预期,台积电先进制程全面涨价——电子行业研究周报
电子设备国金证券2026-06-28
电子行业研究周报:台积电上调资本开支,存储代工涨价
电子设备申港证券2026-07-19
电子行业研究周报:台积电资本开支增加,代工及封测涨价预期提升
电子设备申港证券2026-01-21
电子行业周报:台积电领衔晶圆代工2.0市场,英伟达50亿美元注资英特尔
电子设备上海证券2025-09-22
电子行业:晶圆代工需求旺盛,台积电中芯国际营收大增
电子设备申港证券2020-10-19
电子行业周观点:晶圆代工龙头台积电22年Q2业绩发布,新能源汽车电子市场景气度延续
电子设备万联证券2022-07-18
电子行业台积电21Q4法说会点评:半导体需求持续旺盛,HPC、汽车电子推动晶圆代工行业高成长
电子设备德邦证券2022-01-14
海外电子周点评:ASML24Q1新增订单不及预期,台积电下调晶圆代工行业增长预期
电子设备东吴证券2024-04-19