猜你想问
云栖大会发布了哪些AI相关产品?
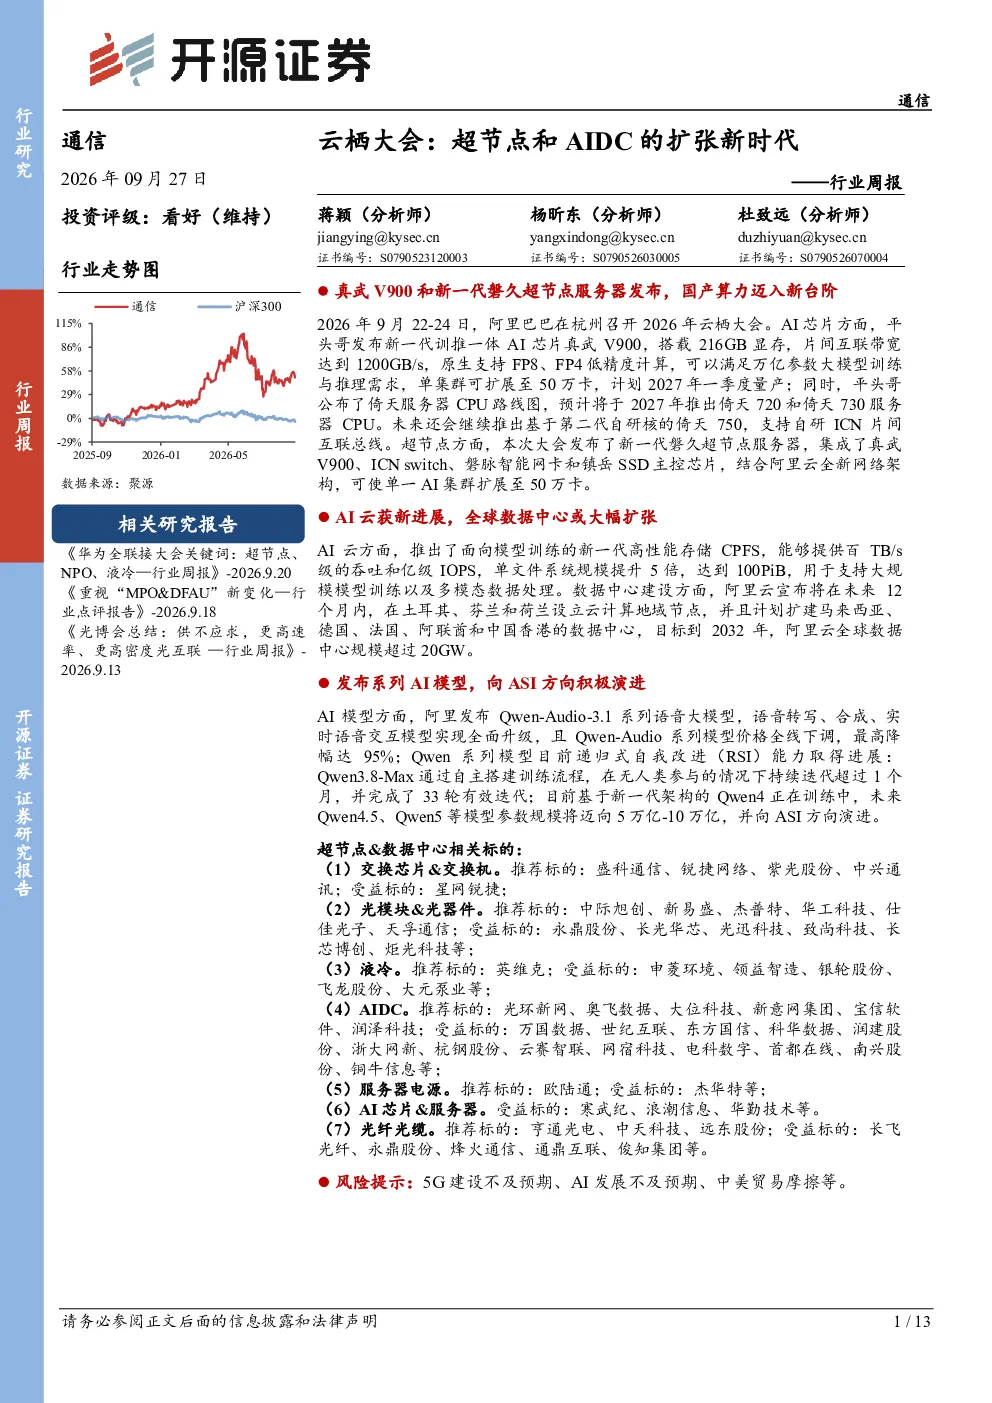
云栖大会发布了多项AI相关产品,包括新一代训推一体AI芯片真武V900,搭载216GB显存,片间互联带宽达到1200GB/s,原生支持FP8、FP4低精度计算,算力性能为前代真武M890的三倍,可满足万亿参数大模型训练与推理需求,单集群可扩展至50万卡,计划2027年一季度量产。此外,还发布了倚天服务器CPU路线图,预计2027年推出倚天720和倚天730服务器CPU,未来推出倚天750,支持自研ICN片间互联总线。大会还发布了新一代磐久超节点服务器,集成真武V900、ICN switch、磐脉智能网卡和镇岳SSD主控芯片,结合阿里云全新网络架构,可使单一AI集群扩展至50万卡。
AI云和数据中心的发展趋势如何?
AI云和数据中心的发展趋势显示,阿里云推出面向模型训练的新一代高性能存储CPFS,提供百TB/s级吞吐和亿级IOPS,单文件系统规模提升5倍,达到100PiB。阿里云宣布未来12个月内在土耳其、芬兰和荷兰设立云计算地域节点,计划扩建马来西亚、德国、法国、阿联酋和中国香港的数据中心,目标到2032年,全球数据中心规模超过20GW。这些进展表明AI云和数据中心正朝着更大规模、更高性能的方向发展。
报告重点分析了哪些方向?
报告重点分析了超节点和AIDC的扩张新时代,包括真武V900和新一代磐久超节点服务器的发布,国产算力迈入新台阶;AI云获新进展,全球数据中心或大幅扩张;发布系列AI模型,向ASI方向积极演进;超节点&数据中心相关标的推荐;以及投资建议。报告认为,看好“光、超节点&国产算力、液冷”三大AI核心主线,推荐重视AI应用、运营商、卫星互联网&6G等板块。
当前通信市场现状如何?
当前通信市场现状显示,本周(2026.09.21—2026.09.24),通信指数下降3.05%,在TMT板块中排名第四。5G基站总数:2026年7月达515.4万站,同比增长6.1%。5G用户数:2026年7月达13.03亿户,同比增长14.60%。5G手机出货量:2026年6月为1620.1万部,同比下降12.1%。运营商创新业务:中国移动算力服务营收同比增长11.1%,中国电信天翼云营收同比增长6.0%,中国联通联通云营收同比增长5.2%。运营商ARPU值:中国移动略减3.5%,中国电信略减1.1%,中国联通略减0.7%。
研报提到了哪些风险提示?
研报提到了以下风险提示:5G建设不及预期、AI发展不及预期、中美贸易摩擦。这些风险因素可能对通信行业和AI领域的发展产生不利影响。例如,5G建设不及预期可能导致网络覆盖和用户体验下降;AI发展不及预期可能影响相关技术的应用和推广;中美贸易摩擦可能对技术交流和产业发展造成障碍。投资者需关注这些风险因素,合理评估投资风险。